Grecia y sus socios europeos pueden haber acordado una nueva disposición de rescate, pero sigue siendo un misterio cómo terminará realmente la tragedia económica griega. Una cosa, sin embargo, es segura: los gobiernos de la eurozona acabarán condonando una gran proporción de sus préstamos a Grecia. Su negativa a reconocer esa realidad ha aumentado las pérdidas que sufrirán.
Es cierto que el gobierno griego ha sido, en ocasiones, provocador y poco realista, al no aceptar, por ejemplo, la necesidad de una reforma seria de las pensiones. Pero la negativa de las autoridades de la eurozona a aceptar la necesidad de un alivio de la deuda ha estado igualmente desconectada de la realidad. Hace tres semanas, la directora gerente del Fondo Monetario Internacional, Christine Lagarde’s, pidió que se reanudaran las conversaciones «con adultos en la sala». Eso significa enfrentarse a los hechos.
En este sentido, el último Análisis de Sostenibilidad de la Deuda del FMI, publicado el 26 de junio, es un documento de gran madurez. Deja claro que las deudas de Grecia no serán sostenibles sin nuevos préstamos en condiciones concesionales y una ampliación de los vencimientos de la deuda existente; quizá, sugiere, también será necesaria una quita de unos 50 000 millones de euros (55 000 millones de dólares). Pero incluso estos cálculos se basan en supuestos poco realistas.
Los acuerdos de rescate anteriores presuponían que Grecia mantendría un superávit presupuestario primario (antes del pago de intereses) del 4,5 % del PIB de forma prácticamente permanente. El FMI ha revisado esa hipótesis a la baja, hasta el 3,5 %. Pero esto sigue sin tener en cuenta la realidad de que los griegos pueden desentenderse de sus deudas: no solo de forma metafórica, incumpliendo, sino también literalmente, emigrando a Alemania, por ejemplo.
Mientras Grecia siga siendo miembro de la Unión Europea, sus contribuyentes pueden desentenderse, como hicieron los de Detroit en las décadas previas a su quiebra. Si permanecer en Grecia significa vivir en un país donde los impuestos son siempre un 10 % más altos que el gasto público, muchos, especialmente los jóvenes y talentosos, lo harán.
Desde hace cinco años está claro que la deuda griega es insostenible. También era evidente que la quita de deuda del sector privado de 2012 tendría que ir seguida de una oficial. Pero las autoridades de la eurozona se negaron a ofrecer alivio de la deuda al gobierno griego anterior e, en cambio, impusieron una austeridad más severa de lo necesario.
En consecuencia, la recesión de Grecia se profundizó; su deuda, ya insostenible, aumentó aún más; y el partido antiausteridad Syriza llegó al poder. La incertidumbre prolongada llevó a los griegos a retirar sus depósitos bancarios, con un efectivo procedente de los 90 000 millones de euros de asistencia de liquidez de emergencia proporcionada por el Banco Central Europeo. Ese dinero será redenominado en nuevos dracmas devaluados si Grecia abandona la eurozona.
Al prometer que Alemania no sufriría ninguna condonación de deuda, la canciller Angela Merkel hizo una promesa que no podía cumplir. Peor aún, al mantener esa postura obstinada, los negociadores de la eurozona han garantizado que las condonaciones finales sean todavía mayores.
Esa postura negociadora podría seguir siendo racional si las mayores condonaciones finales a Grecia se compensaran con condonaciones menores en otros lugares o en otro momento. Al fin y al cabo, si Grecia recibe un alivio de la deuda, Irlanda o España podrían exigir lo mismo, y todos los gobiernos de la eurozona tendrían un incentivo más débil para cumplir la disciplina fiscal en el futuro. Un banquero racional podría provocar deliberadamente una quiebra y sufrir condonaciones mayores de las necesarias, con el fin de dar lecciones y crear mejores incentivos futuros.
Pero Grecia no es simplemente otro deudor. Es un Estado potencialmente frágil en el límite de una Europa que se enfrenta a una crisis migratoria masiva y a un liderazgo ruso peligrosamente nacionalista que busca oportunidades para causar problemas. La eurozona debe encontrar la manera de garantizar la disciplina fiscal futura sin provocar una crisis aún más profunda en Grecia.
Incluso en Estados Unidos, imponer disciplina fiscal a las entidades subfederales suele ser difícil. Por muy claro que sea su estatus no garantizado, las ciudades o los estados con dificultades financieras, ya sea Nueva York en los años setenta o Puerto Rico en la actualidad, pueden ejercer una presión seria sobre los líderes políticos nacionales para que ofrezcan ayuda. En la eurozona, los vínculos entre los gobiernos y los sistemas bancarios nacionales hacen que la disciplina de mercado sea aún más difícil de lograr.
Imaginen que alguien propusiera que los bancos que operan en Illinois debieran mantener grandes carteras de bonos estatales de Illinois, con sus depósitos asegurados por un esquema de seguro estatal de Illinois y con el gobierno estatal de Illinois responsable de la recapitalización, si fuera necesaria. La propuesta sería descartada como una locura económica. En un sistema así, una recesión crearía una espiral autorreforzada de deterioro de las finanzas públicas, temores crecientes de insolvencia bancaria y contracción del crédito. Y, sin embargo, si se sustituye «Illinois» por Irlanda, España o Grecia, así es como funcionan las cosas en la eurozona.
Este sistema ha hecho imposible un enfoque basado en el mercado para abordar las deudas insostenibles. En lugar de arriesgarse a condonar deuda pública o bancaria, los gobiernos de la eurozona y el BCE absorbieron las deudas que inicialmente había contraído el sector privado y las trasladaron a los balances públicos de los Estados miembros de la eurozona. En Irlanda y España, el sector privado salió impune. En Grecia hubo cierta «participación del sector privado», pero muchos prestamistas irresponsables lograron, aun así, transferir sus exposiciones a los gobiernos de la eurozona.
Para garantizar la disciplina fiscal futura, la eurozona debe desvincular a sus bancos de los gobiernos nacionales y crear una auténtica unión bancaria. Deberían utilizarse requisitos de capital elevados o límites cuantitativos estrictos para restringir las tenencias bancarias de bonos del gobierno nacional; los bancos deberían, en cambio, mantener activos líquidos en forma de bonos, letras o reservas de efectivo en el BCE a nivel de la eurozona. Y la deuda pública nacional debería estar en manos del sector privado no bancario, que debería sufrir grandes quitas si la deuda sube a niveles insostenibles. El efecto deseable sería que a los gobiernos les resultara más difícil acumular deudas que no pueden permitirse.
Pero las reformas futuras adecuadas no pueden cambiar el hecho de que, hoy, la deuda griega es insostenible. Los negociadores adultos deben enfrentarse a dos realidades: las grandes condonaciones de deuda son inevitables, y castigar aún más a Grecia no pondrá a la eurozona en el camino de la disciplina financiera. Para ello, es esencial una reforma sistémica.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Adair Turner es presidente del Institute for New Economic Thinking.
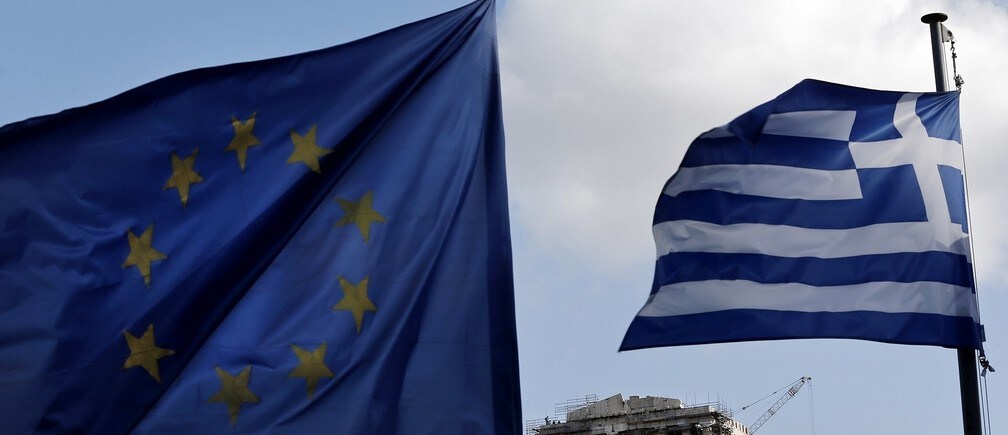
Imagen: Una bandera de la Unión Europea (izquierda) y otra nacional griega ondean frente al templo del Partenón en Atenas el 20 de enero de 2015. Las elecciones nacionales anticipadas se celebrarán el 25 de enero, después de que el parlamento griego no lograra elegir a un presidente. REUTERS/Alkis Konstantinidis.




