Hay 200 millones de pequeñas y medianas empresas (pymes) en todo el mundo que no tienen acceso a servicios financieros formales. Esto representa una brecha de 2.000 millones de dólares en fondos para inversiones de capital y capital de trabajo, lo que limita sus perspectivas de crecimiento.
¿Por qué existe esta brecha y quién está atendiendo a las pymes?
Incluso antes de la crisis financiera de 2008, las pymes ya tenían dificultades para obtener préstamos de las instituciones financieras, que concentraban sus esfuerzos en las grandes empresas, dejando a las empresas muy pequeñas en manos de las instituciones de microfinanciación. Las pymes quedaban entre esos dos grupos, con poca o ninguna financiación del sector financiero formal.
Ahora que la crisis financiera ha quedado atrás, a las pymes les resulta aún más difícil obtener la financiación que necesitan para crecer, ya que la regulación y los requisitos de capital más estrictos han encarecido estos préstamos y los han vuelto menos atractivos para las instituciones financieras reguladas.
Esta brecha la están cubriendo empresas que utilizan la tecnología para reducir costos y medir el riesgo de una manera nueva y eficiente. Estas empresas han creado una industria completamente nueva denominada “fintech” (contracción de “finance” y “technology”, definida como el uso de la tecnología y de modelos de negocio innovadores en los servicios financieros). Gracias a su capacidad de adaptarse a un entorno financiero en constante cambio, estas empresas están transformando la industria de los servicios financieros y cubriendo la brecha al ofrecer servicios financieros a las pymes.
Entre 2013 y 2014, la inversión de capital en empresas fintech se ha cuadruplicado, al pasar de 4.000 millones de dólares a más de 12.000 millones de dólares, lo que impulsa la innovación en el sector.
Las empresas fintech han logrado un impacto modesto en el segmento de préstamos a pymes, con un volumen pendiente estimado de entre 60.000 y 70.000 millones de dólares en préstamos de plataformas de mercado, frente a un total de entre 14 y 18 billones de dólares en préstamos bancarios a pymes. Sin embargo, el crecimiento es prometedor, ya que fondos de cobertura, fondos de pensiones e inversores institucionales están mostrando interés en el sector al financiar estas plataformas de préstamo fintech, lo que les permite crecer.
Pero las empresas fintech no se limitan al crédito y a los préstamos:
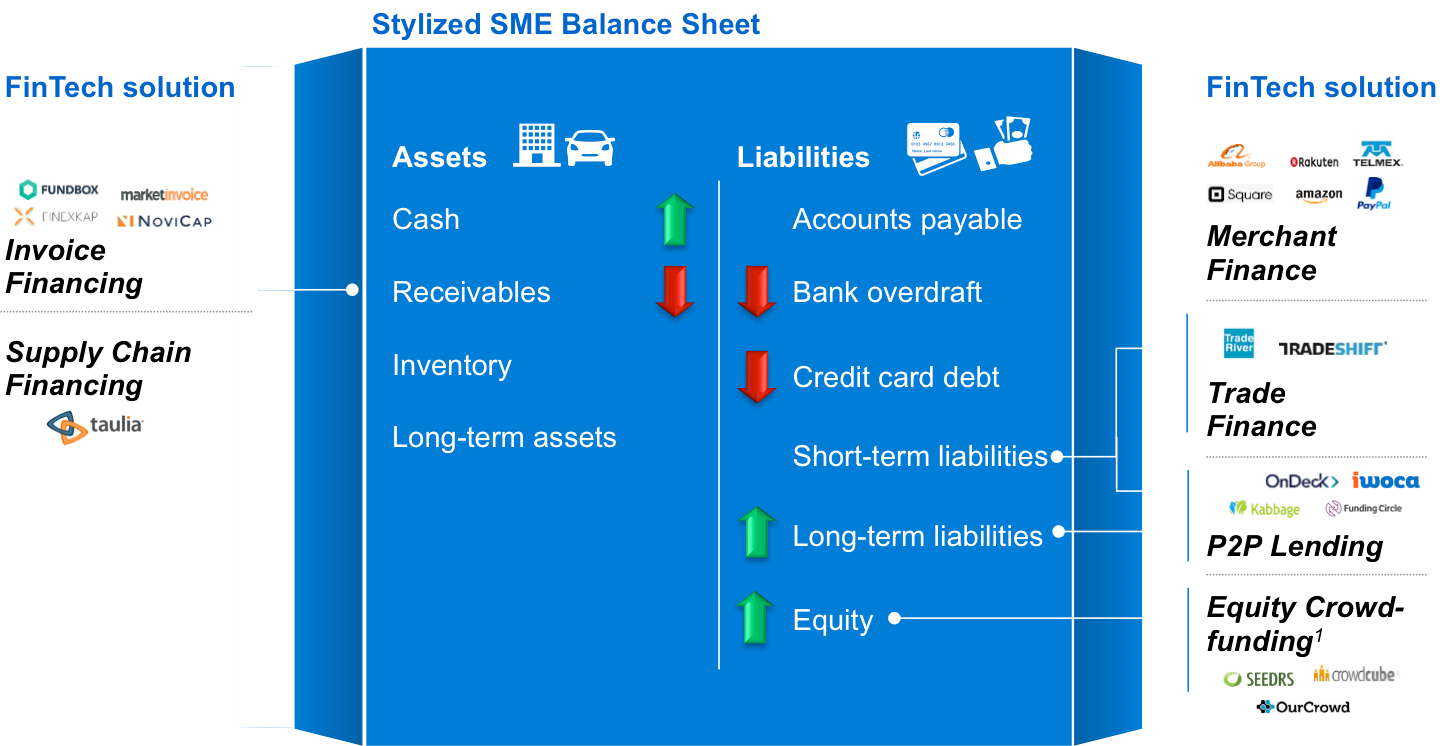
Si se observa el balance típico de una pyme, las empresas fintech abarcan todas las partidas, incluidas la financiación de cuentas por cobrar, los pasivos a corto y largo plazo, así como el capital. Además, las empresas fintech están innovando en la forma de ofrecer soluciones de pago de bajo costo y en nuevas maneras de recopilar datos para el análisis crediticio.
Mediante la recopilación de datos, empresas fintech como Finexkap pueden reducir drásticamente el tiempo transcurrido entre la facturación y el pago, al automatizar la transferencia de la información de facturación de la pyme al prestamista, y así crear la financiación de facturas, una alternativa a la financiación tradicional de cuentas por cobrar y al factoraje.
Las empresas de financiación a comerciantes y de comercio electrónico vinculadas a minoristas como Amazon o Alibaba, que utilizan algoritmos internos basados en datos de los vendedores, como la frecuencia con la que los comerciantes se quedan sin existencias, la popularidad de sus productos y el ciclo de inventario, han concedido con éxito préstamos a sus vendedores para ampliar sus negocios.
El Foro Económico Mundial Global Agenda Council on the Future of Financing and Capital ha publicado The Future of FinTech, un documento técnico que explica cómo las pymes pueden acceder a servicios financieros a través del innovador sector de la fintech.
Los bancos tradicionales seguirán desempeñando un papel importante en el sector de los servicios financieros, incluida la concesión de préstamos a las pymes. Pero las empresas fintech, gracias a su capacidad de adaptarse rápidamente y a su uso de la tecnología para reducir costos y ofrecer sistemas innovadores de análisis crediticio, seguirán aumentando el acceso de las pymes a la financiación.
El informe, The Future of Fintech, está disponible aquí.
Autor: Michael Koenitzer, responsable de proyecto, Inclusión Financiera, Foro Económico Mundial
Imagen: Un hombre sostiene su teléfono móvil mientras está sentado, y los peatones pasan junto a él en Tokio, el 1 de octubre de 2015. REUTERS/Toru Hanai




