Dos mil quinientos millones de personas en el mundo no tienen acceso a servicios financieros formales. Esto incluye al 80 % de las personas pobres, es decir, quienes viven con menos de 2 dólares al día. Las pequeñas empresas se encuentran en una situación igualmente desfavorable: hasta 200 millones afirman carecer de la financiación que necesitan para prosperar.
Por eso, en el Banco Mundial queremos que hombres y mujeres de todo el mundo tengan acceso a una cuenta bancaria o a un dispositivo, como un teléfono móvil, que les permita guardar dinero y enviar y recibir pagos. Este es un elemento básico para que las personas gestionen su vida financiera.
¿Por qué es tan importante? La inclusión financiera ayuda a sacar a las personas de la pobreza y puede acelerar el desarrollo económico. Puede incorporar a más mujeres a la actividad económica general y aprovechar sus aportes a la sociedad. También ayudará a los gobiernos a prestar servicios a la población de manera más eficiente, agilizando las transferencias y reduciendo los costos administrativos.
Un paso para salir de la pobreza
Los estudios muestran que el acceso al sistema financiero puede reducir la desigualdad de ingresos, impulsar la creación de empleo y hacer que las personas sean menos vulnerables a pérdidas inesperadas de ingresos. A quienes no tienen cuenta bancaria les resulta más difícil ahorrar, planificar el futuro, emprender un negocio o recuperarse de una crisis.
Poder ahorrar, realizar pagos sin efectivo, enviar o recibir remesas, obtener crédito o contratar un seguro puede ser fundamental para elevar el nivel de vida y ayudar a las empresas a prosperar. También ayuda a las personas a invertir más en educación o atención sanitaria.
Hay abundantes pruebas de los beneficios sociales y económicos de mejorar el acceso a los servicios financieros. Por ejemplo, en India y México, la expansión de las sucursales bancarias se ha asociado con una reducción de la pobreza rural y un aumento de los ingresos y el empleo.
En México, la apertura de 800 sucursales bancarias en 2002 centradas en clientes de bajos ingresos dio lugar a un aumento del 7,6 % en el número de propietarios de negocios informales. El empleo total también aumentó un 1,4 % y los ingresos medios subieron alrededor de un 7 %.
Abrir las puertas financieras a las mujeres
Las mujeres se encuentran en una situación particularmente desfavorable en cuanto al acceso a los servicios financieros. En las economías en desarrollo, tienen un 20 % menos de probabilidades que los hombres de tener una cuenta bancaria y un 17 % menos de probabilidades de haber obtenido un préstamo formal. Tienen menos acceso a instrumentos de ahorro seguros y es más probable que recurran a mecanismos informales, probablemente más arriesgados y costosos.
Si las mujeres tuvieran un mejor acceso al sistema financiero —aunque solo fuera mediante una cuenta de depósito básica en un banco—, sería un gran paso hacia una mayor riqueza y un mayor empoderamiento económico. Además, cuando las mujeres ganan dinero y tienen más control sobre los gastos del hogar, lo gastan de maneras que benefician a los niños, invirtiendo en educación y salud.
Mejorar los servicios gubernamentales
Mejorar el acceso a los servicios financieros también beneficiará a los gobiernos, al ayudarlos a prestar sus servicios con mayor eficacia. La digitalización de los pagos en efectivo puede ayudar a los gobiernos y las empresas a focalizar mejor los programas de subsidios y prestaciones. Una participación más amplia en la infraestructura financiera también reducirá el desperdicio y la ineficiencia, y aumentará el ahorro en el gasto público.
En Brasil, por ejemplo, las transferencias sociales dirigidas a las personas pobres, realizadas mediante cuentas en lugar de en efectivo, redujeron los costos administrativos en un 82 %.
El sector privado también desempeñará un papel fundamental en la prestación de servicios financieros nuevos y mejorados. Los gobiernos pueden contribuir creando un entorno normativo y de políticas que fomente una mayor inversión privada en el sector financiero.
Tomemos, por ejemplo, la Asociación de Naciones del Sudeste Asiático (ASEAN), una de las regiones más dinámicas de Asia. Más del 12 % de las personas no bancarizadas del mundo viven allí, incluido el 6 % en mi país, Indonesia. En toda la ASEAN, las pequeñas y medianas empresas representan el 96 % de todas las empresas y emplean entre el 52 % y el 97 % de todas las personas. Sin embargo, menos del 15 % de estas empresas tiene acceso al crédito.
La ASEAN será fundamental para alcanzar el objetivo de acceso financiero universal. Ya ha dado pasos importantes y se ha fijado objetivos ambiciosos en materia de acceso e inclusión financieros. El Grupo Banco Mundial se siente particularmente alentado al ver que Malasia ha hecho de la inclusión financiera una de sus principales prioridades como presidente de la ASEAN en 2015.
El Grupo Banco Mundial trabaja con la ASEAN de diversas maneras, entre ellas, midiendo los niveles de desarrollo financiero, supervisando el cumplimiento de las normas internacionales de supervisión del sector financiero y reforzando aspectos de la infraestructura financiera, como los sistemas de pagos, remesas e información crediticia.
También trabajamos para que los países y las instituciones financieras incorporen al sistema financiero a las personas de bajos ingresos; por ejemplo, mediante la digitalización de las transferencias sociales en Indonesia y Vietnam.
La inclusión financiera importa no solo porque promueve el crecimiento, sino también porque ayuda a garantizar que la prosperidad se comparta ampliamente. El acceso a los servicios financieros desempeña un papel fundamental para sacar a las personas de la pobreza, empoderar a las mujeres y ayudar a los gobiernos a prestar servicios a la población. Es crucial en la lucha contra la pobreza.
Este artículo apareció originalmente en el blog Voices del Banco Mundial. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Como directora gerente y directora de operaciones, Sri Mulyani Indrawati es responsable de las operaciones del Banco Mundial en todas las regiones.
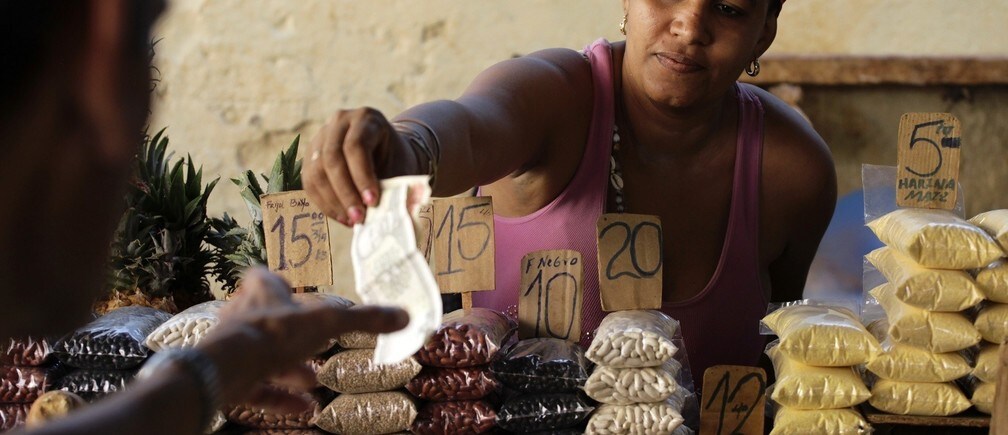
Imagen: Una vendedora devuelve el cambio a una clienta en su puesto de mercado, con precios indicados en pesos cubanos. REUTERS/Desmond Boylan.




