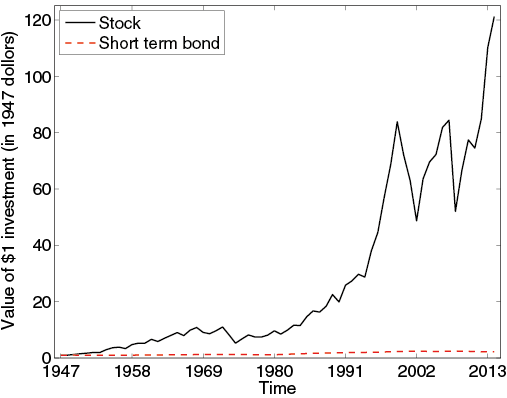
Una característica del mercado bursátil estadounidense que sigue desconcertando es la elevada rentabilidad de mantener una cartera diversificada de acciones. En promedio, durante los últimos 60 años, las acciones han superado a los bonos a corto plazo en un 7,5 % anual. La diferencia, acumulada con el tiempo, es espectacular. La Figura 1 muestra que 1 dólar invertido en 1947 en una cartera ponderada por valor de acciones negociadas en las principales bolsas habría multiplicado su valor por 100 (en dólares de 1947), mientras que una estrategia de renovación de letras del Tesoro a corto plazo apenas habría seguido el ritmo de la inflación. La Crisis Global de 2008 provocó una caída muy pasajera en esta evolución.
Figura 1. Rentabilidad a largo plazo de la inversión en acciones frente a letras del Tesoro
¿Por qué ofrecen las acciones una rentabilidad tan alta?
La explicación más evidente es que esta elevada rentabilidad compensa el riesgo. Sin embargo, aunque los mercados de acciones son muy arriesgados (la desviación estándar de la cartera anterior es del 18 % anual), este riesgo no se refleja en la economía en su conjunto. Para los inversores a largo plazo dispuestos a soportar los altibajos del mercado bursátil, el riesgo relevante es el del consumo real. Y esa desviación estándar ha sido históricamente inferior al 2 % anual, incluso si se tiene en cuenta la Gran Recesión. Esta desconexión entre la rentabilidad de mantener acciones y el riesgo de la economía en su conjunto se conoce como el enigma de la prima de las acciones (Mehra y Prescott, 1985).
En un artículo reciente (Tsai y Wachter, 2015), sostenemos que esta prima de las acciones refleja el riesgo de una catástrofe que afecte a toda la economía. Nuestro argumento se basa en el trabajo de Robert Barro (2006), desarrollado posteriormente junto con sus coautores Emi Nakamura, John Steinssen y Jose Ursua (Barro y Ursua, 2008; Nakamura et al., 2011). A partir de datos internacionales de los últimos 100 años, estos autores documentan varios episodios de caídas pronunciadas del crecimiento del consumo. Uno de ellos, la Gran Depresión, ocurrió en Estados Unidos. Pero, en términos relativos, la Gran Depresión fue un suceso menor. Durante la Gran Depresión, el consumo cayó un 21 %. Compárese esto con el efecto catastrófico de la Segunda Guerra Mundial en los países de Europa: el consumo cayó un 44 % en Austria y un 58 % en Francia. La Figura 2 muestra un histograma de estas catástrofes del consumo. La Figura 2 no ofrece una descripción completa de las catástrofes del consumo. Entre las que no aparecen en la Figura 2 (debido a la disponibilidad limitada de datos) se encuentran la Revolución rusa y la Guerra Civil en Estados Unidos. Estos autores concluyen que los acontecimientos de los últimos 100 años apuntan a una probabilidad anual de catástrofe de entre el 2 y el 3 %.
Figura 2. Distribución de las caídas del consumo en caso de catástrofe

Si los inversores comprenden implícitamente que la distribución del crecimiento del consumo incluye estas catástrofes infrecuentes, podemos explicar por qué las acciones generan rentabilidades aparentemente desmesuradas: compensan a los inversores por asumir el riesgo de una caída catastrófica del mercado bursátil durante una catástrofe que afecte a toda la economía. Aunque esta idea es sencilla e intuitiva, solo ahora está recibiendo una atención generalizada. Esto podría deberse a que muchos modelos económicos se basan en un riesgo con distribución normal. Ese riesgo, representado por la famosa curva de campana, sugiere que grandes fluctuaciones como las ocurridas en el periodo inmediatamente posterior a la Segunda Guerra Mundial deberían producirse con mucha menor frecuencia de la que realmente tienen.
Desde la perspectiva de la distribución normal, los aproximadamente últimos 60 años de datos estadounidenses convencen mucho de que los riesgos que afectan a toda la economía son bajos.
La razón es que las colas delgadas de la curva de campana hacen que el riesgo parezca engañosamente fácil de medir. Las catástrofes infrecuentes parecen imposibles, y lo que quizá sea un periodo de estabilidad inusual parece una característica permanente de la economía.
Sin embargo, una perspectiva más amplia de los datos lleva a la conclusión de que la distribución normal de colas delgadas no puede explicarlo todo.
Sumados a los inevitables problemas de selección de la muestra (la economía estadounidense es objeto de estudio porque ha tenido éxito), los últimos 60 años de datos de Estados Unidos no permiten descartar grandes acontecimientos negativos, y los últimos 100 años de datos estadounidenses tampoco descartan un suceso más grave que la Gran Depresión.
Una vez que tenemos en cuenta la posibilidad de catástrofes infrecuentes, la prima de las acciones deja de ser un enigma. La elevada rentabilidad de las acciones no constituye un «almuerzo gratis» en el que los inversores obtienen grandes rendimientos sin asumir riesgos. Por otro lado, las acciones tampoco son algo que los inversores prudentes deban evitar. Más bien, sus altas rentabilidades recompensan a los inversores por asumir el riesgo de una fuerte caída de los precios bursátiles durante una catástrofe económica.
Volatilidad del mercado bursátil
Otra cuestión fundamental sobre el mercado bursátil se refiere al nivel de volatilidad. Varios estudios, desde el de Shiller (1981), han concluido que la volatilidad del mercado bursátil es demasiado elevada para representar previsiones de dividendos futuros u otras medidas de los flujos de caja de las empresas. Como describió memorablemente Shiller, el mercado bursátil parece mostrar una volatilidad «excesiva», es decir, una volatilidad que no puede atribuirse a factores racionales y que, más bien, refleja el «espíritu animal» de los inversores, en palabras de Keynes.
Los modelos de catástrofes infrecuentes ofrecen una forma alternativa de entender la volatilidad excesiva. En lugar de reflejar los caprichos cotidianos de los inversores, las fluctuaciones del mercado bursátil podrían reflejar los cambios en la percepción de los inversores sobre la probabilidad de una catástrofe infrecuente. Un aumento de esa probabilidad implica que es probable que las ganancias futuras sean menores y más arriesgadas. Estos efectos se combinan para reducir los precios de las acciones, incluso si la catástrofe no llega a producirse. Así, las rentabilidades bursátiles, que incorporan estas probabilidades, pueden ser mucho más volátiles que los dividendos o el consumo, que reflejan principalmente la propia catástrofe.
Un ejemplo de cómo las probabilidades pueden influir en los precios de las acciones se observa en la reciente Crisis Global. Como muestra la Figura 3, tanto los precios de las acciones como el consumo habían caído significativamente a finales de 2008 con respecto a sus niveles de 2007. Sin embargo, la caída del consumo es mucho menor que la de los precios de las acciones (obsérvese que el consumo se muestra en una escala distinta a la de los precios). Acontecimientos como el colapso de Lehman brothers supusieron un aumento de la probabilidad de una catástrofe infrecuente, lo que hizo bajar los precios de las acciones más de lo que podrían justificar cambios relativamente pequeños en el riesgo de factores fundamentales como el consumo. Tampoco sorprende que a la Crisis le siguieran rentabilidades bursátiles superiores a las habituales, ya que se necesitaban primas de riesgo más elevadas para inducir a los inversores a mantener acciones durante un periodo de mayor riesgo de catástrofe. Esto es exactamente lo que cabría esperar si se anticipara una catástrofe que finalmente no se produjera.
Figura 3. Consumo y precios de las acciones durante la Gran Recesión

Tipos de interés bajos
Como es bien sabido, la Crisis Global y sus secuelas se han caracterizado por tipos de interés extremadamente bajos según los estándares históricos. La Figura 4 muestra el rendimiento de las letras del Tesoro a 3 meses; aunque ya era bajo en 2007, cayó en 2008 y se ha mantenido cerca de cero desde entonces. Por supuesto, muchos factores influyen en los tipos de interés. Sin embargo, el mismo modelo capaz de explicar una prima de las acciones elevada y una alta volatilidad bursátil también puede explicar este comportamiento aparentemente anómalo de los tipos de interés. Cuando aumenta el riesgo de una catástrofe infrecuente, los inversores quieren ahorrar para proteger sus activos de cara al futuro. Esto reduce la rentabilidad exigida al ahorro, es decir, el tipo de interés, al tiempo que aumenta la rentabilidad implícita de las acciones. Esto podría contribuir a la dificultad que afrontan los bancos centrales al aplicar la política monetaria. Desde esta perspectiva, subir los tipos de interés quizá no sea una simple decisión de política y podría exigir la tarea mucho más ardua de cambiar la percepción del riesgo de los inversores.
Figura 4. Rentabilidad de las letras del Tesoro a tres meses durante la Gran Recesión

Conclusión
Investigaciones recientes muestran cómo las catástrofes infrecuentes pueden explicar tanto una prima de las acciones elevada como una alta volatilidad bursátil. La variación en el tiempo del riesgo de catástrofe ofrece una explicación convincente de los patrones observados en el valor de las acciones, el consumo y los tipos de interés durante la reciente Crisis Global y sus secuelas. Aunque se ha prestado, con razón, mucha atención a reducir o eliminar el riesgo tras la Crisis, las investigaciones sobre catástrofes sugieren que este es un riesgo que, hasta cierto punto, lleva mucho tiempo presente y está incorporado en los mercados de acciones. Mientras los responsables de las políticas luchan por encontrar estrategias para evitar las crisis, es posible que los inversores hayan decidido que el riesgo de una crisis nunca puede eliminarse por completo y hayan actuado en consecuencia.
Referencias
Barro, R J (2006) «Rare disasters and asset markets in the twentieth century», Quarterly Journal of Economics 121(3), 823–866.
Barro, R J, y J F Ursúa (2008) «Macroeconomic crises since 1870», Brookings Papers on Economic Activity n.º 1, 255–350.
Mehra, R, y E C Prescott (1985) «The equity premium: A puzzle», Journal of Monetary Economics15(2), 145–161.
Nakamura, E, J Steinsson, R Barro, y J Ursúa (2013) «Crises and recoveries in an empirical model of consumption disasters», American Economic Journal: Macroeconomics 5(3), 35–74.
Shiller, R J (1981) «Do stock prices move too much to be justified by subsequent changes in dividends?», The American Economic Review 71(3), 421–436.
Tsai, J, y J A Wachter (2015) «Disaster risk and its implications for asset pricing», documento de trabajo NBER n.º 20926.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Jerry Tsai es profesor universitario de Economía en el Departamento de Economía de la Universidad de Oxford y miembro del Oxford-Man Institute of Quantitative Finance. Jessica Wachter es profesora Richard B. Worley de Gestión Financiera en la Wharton School of Business de la Universidad de Pensilvania.
Imagen: Trabajadores en silueta caminan frente a edificios de oficinas en el distrito financiero de Canary Wharf, en Londres. REUTERS/Luke MacGregor




