El dinero móvil y los pagos digitales han abierto la puerta a una nueva generación de productos que han reducido los costos y han convertido la atención a consumidores no bancarizados y subbancarizados en una propuesta empresarial prometedora. Sin embargo, pese a las innovaciones continuas y al crecimiento constante de los servicios financieros digitales, la adopción de estos productos sigue siendo baja y las tasas de uso suelen ser decepcionantes. Muchos proveedores de servicios financieros luchan por que estos productos digitales estén a la altura de todo su potencial para las empresas y los consumidores.
En Innovations for Poverty Action trabajamos para construir alianzas entre proveedores de servicios financieros e investigadores con el fin de mejorar el diseño y la prestación de los servicios financieros digitales. Mediante una serie de convocatorias de financiación competitiva anuales, apoyamos el desarrollo de evaluaciones aleatorizadas que sometan a prueba con rigor productos, características de productos y campañas que ayuden a los clientes no bancarizados y subbancarizados a beneficiarse del creciente acceso a los servicios financieros digitales. Estas pruebas se diseñarán para ayudar a los proveedores a identificar las soluciones más eficaces para fomentar el uso y promover comportamientos financieros saludables. Con el apoyo renovado de la Fundación Bill y Melinda Gates, nuestra actual convocatoria de propuestas apoyará la investigación de las alianzas más prometedoras.
La digitalización de los pagos y de las transferencias G2P puede aumentar la seguridad y la eficiencia, pero primero requiere que los proveedores desarrollen formas de incorporar a grandes redes de nuevos clientes. Una reciente alianza entre investigadores, proveedores financieros y fábricas de confección en Bangladés, por ejemplo, está probando la forma más eficaz de pasar a los trabajadores asalariados de fábricas del pago en efectivo a la nómina electrónica. A medida que programas similares ayudan a ampliar la base de usuarios de los servicios digitales, los proveedores podrían aprovechar estas plataformas para ampliar el acceso a productos adicionales dirigidos a segmentos específicos de la población, como las mujeres, los agricultores y los emprendedores.
Los productos financieros diseñados específicamente para las mujeres son una vía prometedora para los proveedores que buscan ampliar su base de clientes. Casi el 50 por ciento de las mujeres en las economías en desarrollo todavía no tienen acceso a los servicios financieros. Para los proveedores interesados en llegar a este grupo de clientes potenciales, es fundamental diseñar productos que respondan a las necesidades específicas de las mujeres. Un estudio reciente en Kenia, por ejemplo, constató que las tarjetas de cajero automático (ATM) que reducían las comisiones por transacción y aumentaban la accesibilidad seguían siendo menos utilizadas por las mujeres, que tendían a tener menos poder de negociación dentro del hogar. Este estudio pone de relieve que el mero acceso a los servicios financieros no garantiza su uso. En este caso, es posible que las mujeres del estudio prefirieran productos financieros que hicieran sus fondos menos accesibles y, por tanto, menos vulnerables a las peticiones de familiares y vecinos.
Una comprensión similar de las necesidades de los clientes es fundamental para atender de forma más amplia a los hogares de bajos ingresos. En cierto modo, la vida financiera de los pobres es más compleja y mentalmente exigente que la de los hogares más acomodados. Mientras que los ricos a menudo pueden asumir un pequeño error de cálculo, para los pobres puede ser catastrófico. A esto se suma que los ingresos irregulares o impredecibles hacen que las decisiones financieras se vuelvan rápidamente difíciles de gestionar. Los productos bien diseñados que ayudan a las personas a sortear con éxito las dificultades de la vida financiera cotidiana podrían generar una nueva demanda de productos financieros.
Los resultados de las próximas alianzas ayudarán a los proveedores de servicios a entender qué funciona y qué no, a medida que siguen ampliando el acceso a productos diseñados para los más pobres del mundo. Lo que aprendamos les ayudará a construir empresas sólidas y, al mismo tiempo, a prestar mejores servicios a quienes más los necesitan.
Este artículo se publica en colaboración con la Fundación Bill y Melinda Gates. La publicación no implica el respaldo a las opiniones del Foro Económico Mundial.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autores: Zahra Niazi es Senior Program Manager en el Programa de Inclusión Financiera de Innovations for Poverty Action. Beniamino Savonitto es director del Programa de Inclusión Financiera de Innovations for Poverty Action.
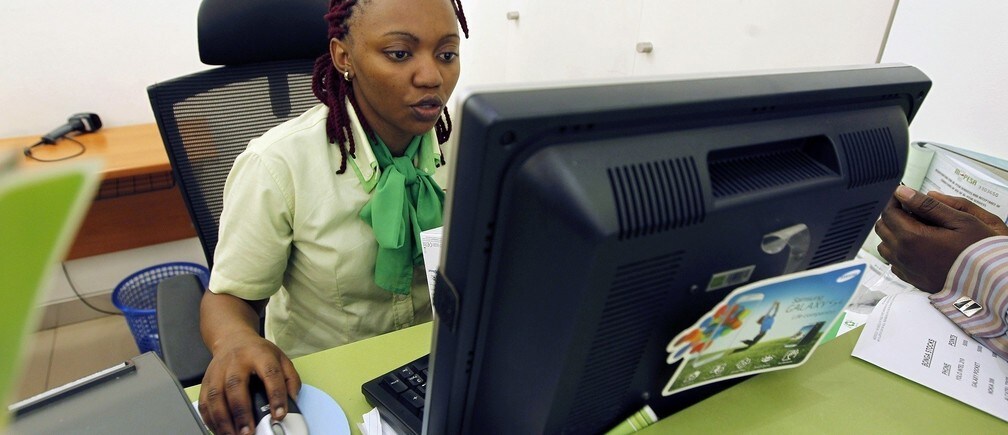
Imagen: Un empleado registra a un cliente para una transferencia de dinero móvil, conocida como M-Pesa, en el centro de atención de telefonía móvil de Safaricom, en el distrito financiero central de Nairobi, capital de Kenia, el 15 de julio de 2013. REUTERS/Thomas Mukoya




