Los banqueros centrales del mundo y los académicos que los siguen están viviendo su momento anual de reflexión en Jackson Hole, Wyoming. Pero el tema de la reunión de este año, «Desafíos para la política monetaria», puede fomentar una complacencia aislacionista y peligrosa.
En pocas palabras, modificar los objetivos de inflación, las estrategias de comunicación o incluso los balances no es una respuesta adecuada a los desafíos que enfrentan actualmente las principales economías. Más bien, diez años de inflación por debajo del objetivo en todo el mundo desarrollado, con otros 30 previstos por el mercado, y el rotundo fracaso de los extensos esfuerzos del Banco de Japón por elevar la inflación sugieren que lo que antes se consideraba axiomático es, en realidad, falso: los bancos centrales no siempre pueden fijar las tasas de inflación mediante la política monetaria.
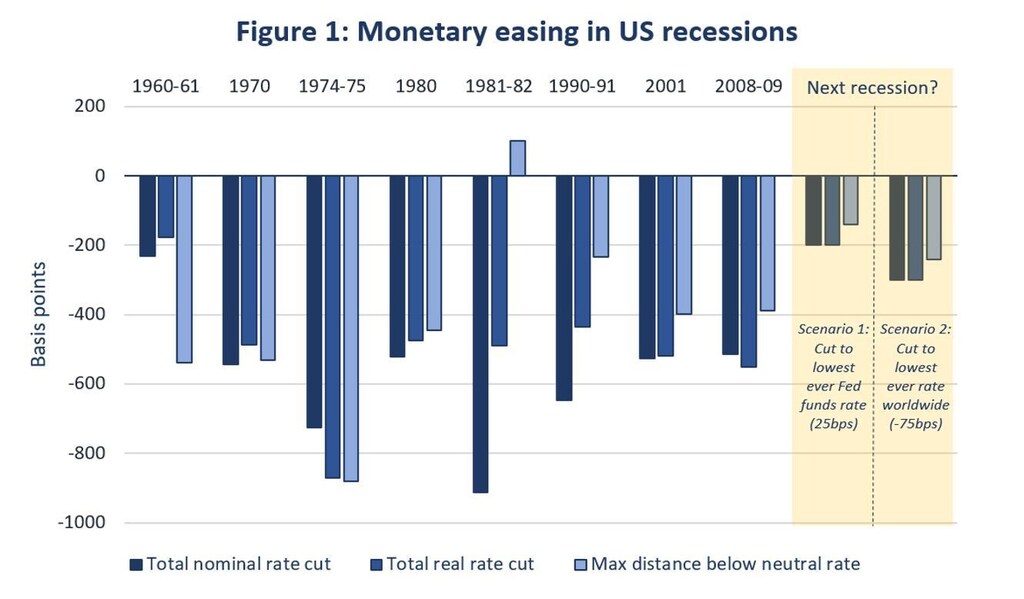
Europa y Japón se encuentran actualmente atrapados en lo que podría llamarse un agujero negro monetario: una trampa de liquidez en la que hay un margen mínimo para una política monetaria expansiva. Estados Unidos está a una recesión de un destino similar, dado que, como ilustra la figura siguiente, no habrá espacio suficiente para reducir los tipos de interés cuando llegue la próxima crisis. Y con tipos a diez años en torno al 1,5% y tipos reales a plazo negativos, el margen para la flexibilización cuantitativa y la orientación prospectiva que aporten estímulos adicionales es muy limitado, incluso suponiendo que estas herramientas sean eficaces (lo que dudamos).
Estos acontecimientos parecen dar más respaldo al concepto de estancamiento secular; de hecho, el problema es mucho más profundo de lo que generalmente se reconoce. En comparación con lo que se esperaba cuando uno de nosotros (Summers) intentóresucitar el concepto en 2013, los déficits y los niveles de deuda nacional son mucho más altos, los tipos de interés nominales y reales son mucho más bajos, y, sin embargo, el crecimiento del PIB nominal ha sido mucho más lento. Esto sugiere que existe un conjunto de fuerzas que reducen la demanda agregada, cuyo efecto solo se ha atenuado parcialmente mediante las políticas fiscales.
Los debates convencionales sobre política se basan en la tradición neokeynesiana (ya antigua) que considera los problemas macroeconómicos como un reflejo de fricciones que retrasan la convergencia hacia un equilibrio clásico de vaciado de mercados. La idea es que la combinación de inflación baja, un tipo de interés real neutral en descenso y un límite inferior efectivo para los tipos de interés nominales puede impedir la recuperación del pleno empleo. Según esta visión, todo lo que pueda hacerse para reducir los tipos de interés reales es constructivo y, con suficiente flexibilidad de los tipos de interés, el estancamiento secular puede superarse. Dado que el problema inmediato son los tipos reales excesivos, es natural buscar primero una solución en los bancos centrales y las políticas monetarias.
Cada vez somos más escépticos de que las cosas sean tan sencillas. La tendencia casi universal entre los banqueros centrales ha sido interpretar la coincidencia de tipos de interés reales muy bajos con una inflación no acelerada como una prueba de que el tipo de interés real neutral ha descendido, y utilizar los marcos convencionales de política monetaria con un tipo real neutral modificado.
Pero son posibles explicaciones más preocupantes. Existen razones sólidas para creer que la capacidad de los tipos de interés más bajos para estimular la economía se ha atenuado, o incluso se ha invertido.
La proporción de los sectores de bienes duraderos sensibles a los tipos de interés en el PIB ha disminuido. La importancia de los efectos del ahorro con objetivo ha crecido a medida que los tipos de interés han bajado, mientras que el efecto negativo de las reducciones de los tipos de interés sobre la renta disponible ha aumentado a medida que se han elevado las deudas públicas. Los tipos de interés en descenso en el entorno actual socavan la posición de capital de los intermediarios financieros y, por tanto, su capacidad crediticia. A medida que el ciclo económico se ha globalizado, el canal del tipo de cambio ha perdido importancia para la política monetaria. Con tipos de interés reales negativos, es dudoso que el coste del capital sea una restricción importante para la inversión.
Para abordar en primer lugar el caso más preocupante, dado que las reducciones de los tipos de interés tienen efectos tanto positivos como negativos sobre la demanda, puede ocurrir que no exista ningún tipo de interés real compatible con la plena utilización de los recursos. Las reducciones de los tipos de interés más allá de un cierto punto pueden restringir la demanda en lugar de aumentarla. En este caso, la política monetaria no solo no logrará el pleno empleo, sino que tampoco podrá aumentar la inflación. Si la demanda se queda sistemáticamente por debajo de la capacidad, la curva de Phillips implica que la inflación tenderá a bajar en lugar de subir.
Incluso si los recortes de los tipos de interés en todos los niveles aumentan en principio la demanda, existen motivos sustanciales de preocupación si este efecto es débil. Puede ocurrir que cualquier beneficio para la demanda a corto plazo se vea compensado por los efectos adversos de los tipos más bajos sobre el desempeño posterior. Esto podría suceder por razones macroeconómicas o microeconómicas.
Desde una perspectiva macroeconómica, los tipos de interés bajos fomentan el apalancamiento y las burbujas de activos al reducir los costes de endeudamiento y los factores de descuento, y al animar a los inversores a buscar rentabilidad. Casi todos los análisis de la crisis financiera de 2008 atribuyen al menos cierto papel a las consecuencias de los tipos de interés muy bajos que prevalecieron a principios de la década de 2000. En términos más generales, los estudiosos de las burbujas, desde el historiador económico Charles Kindleberger en adelante, siempre destacan el papel del dinero fácil y de la liquidez excesivamente abundante.
Desde una perspectiva microeconómica, los tipos bajos debilitan la salud de los intermediarios financieros al reducir su rentabilidad, dificultan la asignación eficiente del capital al permitir que incluso las empresas más débiles puedan hacer frente a sus obligaciones de servicio de la deuda, y también pueden inhibir la competencia al favorecer a las empresas establecidas. Hay algo malsano en una economía en la que las corporaciones pueden endeudarse e invertir de forma rentable incluso si el proyecto en cuestión genera un rendimiento nulo.
Estas consideraciones sugieren que reducir los tipos de interés puede no ser simplemente insuficiente, sino incluso contraproducente, como respuesta al estancamiento secular.
Esta formulación de la visión del estancamiento secular está estrechamente relacionada con el economista Thomas Palley y con su reciente crítica a la «economía del límite inferior cero»: los tipos de interés negativos quizá no remedien el desempleo keynesiano. De forma más general, al avanzar hacia la visión del estancamiento secular, hemos llegado a coincidir con el planteamiento que durante mucho tiempo han subrayado los autores de la tradición poskeynesiana (o, quizá más exactamente, de la tradición keynesiana original): el papel de determinadas fricciones y rigideces en las fluctuaciones económicas debe restarse importancia frente a una falta más fundamental de demanda agregada.
Si reducir los tipos será insuficiente o contraproducente, el ingenio de los banqueros centrales para flexibilizar la política monetaria en un entorno de estancamiento secular es precisamente lo que no se necesita. Lo que se necesita es reconocer la impotencia, para estimular los esfuerzos de los gobiernos por impulsar la demanda mediante políticas fiscales y otros medios.
En lugar de más economía neokeynesiana antigua, esperamos, aunque no lo esperamos con certeza, que la reunión de este año en Jackson Hole dé lugar a una nueva economía keynesiana antigua.




