Jackson Hole, Fráncfort, Washington y Nueva York son las ciudades más frecuentadas por los banqueros centrales. Kioto, Montreal, Copenhague y Doha han sido sede de algunas de las conferencias medioambientales más importantes de los últimos 20 años; contextos diferentes, históricamente distantes entre sí. Tras el acuerdo de la semana pasada, París podría recordarse como el lugar de encuentro que situó el cambio climático en la agenda de los bancos centrales.
Un cambio de actitud, más allá de los límites de Kioto
La semana pasada, representantes de 196 países se reunieron en la capital francesa con motivo de la COP21 y alcanzaron el acuerdo más significativo del mundo para abordar el cambio climático desde que el tema surgió como una gran prioridad política hace décadas. Las expectativas eran muy altas, a pesar de los resultados anteriores. La primera Conferencia de las Partes, en Berlín en 1995, fue un fracaso total; la conferencia más reciente, celebrada el año pasado en Lima, terminó en un punto muerto. La conferencia más conocida sigue siendo la de Kioto, gracias al protocolo firmado en diciembre de 1997 por más de 180 países, que entró en vigor en 2005 con la ratificación de los signatarios que en conjunto representaban más del 55 % de las emisiones mundiales de gases de efecto invernadero. Sin embargo, ese acuerdo tenía muchas limitaciones. China e India no estaban sujetas a las obligaciones, y Estados Unidos, que en aquel momento representaba más de un tercio de las emisiones mundiales, no lo ratificó.
Queda por ver si se aplicará el acuerdo de París, pero el ambiente ha cambiado y el resultado de la COP12 es una consecuencia de ello. Es hora de que los países industrializados y emergentes empiecen a trabajar juntos. En septiembre pasado, el acuerdo entre Barack Obama y Xi Jinping en materia de lucha contra el calentamiento global fue una buena señal. También lo fue el reciente compromiso público de 79 empresas multinacionales de reducir las emisiones y el consumo de energía. En los últimos años, ha aumentado el sentido de urgencia y la concienciación sobre este tema. La actitud de los banqueros centrales también ha cambiado.
El calentamiento global que congela el mundo financiero
Esto se confirmó en un discurso de Mark Carney, gobernador del Banco de Inglaterra, en el que señaló los costes, actuales y futuros, provocados por el cambio climático. Aunque hablaba del calentamiento global, su discurso provocó escalofríos entre el público. Desde 1980, los fenómenos relacionados con el clima se han triplicado y las pérdidas aseguradoras, netas de inflación, se han multiplicado por cinco, alcanzando los 50 000 millones de dólares al año.
Las consecuencias van mucho más allá del sector asegurador y afectan a la estabilidad financiera mundial de forma más amplia, un asunto prioritario para los bancos centrales. Existen tres riesgos. Un riesgo físico, relativo a las indemnizaciones de seguros por daños causados por inundaciones y tormentas, especialmente en la agricultura y el comercio. Un riesgo de responsabilidad, relacionado con la posible demanda futura de compensación por parte de los afectados contra los presuntos responsables, principalmente empresas de los sectores minero y petrolero. Por último, existe un riesgo de transición, es decir, el ajuste económico hacia un modelo más sostenible. Estos tres factores podrían socavar el equilibrio económico actual y generar inestabilidad en los mercados financieros.
Inestabilidad en el sector macroeconómico y costes de ajuste
El concepto de ajuste en relación con el cambio climático es central. En ausencia de acuerdos y decisiones conjuntas en favor de un crecimiento sostenible, el riesgo es que el cambio climático provoque un aumento sustancial de la inestabilidad macroeconómica. Una tasa de crecimiento que fluctúe significativamente de un año a otro de forma muy impredecible colocaría a los bancos centrales en una posición difícil.
Si, en cambio, el ajuste se planifica con cierto grado de cooperación entre países, la transición podría volverse más gradual a lo largo de un período de tiempo, más predecible y probablemente crearía nuevas oportunidades de crecimiento y empleo, mediante el desarrollo de nuevas tecnologías y fuentes de energía renovables. Sin embargo, incluso en este caso existiría cierto grado de inestabilidad, como es habitual al cambiar las estructuras productivas de un sistema económico.
Volatilidad de los precios agrícolas y retos para la política monetaria
Un sector especialmente sensible al cambio climático es la agricultura. Más sequías, inundaciones y heladas podrían agravar la volatilidad de los precios, que ya estamos viendo en los últimos años. Además, los cambios en las precipitaciones y en las temperaturas medias afectan a la productividad y a la distribución geográfica de los cultivos a largo plazo.
Asimismo, el aumento del CO2 y de las temperaturas favorece el desarrollo y la propagación de nuevos parásitos y patógenos, que en la actualidad son responsables de alrededor del 30 % de la pérdida de producción agrícola. El sector ganadero también se ve afectado negativamente.
Esta volatilidad dificulta la adopción de una política monetaria adecuada y la predicción del impacto en la economía. Además, el aumento de los productos agrícolas puede afectar significativamente al coste de la vida en los países en desarrollo, donde la proporción de la renta destinada al consumo de alimentos es muy elevada.
Precios de la energía e inflación: la difícil posición de los bancos centrales
La energía es otro sector muy sensible al cambio climático. De hecho, una aplicación rigurosa de un acuerdo internacional para reducir el calentamiento global desencadenaría un aumento de los precios de los combustibles fósiles. Esto interferiría directamente con el objetivo primordial de los bancos centrales: la estabilidad de precios. Todavía guardamos un vivo recuerdo de lo ocurrido en los años setenta, cuando dos crisis del petróleo provocaron un fuerte aumento de la inflación en las economías avanzadas.
Hoy, sin embargo, muchas de estas economías tienen una estructura diferente y dependen menos de los combustibles fósiles. De hecho, entre 1999 y 2000, los precios del petróleo, que casi se duplicaron, produjeron solo un aumento inflacionista marginal.
En cualquier caso, el papel de los bancos centrales sigue siendo complejo. Por un lado, no deberían oponerse a un aumento de los costes energéticos, para evitar socavar las políticas climáticas destinadas a hacer las economías más sostenibles. Por otro lado, no pueden bajar la guardia en cuanto a los niveles generales de precios. El aumento de los costes energéticos podría, de hecho, generar tensiones salariales con el objetivo de mantener un poder adquisitivo estable, desencadenando una espiral inflacionista.
Una decisión conjunta a favor de una economía más verde podría permitirnos gestionar mejor el momento del ajuste económico, minimizando la incertidumbre y la volatilidad, y abriendo nuevas vías de crecimiento. Sin embargo, la transición no estará exenta de dificultades y las decisiones de política monetaria, en cualquier caso, seguirán siendo muy complejas. Incluso si se alcanzara un acuerdo para frenar el calentamiento global, la «temperatura» en los bancos centrales seguirá siendo muy alta.
Este artículo, en una versión ligeramente diferente, se publicó en italiano en AffarInternazionali
Autores: Marco Magnani es profesor de Economía Monetaria y Financiera en LUISS en Roma y miembro no residente del IAI – Instituto de Asuntos Internacionales. Como Senior Fellow en la Harvard Kennedy School ha publicado Sette Anni di Vacche Sobrie (UTET) y Creating Economic Growth (PalgraveMamillan). Gilda Giordani es estudiante de posgrado en Relaciones Internacionales en LUISS, con un fuerte interés por los temas de energía y cambio climático.
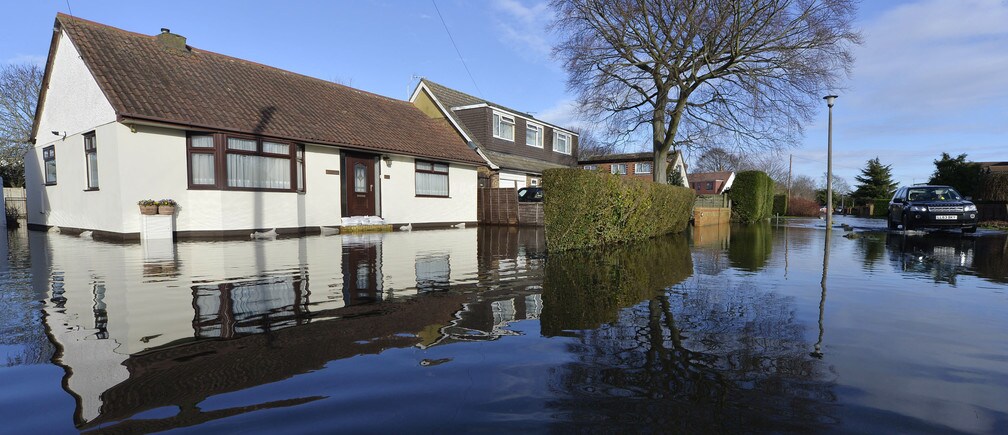
Imagen: Un vehículo todoterreno circula por calles inundadas en Wraysbury, en el sur de Inglaterra, 13 de enero de 2014. REUTERS/Toby Melville




