¿Por qué son tan bajos los rendimientos a largo plazo del Reino Unido? Se debate mucho sobre lo que los mercados financieros nos dicen acerca del futuro económico a largo plazo. En el Reino Unido, el rendimiento de la deuda pública nominal a 25 años ronda el 2¾%, lo que —a pesar de los movimientos recientes— es excepcionalmente bajo según los parámetros históricos (Gráfico 1).
Gráfico 1. Rendimientos nominales de los bonos del Estado
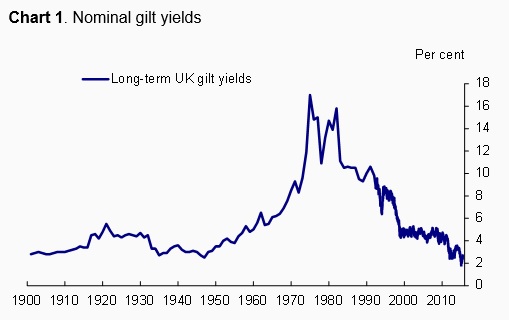
Fuente: Barclays Equity Gilt Study 2015, Bloomberg y cálculos del Banco.
Nota: De 1899 a 1961, el rendimiento de los bonos del Estado corresponde a observaciones anuales basadas en los precios de los fondos británicos sin fecha de vencimiento. De 1962 a 1991, corresponde a observaciones anuales basadas en una cartera de valores elegidos para representar lo más fielmente posible un título a 20 años. Desde 1992 hasta la actualidad, corresponde a observaciones diarias del bono de referencia británico a 20 años de Bloomberg.
Hay dos visiones del mundo distintas que podrían explicar los niveles excepcionalmente bajos de los rendimientos de los bonos del Estado.
Un conjunto de explicaciones (expectativas de baja inflación, bajo crecimiento del producto potencial o vientos en contra extremadamente persistentes) sugeriría que los participantes del mercado tienen una perspectiva muy pesimista para las próximas décadas.
El segundo conjunto (los efectos persistentes de una recesión de balances, una mayor ponderación de los riesgos a la baja y un papel importante de las primas por plazo) no sugeriría una perspectiva central sombría, sino que las bajas tasas de interés a largo plazo reflejan medidas precautorias adoptadas por participantes públicos y privados del mercado para reducir la vulnerabilidad ante resultados adversos.
¿Qué muestran las pruebas?
La visión pesimista sobre las perspectivas
Expectativas de inflación
Dado que parte del descenso de los rendimientos nominales en los últimos años coincidió con una caída marcada e inesperada de la inflación general en el Reino Unido, cabe preguntarse si hemos experimentado o no un cambio sustancial a la baja en las expectativas de inflación a largo plazo. A juzgar por el comportamiento de las medidas de expectativas de inflación derivadas de los bonos del Estado indexados, los mercados asignan una probabilidad baja a que la debilidad actual de la inflación resulte permanente (Gráfico 2). Esto es coherente con la opinión de que la mayoría del descenso de la inflación desde mediados de 2013 puede atribuirse a factores que probablemente no tengan efectos permanentes sobre ella, en particular la caída de los precios de los alimentos y los combustibles y la apreciación de la libra esterlina. Los datos recientes ofrecen cierto respaldo adicional a esta opinión. La inflación general ha repuntado ligeramente, del -0,1% en el año hasta abril al +0,1% en el año hasta mayo. Quizá más importante para evaluar la trayectoria futura de la inflación, el crecimiento salarial repuntó hasta un crecimiento anual del 2,7% en los datos de abril de 2015.
Gráfico 2. Las medidas de expectativas de inflación a largo plazo implícitas en el mercado se han mantenido estables

Fuente: ONS y cálculos del Banco.
Disminución del crecimiento del producto potencial
Otra interpretación del nivel actual bajo de los rendimientos es que los participantes de los mercados financieros dudan de que el rendimiento de la inversión —y, por implicación, el crecimiento del producto potencial— pueda volver a los niveles anteriores a la crisis. A largo plazo, el determinante más importante del crecimiento del producto potencial es el crecimiento de la productividad, que a su vez depende del ritmo al que se generan y aplican nuevas ideas. Dado el rendimiento muy decepcionante de la productividad del Reino Unido en los últimos 7 años, quizá sería comprensible que los mercados financieros hubieran perdido la esperanza de que el crecimiento de la productividad volviera alguna vez. Quizá coincidan con quienes sostienen que las innovaciones recientes no pueden contribuir tanto al crecimiento de la productividad como lo hicieron en su día innovaciones históricas como la bombilla eléctrica, el motor de combustión interna y la fontanería interior.1
Sin embargo, en la historia de la humanidad ha habido muchos periodos en los que el pesimismo sobre la innovación y el progreso tecnológico ha resultado infundado, desde al menos la época de Malthus. Hay muchas innovaciones prometedoras que aún no se han aprovechado plenamente.2 La impresión 3D está transformando el proceso de I+D al aumentar enormemente la capacidad de producir prototipos. Se están desarrollando robots avanzados que permitirán una mayor precisión y seguridad en su uso, aumentando así nuestra capacidad de automatizar muchas actividades rutinarias. Las empresas están aprendiendo a aprovechar el potencial de los macrodatos, lo que les permitirá personalizar mejor sus productos y reducir los residuos.
La combinación de un caudal impresionante de ideas y un sistema financiero lo bastante estable para facilitar su aplicación me hace confiar razonablemente en que el crecimiento de la productividad volverá en algún momento. Además, creo razonable esperar que esa reanudación del crecimiento de la productividad se produzca durante el próximo año más o menos, a medida que la continua reducción de la capacidad ociosa del mercado laboral aumente los incentivos para incrementar la producción elevando la producción por trabajador. Pero, como han aprendido muchos pronosticadores de la productividad, puede ser difícil identificar los puntos de inflexión exactos de las variables macroeconómicas, por lo que la incertidumbre sobre el momento en que esto ocurrirá es alta.
Fuerzas cíclicas extremadamente persistentes
Otra explicación pesimista es que los participantes del mercado creen que las fuerzas cíclicas que actualmente justifican niveles muy bajos del tipo bancario persistirán durante las próximas décadas. Dicho de otro modo, que estamos entrando en un periodo de estancamiento secular o de insuficiencia crónica de la demanda, un tema que se ha debatido con frecuencia en las contribuciones a Vox EU.3
Mi opinión es que, aunque los vientos en contra que han caracterizado la economía en los años transcurridos desde la crisis han resultado persistentes, sería excesivamente pesimista considerar como hipótesis central que, en efecto, serán permanentes. De hecho, ya hay indicios incipientes de que algunos de los vientos en contra que afectan a la economía del Reino Unido han empezado a ceder. Desde hace algún tiempo, los agentes del Banco vienen informando de una mejora constante de las condiciones crediticias (Gráfico 3) para las empresas, y nuestra encuesta sobre las condiciones crediticias apunta a una situación similar para los hogares. Además, la continua solidez de la confianza empresarial y de los consumidores sugiere una fortaleza subyacente del crecimiento de la demanda interna.
Gráfico 3. Ha mejorado la disponibilidad de crédito para las empresas

Nota: Estas celdas indican las evaluaciones nacionales de los agentes del Banco sobre la disponibilidad de crédito para las empresas. Cuanto mayor es la intensidad del rojo, más restrictiva es la disponibilidad de crédito; cuanto mayor es la intensidad del verde, más holgada es. El amarillo indica condiciones normales. Incluye crédito bancario y no bancario.
La visión precautoria
Una recesión de balances
La visión precautoria se centra en diversas explicaciones de los bajos rendimientos a largo plazo que difieren de las expectativas centrales de los participantes sobre la economía. Un argumento es que estamos presenciando un patrón típico de una recesión de balances. A las recesiones precedidas por una gran acumulación de crédito suelen seguirles caídas más graves y prolongadas. Una razón es que los agentes económicos tienden a centrarse en reducir los niveles de deuda, en detrimento de proyectos que, de otro modo, cabría esperar que tuvieran un valor actual neto positivo. En tal situación, el tipo de interés necesario para equilibrar el mercado del ahorro y la inversión puede ser, en efecto, muy bajo.4
El comportamiento de la economía desde 2008-09 presenta los rasgos característicos de una recesión de balances, en la que el aumento de la cautela a nivel individual y sectorial impulsó la evolución agregada: primero, las instituciones financieras redujeron la oferta de crédito a la economía real; después, las empresas y los hogares se volvieron simultáneamente más pesimistas sobre las perspectivas y reevaluaron la necesidad de mantener sus propias reservas de liquidez. Cuando los balances del sector público llegaron a sus límites, llegó el turno del desapalancamiento a escala nacional mediante la consolidación fiscal, un proceso que probablemente continuará durante algún tiempo en el Reino Unido y la zona del euro.
El elemento crucial de esta interpretación es que el impulso al desapalancamiento no durará para siempre. De hecho, parece que este deseo precautorio de reconstruir los balances empieza a atenuarse. Por ejemplo, las empresas han ido aumentando lenta pero seguramente la cantidad que invierten en relación con la que ahorran (Gráfico 4).
Gráfico 4. Las empresas están aumentando la cantidad que invierten en relación con la que ahorran

Fuente: ONS.
Mayor ponderación de los riesgos a la baja
La quinta interpretación es que, aunque los participantes de los mercados financieros no tienen expectativas centrales particularmente sombrías sobre la trayectoria de la economía en las próximas décadas, sí asignan a los riesgos a la baja un peso significativamente mayor que antes de la crisis.5 Una mayor conciencia de la posibilidad de desastres económicos poco frecuentes puede ejercer presión a la baja sobre los tipos sin riesgo y abrir una brecha entre estos y el rendimiento de los activos de riesgo (incluidos los préstamos a instituciones financieras). Creo razonable dar cierto peso a esta interpretación: no sería sorprendente que, tras la Gran Recesión, la crisis de la zona del euro y una serie de perturbaciones geopolíticas, los agentes fueran más reacios al riesgo.
Primas por plazo
Una última explicación precautoria es que las «primas por plazo» (la compensación positiva o negativa que los inversores exigen para invertir en un título con vencimiento más largo, además de los rendimientos que podrían esperarse de renovar inversiones a corto plazo) han disminuido. Por su propia naturaleza, no son observables, por lo que las primas por plazo deben estimarse. El Gráfico 5 muestra una estimación del efecto de las primas por plazo sobre los rendimientos de los bonos del Estado del Reino Unido desde agosto del año pasado, mediante una técnica basada en la de Adrian, Crump y Moench (2013). Próximamente estará disponible más información sobre cómo se obtienen estas estimaciones en el nuevo blog del personal del Banco,6 pero el mensaje principal es que, durante este periodo, las primas por plazo fueron un factor importante del descenso de los rendimientos.
Gráfico 5. Las primas por plazo han sido un factor importante en el descenso de los rendimientos

Fuente: cálculos del Banco
Nota: El gráfico muestra estimaciones de la contribución al cambio en los rendimientos de los bonos del Estado a 10 años entre finales de julio de 2014 y finales de abril de 2015. Derivadas mediante el modelo descrito en Malik, S y Meldrum A (2014).
Hay varias explicaciones posibles para la disminución de las primas por plazo del Reino Unido. Una que ha tenido gran protagonismo en la recopilación de información de mercado son los efectos indirectos de las medidas de política monetaria internacionales.7 El BCE y el Banco de Japón comprarán activos por un valor equivalente a toda la emisión neta de los gobiernos de economías avanzadas durante los próximos 15 meses. Por supuesto, estas medidas no deben considerarse exógenas, sino más bien como precauciones adoptadas por los responsables de las políticas en respuesta a los vientos en contra que afrontan las economías de la zona del euro y de Japón.
No debería sorprender que estos grandes flujos (o la expectativa de que se produzcan) tengan efectos indirectos sobre los tipos de financiación en el Reino Unido. Dado que los bonos del Estado británicos y los de otros gobiernos son sustitutos (en distintos grados), cabe esperar que sus precios evolucionen conjuntamente; del mismo modo que, si el BCE comprara 1 billón de dólares de mantequilla de la zona del euro, cabría esperar que subiera el precio de la margarina británica. Con la misma lógica, es plausible que el reciente repunte de los rendimientos tanto en la zona del euro como de los bonos del Estado británicos sea una reversión de algunos de los efectos iniciales sobre los precios que siguieron al inicio de la expansión cuantitativa del BCE.
Conclusión
El bajo nivel de los rendimientos a largo plazo en el Reino Unido podría interpretarse como una expectativa de los mercados financieros de un periodo muy prolongado de bajo crecimiento o baja inflación, o ambos. Parecería un pronóstico excesivamente sombrío por tres razones: primero, no cabe esperar que los factores que actualmente presionan a la baja la inflación lo hagan permanentemente; segundo, los vientos en contra que afectan actualmente a la demanda de la economía deberían seguir cediendo gradualmente en los próximos años; y tercero, la reanudación del crecimiento de la productividad debería facilitar el crecimiento del producto potencial a largo plazo.
En cambio, parece probable que el bajo nivel actual de los rendimientos refleje la influencia de una serie de medidas precautorias adoptadas por participantes públicos y privados de los mercados financieros. Desde el inicio de la crisis financiera, los hogares, las empresas y los gobiernos han mostrado un mayor deseo de reducir su deuda; los participantes de los mercados financieros han buscado una mayor protección frente a los riesgos a la baja; y los bancos centrales internacionales han puesto en marcha programas de compra de activos en respuesta a la evolución económica. Estas son razones legítimas del bajo nivel de los rendimientos a largo plazo en el Reino Unido. Pero no deben confundirse con una señal de que los vientos en contra que afectan actualmente a la economía nominal y real persistirán durante las próximas décadas.
Referencias
Adrian, T, R K Crump y E Moench (2013), «Pricing the term structure with linear regressions», Federal Reserve Bank of New York Staff Report n.º 340
Barro R (2006), «Rare disasters and asset markets in the twentieth century», The Quarterly Journal of Economics 121 (3)
Gordon, R J (2012), «Is US economic growth over? Faltering innovation confronts the six headwinds», documento de trabajo NBER n.º 18315
Gordon, R J (2014), «The demise of US economic growth: Restatement, Rebuttal and Reflections», documento de trabajo NBER n.º 18315
Malik S y A Meldrum (2014), «Evaluating the robustness of UK term structure decompositions using linear regression methods», documento de trabajo del Banco de Inglaterra n.º 518
Mokyr, J (2014), «What today’s economic gloomsayers are missing», http://on.wsj.com/1w66q1z
Rogoff (2015), «Debt supercycle, not secular stagnation», VoxEU.org, 22 de abril
Summers L (2014), «Reflections on the new ‘Secular stagnation’ hypothesis», VoxEU.org, 30 de octubre
Teulings, C y R Baldwin (2014), Secular stagnation: facts, causes and cures, CEPR Press.
Notas al pie
1 Como se expone en Gordon (2012). Gordon (2014) destaca que esta desaceleración de la innovación será uno de los factores que contribuirán a una desaceleración generalizada del crecimiento, impulsada también por la demografía, el nivel educativo, la desigualdad y el exceso de deuda del sector público.
2 Véase Mokyr (2014)
3 Véanse Summers (2014) y Teulings y Baldwin (2014)
4 La hipótesis de que el débil crecimiento posterior a la crisis representa un superciclo de deuda que acabará llegando a su fin se expone en Rogoff (2015).
5 Barro (2006) muestra que la posibilidad de desastres económicos poco frecuentes puede explicar los bajos tipos sin riesgo y abrir una brecha entre estos y el rendimiento de los activos de riesgo (incluidos los préstamos a instituciones financieras).
6 http://bankunderground.co.uk/
7 Para más información sobre el programa de información de mercado del Banco, véase:http://www.bankofengland.co.uk/markets/Documents/marketintelligence/char…
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autora: Minouche Shafik asumió el cargo de vicegobernadora de Mercados y Banca del Banco de Inglaterra el 1 de agosto de 2014.
Imagen: Trabajadores en silueta caminan frente a torres de oficinas en el distrito financiero de Canary Wharf. REUTERS/Luke MacGregor.




