Ya se trate de cifras del PIB o estadísticas de desempleo, indicadores de confianza o datos de inflación, la percepción es que los países europeos se encuentran en puntos muy distintos del ciclo económico.
El gráfico siguiente ofrece otra medida de la amplia —y aún creciente— divergencia dentro de la economía europea. La cifra ilustra un índice del número de empresas que se enfrentan a la quiebra, tomando el primer trimestre de 2007 como base 100. Esto permite comparar eficazmente las tendencias, dejando de lado las distintas características económicas inherentes a cada país. Como producir estos datos resulta laborioso, solo están disponibles para un conjunto limitado de países. Sin embargo, es posible detectar patrones interesantes.
Como cabía esperar, la mayoría de los países experimentaron un aumento de las quiebras empresariales cuando la crisis financiera alcanzó su momento más crítico a principios de 2009. A partir de entonces, las distintas economías evolucionaron de maneras diferentes: el Reino Unido fue normalizándose progresivamente, Francia se estabilizó en niveles más altos y los Países Bajos atravesaron un segundo episodio en 2012-2013. La mortalidad empresarial de Alemania no se vio significativamente afectada durante el período analizado, posiblemente también gracias a sus flexibles modalidades de trabajo a tiempo parcial.
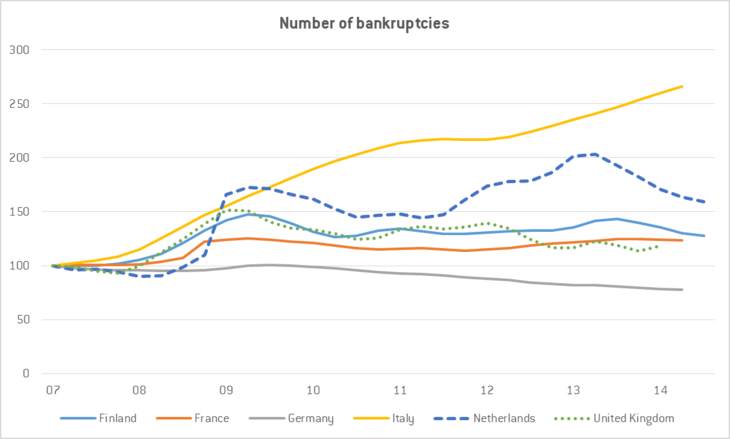
Italia destaca por ser un país donde las quiebras empresariales ya se han más que duplicado (266 % en el segundo trimestre de 2014) con respecto al período anterior a la crisis, y todavía no vemos señales de que esta tendencia vaya a revertirse. Los economistas más «orientados a la oferta» entre nosotros quizá lo consideren parcialmente una buena noticia: según la tesis schumpeteriana de la «destrucción creativa», cuando más empresas improductivas abandonan el mercado, los factores de producción (capital y trabajadores) se redistribuyen entre las empresas que sobreviven o tienen mayor productividad. Además, esto abrirá espacio para que entren nuevas empresas en el mercado. Aunque en principio sea cierto, seguimos viendo muy pocas señales de que estos mecanismos positivos estén en marcha; ahora Italia tiene la segunda tasa más alta de jóvenes que ni estudian, ni trabajan, ni reciben formación (NEET) de toda la UE (27,3 % en el grupo de edad de 15 a 34 años en 2013), solo por detrás de Grecia. Además, el número de nuevas empresas que entraron en el mercado en el segundo trimestre de 2014 fue aproximadamente un 20 % inferior al nivel anterior a la crisis (83,5 %).
En un artículo reciente y convincente, Pellegrino y Zingales (2014) sugieren que los orígenes del malestar italiano deben buscarse en la incapacidad de las empresas del país para hacer frente a la competencia de China, adoptar la revolución de las TIC y superar una falta generalizada de meritocracia en la selección y promoción directivas. Al mismo tiempo, el BCE (2014) muestra que en Italia la correlación entre el tamaño de las empresas y sus niveles de productividad es débil, lo que sugiere que los recursos se asignan mal no solo entre sectores, sino también dentro de un mismo sector.
Si este es el caso, apoyar a las empresas existentes no es la cura adecuada, sino más bien un paliativo temporal para el malestar italiano. Lo que hace falta es un conjunto de reformas de amplio alcance que garantice que, cuando estas antiguas empresas ineficientes quiebren y abandonen el mercado, los recursos se destinen efectivamente allí donde puedan utilizarse de forma productiva. Esto incluye una legislación de protección del empleo menos estricta, políticas activas del mercado laboral orientadas a volver a formar a los trabajadores despedidos, la simplificación de los engorrosos trámites que ahora se exigen para crear una empresa y la negociación salarial descentralizada, por mencionar solo algunas medidas. Cuanto más se pospongan estas reformas, más experimentará Italia talentos desaprovechados y destrucción empresarial, en lugar de «destrucción creativa».
Este artículo se publicó originalmente en Bruegel Blog. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alessio Terzi es investigador afiliado en la Hertie School of Governance.
Imagen: Se ven billetes falsos de euro dentro de un bloque de hielo que simboliza las medidas de austeridad. REUTERS/Eric Vidal.




