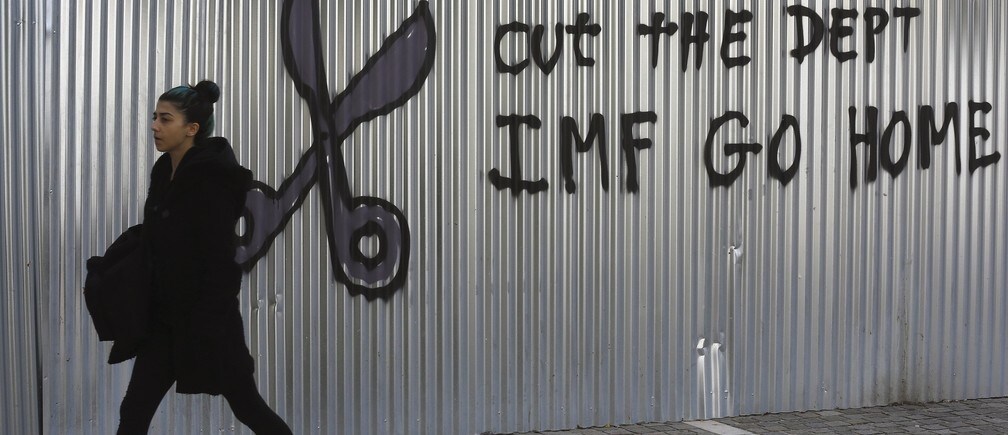
Cuando comenzó la crisis del euro hace media década, los economistas keynesianos predijeron que las medidas de austeridad que se estaban imponiendo a Grecia y a los demás países en crisis fracasarían. Frenarían el crecimiento y aumentarían el desempleo, e incluso no lograrían reducir la proporción entre deuda y PIB. Otros —en la Comisión Europea, el Banco Central Europeo y algunas universidades— hablaban de contracciones expansivas. Pero incluso el Fondo Monetario Internacional sostenía que las contracciones, como los recortes del gasto público, eran precisamente eso: contractivas.
Apenas necesitábamos otra prueba. La austeridad había fracasado repetidamente, desde su uso temprano durante la presidencia de Herbert Hoover en Estados Unidos, cuando convirtió el desplome bursátil en la Gran Depresión, hasta los «programas» del FMI impuestos en Asia Oriental y América Latina en las últimas décadas. Y, sin embargo, cuando Grecia tuvo problemas, se volvió a intentar.
Grecia logró en gran medida cumplir el mandato fijado por la «troika» (la Comisión Europea, el BCE y el FMI): convirtió un déficit presupuestario primario en un superávit primario. Pero la contracción del gasto público ha sido previsiblemente devastadora: un desempleo del 25 %, una caída del PIB del 22 % desde 2009 y un aumento del 35 % en la proporción entre deuda y PIB. Y ahora, con la contundente victoria electoral del partido antiausteridad Syriza, los votantes griegos han declarado que ya han tenido suficiente.
Entonces, ¿qué hay que hacer? Primero, seamos claros: se podría culpar a Grecia de sus problemas si fuera el único país en el que la medicina de la troika fracasó estrepitosamente. Pero España tenía superávit y una baja proporción de deuda antes de la crisis, y también está en depresión. Lo que se necesita no es tanto una reforma estructural en Grecia y España como una reforma estructural del diseño de la eurozona y un replanteamiento fundamental de los marcos de políticas que han dado lugar al pésimo desempeño de la unión monetaria.
Grecia también nos ha recordado una vez más cuán urgente es que el mundo cuente con un marco para la reestructuración de la deuda. El endeudamiento excesivo causó no solo la crisis de 2008, sino también la crisis de Asia Oriental en la década de 1990 y la crisis latinoamericana en la década de 1980. Sigue causando un sufrimiento incalculable en Estados Unidos, donde millones de propietarios han perdido sus viviendas, y ahora amenaza a millones más en Polonia y otros lugares que contrajeron préstamos en francos suizos.
Dada la cantidad de sufrimiento que provoca el endeudamiento excesivo, cabe preguntarse por qué personas y países se han colocado repetidamente en esta situación. Después de todo, esas deudas son contratos —es decir, acuerdos voluntarios—, así que los acreedores son tan responsables de ellas como los deudores. De hecho, podría decirse que los acreedores son más responsables: por lo general, son instituciones financieras sofisticadas, mientras que los prestatarios suelen estar mucho menos familiarizados con las vicisitudes del mercado y los riesgos asociados a distintos acuerdos contractuales. De hecho, sabemos que los bancos estadounidenses se aprovecharon de sus prestatarios, explotando su falta de conocimientos financieros.
Todos los países (avanzados) han comprendido que, para que el capitalismo funcione, hay que dar a las personas una nueva oportunidad. Las prisiones para deudores del siglo XIX fueron un fracaso: inhumanas y nada eficaces para garantizar el reembolso. Lo que sí ayudó fue ofrecer mejores incentivos para conceder préstamos responsables, haciendo que los acreedores asumieran más responsabilidad por las consecuencias de sus decisiones.
A escala internacional, todavía no hemos creado un proceso ordenado que permita a los países empezar de nuevo. Incluso antes de la crisis de 2008, las Naciones Unidas, con el apoyo de casi todos los países en desarrollo y emergentes, buscaban crear un marco de ese tipo. Pero Estados Unidos se ha opuesto rotundamente; quizá quiera reinstaurar las prisiones para los funcionarios de países excesivamente endeudados (si es así, podría haber espacio disponible en la bahía de Guantánamo).
La idea de restablecer las prisiones para deudores puede parecer descabellada, pero encuentra eco en el actual discurso sobre el riesgo moral y la rendición de cuentas. Se teme que, si se permite a Grecia reestructurar su deuda, vuelva a meterse en problemas, al igual que otros países.
Esto es un completo disparate. ¿Alguien en su sano juicio cree que un país se sometería voluntariamente a lo que ha vivido Grecia solo para obtener beneficios a costa de sus acreedores? Si existe riesgo moral, es por parte de los prestamistas —sobre todo del sector privado—, a quienes se ha rescatado repetidamente. Si Europa ha permitido que estas deudas pasaran del sector privado al público —un patrón bien establecido durante el último medio siglo—, es Europa, no Grecia, quien debería asumir las consecuencias. De hecho, la difícil situación actual de Grecia, incluido el enorme aumento de la proporción de deuda, se debe en gran medida a los desacertados programas de la troika que se le impusieron.
Así pues, lo «inmoral» no es la reestructuración de la deuda, sino su ausencia. Los dilemas que afronta hoy Grecia no tienen nada de excepcional: muchos países han estado en la misma situación. Lo que hace más difícil abordar los problemas de Grecia es la estructura de la eurozona: la unión monetaria implica que los Estados miembros no pueden salir de apuros mediante una devaluación, pero la mínima solidaridad europea que debería acompañar esa pérdida de flexibilidad en materia de políticas sencillamente no existe.
Hace setenta años, al final de la Segunda Guerra Mundial, los Aliados reconocieron que había que dar a Alemania una nueva oportunidad. Comprendieron que el ascenso de Hitler tuvo mucho que ver con el desempleo (no con la inflación) que resultó de imponer más deuda a Alemania al final de la Primera Guerra Mundial. Los Aliados no tuvieron en cuenta la insensatez con que se habían acumulado las deudas ni hablaron de los costos que Alemania había impuesto a otros. En cambio, no solo condonaron las deudas, sino que también prestaron ayuda; además, las tropas aliadas estacionadas en Alemania aportaron un estímulo fiscal adicional.
Cuando las empresas quiebran, un canje de deuda por capital es una solución justa y eficiente. El enfoque equivalente para Grecia consiste en convertir sus bonos actuales en bonos vinculados al PIB. Si a Grecia le va bien, sus acreedores recuperarán una mayor parte de su dinero; si no, recibirán menos. Así, ambas partes tendrían un poderoso incentivo para aplicar políticas favorables al crecimiento.
Pocas veces unas elecciones democráticas transmiten un mensaje tan claro como las de Grecia. Si Europa dice no a la exigencia de los votantes griegos de cambiar el rumbo, está diciendo que la democracia no tiene importancia, al menos en lo que respecta a la economía. ¿Por qué no suprimir simplemente la democracia, como hizo en la práctica Terranova cuando entró en administración judicial antes de la Segunda Guerra Mundial?
Cabe esperar que se impongan quienes comprenden la economía de la deuda y la austeridad, y creen en la democracia y los valores humanitarios. Está por verse si lo lograrán.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Joseph E. Stiglitz, premio Nobel de Economía y profesor universitario en Columbia University, presidió el Consejo de Asesores Económicos del presidente Bill Clinton y fue vicepresidente sénior y economista jefe del Banco Mundial.
Imagen: Una mujer pasa junto a unas pintadas contra el Fondo Monetario Internacional en el centro de Atenas. REUTERS/Yannis Behrakis




