Los mercados emergentes se han desacelerado junto con un aumento de las tasas a largo plazo en Estados Unidos. Ha crecido el temor a las ‘paradas súbitas’ en los flujos de capital. La literatura académica sobre flujos de capital, quizás como en otros ámbitos, ha tendido a centrarse en preocupaciones contemporáneas:
Durante los años ochenta, la fuga de capitales ocupó el centro de atención; dicho de otro modo, las salidas brutas de residentes ocuparon el centro de atención (véanse Cuddington 1986, Dooley 1986).1
Durante los años noventa y principios de los dos mil, la atención se centró en las paradas súbitas de los flujos netos, que requerían ajustes en la cuenta corriente.
Con la crisis financiera global, el análisis de los flujos brutos volvió a ponerse de moda, pero se amplió para incluir tanto a las economías avanzadas como a las economías en desarrollo:
Una línea de este trabajo reciente ha sugerido que las reversiones súbitas de los flujos brutos de capital, incluso cuando los flujos netos de capital se mantienen estables, pueden ser muy dolorosas (véanse, por ejemplo, Bruno y Shin 2012a, 2012b; y Shin 2012).
En un artículo reciente proponemos una nueva taxonomía de las paradas súbitas basada en el comportamiento de los flujos brutos y netos de capital (Cavallo et al. 2013). Sostenemos que no todas las paradas súbitas son iguales, y que algunas son mucho más disruptivas que otras. Nuestros resultados plantean nuevas preguntas, que sugieren vías para la investigación y el análisis de políticas.
Taxonomía
Una parada súbita puede definirse a partir de los flujos netos (por ejemplo, una caída de los flujos netos respecto de una tendencia, como en Calvo et al. 2004) o a partir de los flujos brutos (por ejemplo, una caída de las entradas brutas o un repunte de las salidas respecto de una tendencia, como en Forbes y Warnock 2012).
Figura 1. Una taxonomía de las paradas súbitas
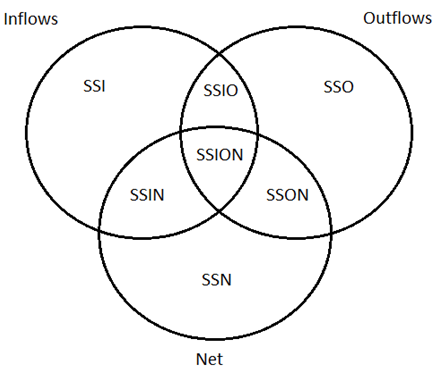
Considerando el diagrama de Venn de la Figura 1, existen siete tipos potenciales de paradas súbitas:
Probablemente, una ‘SSIN’ es la parada súbita clásica de los años noventa, al ser a la vez una caída de los flujos netos y una caída de las entradas brutas.
Una ‘SSON’ es un repunte súbito de las salidas brutas que también constituye una parada súbita de los flujos netos, quizá la principal preocupación dada la fuga de capitales de los años ochenta.
En el centro mismo, una ‘SSION’ es, por separado, una parada súbita de las entradas brutas, un repunte súbito de las salidas brutas y una parada súbita de las entradas netas (es decir, la tormenta perfecta).
Una ‘SSN’ es una reducción más leve de las entradas brutas y un aumento de las salidas brutas, de modo que ninguno de ellos califica por sí solo como parada súbita, y sin embargo la caída de los flujos netos sí califica como parada súbita (obsérvese que la definición clásica de paradas súbitas de Calvo et al. incluía en realidad las cuatro primeras categorías).
Una ‘SSI’ es una parada súbita de las entradas brutas que no implica una parada súbita de los flujos netos, lo que significa que se ‘financia’ mediante una reducción de las salidas brutas (es decir, la repatriación de capitales por parte de residentes).
Una ‘SSO’ es un repunte de las salidas brutas (es decir, la fuga de capitales por parte de residentes) que no constituye una parada súbita de los flujos netos y que, por tanto, se ‘financia’ mediante un aumento de las entradas brutas.
Una ‘SSIO’ es una parada súbita de las entradas brutas y un repunte súbito de las salidas brutas que no constituye una parada súbita de los flujos netos.
No obstante, aunque esto puede ser una posibilidad lógica, en la práctica es poco probable que ocurra y no encontramos ningún episodio de este tipo en los datos.
¿Qué paradas súbitas han ocurrido, dónde y cuándo?
Una taxonomía solo es útil en la medida en que arroje resultados interesantes cuando se utiliza. La Figura 2 ilustra la incidencia de los tipos de paradas súbitas en las economías en desarrollo y en las economías avanzadas2 a lo largo del tiempo.
Figura 2. Incidencia de las paradas súbitas en países avanzados y en desarrollo.
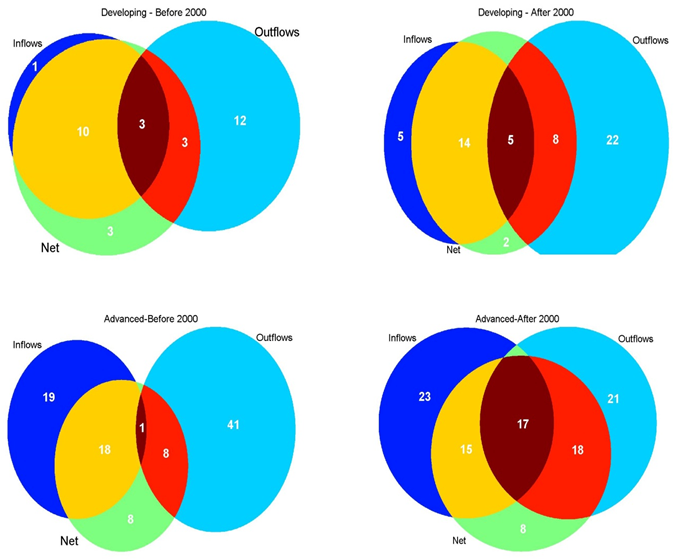
En los países en desarrollo, antes de 2000, la mayoría de las paradas súbitas de las entradas brutas fueron también paradas súbitas de los flujos netos: los dos círculos que representan las paradas súbitas de las entradas brutas y las paradas súbitas de los flujos netos se superponen en gran medida. Las paradas súbitas de las entradas brutas eran entonces casi sinónimo de paradas súbitas de los flujos netos. Por otro lado, hubo muchos repuntes súbitos de las salidas brutas que no fueron paradas súbitas de los flujos netos. Después de 2000 hay menos solapamiento entre las paradas súbitas de los flujos netos y las de las entradas brutas. Las paradas súbitas de los flujos netos vinieron acompañadas de repuntes súbitos de las salidas brutas, además de paradas súbitas de las entradas brutas.
En el caso de las economías avanzadas, antes de 2000 hay un solapamiento mucho menor entre los tres círculos. Aunque las economías avanzadas estaban expuestas a paradas súbitas de las entradas brutas y a repuntes súbitos de las salidas brutas, la incidencia de paradas súbitas de los flujos netos era mucho menor. Las paradas súbitas de los flujos brutos se financiaban entonces en gran medida dentro de la cuenta de capital; no requerían ajustes en la cuenta corriente. Sin embargo, después de 2000 esto cambió y aumentó el solapamiento entre los tres círculos. Las economías avanzadas han sufrido más paradas súbitas de tipo flujo neto en el período posterior.
Las paradas súbitas en los países en desarrollo y en las economías avanzadas se veían bastante distintas antes de 2000. En los primeros, las paradas súbitas se daban en gran medida en las entradas brutas y en los flujos netos, pero después de 2000 los países en desarrollo sufrieron más otros tipos de paradas súbitas. En las economías avanzadas, antes de 2000 había muy pocas paradas súbitas de los flujos netos, pero esto cambió después de 2000. Ahora ambos grupos de países se parecen más, y las paradas súbitas (solo) de flujos brutos y las paradas súbitas de flujos netos se producen en ambos.
Implicaciones
¿Son todos los tipos de paradas súbitas igual de dolorosos? La respuesta es un claro ‘no’. No entramos aquí en los detalles técnicos, pero los resultados de un análisis empírico detallado sugieren que el orden de los episodios, de menos a más disruptivos en términos de caídas del PIB, es el siguiente:
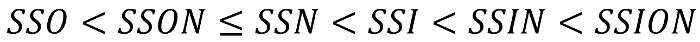
Los episodios ‘SSION’ resultan ser los más disruptivos. Quizás esto sea intuitivo, ya que representan una tormenta perfecta que combina un repunte súbito de las salidas brutas con una parada súbita de las entradas brutas y de los flujos netos. Curiosamente, les siguen ‘SSIN’ y ‘SSI’ en cuanto a las mayores caídas del PIB.
Una pregunta de seguimiento es, entonces, si ‘las paradas súbitas en los flujos brutos que no son simultáneamente paradas súbitas en los flujos netos son dolorosas’. La respuesta es ‘sí’, pero no siempre. En particular, las paradas súbitas de las entradas brutas que no son paradas súbitas de los flujos netos se asocian con caídas significativas del PIB. Pero esto no ocurre con los repuntes súbitos de las salidas brutas de capital. Las diferencias sugieren que hay algo asociado con las fluctuaciones de las entradas brutas de capital que hace que los episodios relacionados con las entradas sean más disruptivos que los repuntes de las salidas.
¿Son las paradas súbitas disruptivas solo en los países en desarrollo? La respuesta es ‘no’. Aunque la literatura anterior a la crisis financiera global subrayaba las vulnerabilidades económicas típicas de una economía emergente (como la dolarización de los pasivos y la falta de apertura), encontramos que las paradas súbitas también son disruptivas en las economías avanzadas.
¿Importa la composición de los flujos de capital? Sí. Las paradas en algunos tipos de flujos de capital (por ejemplo, los flujos bancarios) son más disruptivas que otras. Las paradas súbitas que combinan caídas de los flujos netos y que son impulsadas por una reducción abrupta de las entradas bancarias parecen constituir una de las combinaciones más disruptivas.
Enigmas y políticas
Los resultados plantean varios enigmas y sugieren nuevas vías para la investigación y el análisis de políticas futuras. Por ejemplo, ¿qué pueden hacer los países para reducir la vulnerabilidad ante las paradas súbitas? Si una parada súbita se financia dentro de la cuenta de capital, ¿por qué podría ser disruptiva? Pero un enigma más profundo es por qué las paradas súbitas (solo) de las entradas brutas son más disruptivas que los repuntes súbitos (solo) de las salidas brutas.
¿Quizás los países han encontrado formas más eficaces de respaldar los cambios abruptos en el stock de activos externos en manos de residentes que frente a una reducción abrupta de las entradas brutas de capital? Cabe argumentar que los resultados subrayan la importancia de la asistencia internacional de liquidez mediante un prestamista internacional de última instancia, en particular durante las paradas súbitas de las entradas.3 Dada la continua globalización financiera, cómo pueden protegerse las economías en desarrollo y las avanzadas de tales episodios al mínimo costo sigue siendo un tema crítico para la investigación y el análisis de políticas.
Nota del editor: las opiniones expresadas en esta publicación son las de los autores y no reflejan necesariamente las opiniones del Banco Interamericano de Desarrollo, de su Directorio ni de los países que representan.
Referencias
Arozamena, L, y A Powell (2003), “Liquidity Protection versus Moral Hazard: The Role of the IMF”,Journal of International Money and Finance 22(7), 1041-1063.
Bruno, V, y H Shin (2012a), “Capital Flows, Cross-Border Banking and Global Liquidity”, documento de trabajo NBER 19038, Cambridge, Estados Unidos, National Bureau of Economic Research.
Bruno, V, y H Shin (2012b), “Capital Flows and the Risk-Taking Channel of Monetary Policy.” Basilea, Suiza: Bank for International Settlements, Monetary and Economic Department.
Calvo, G (2005), Emerging Capital Markets in Turmoil: Bad Luck or Bad Policy?, Cambridge, Estados Unidos, MIT Press.
Calvo, G, A Izquierdo y L F Mejía (2004), “On the Empirics of Sudden Stops: The Relevance of Balance-Sheet Effects”, documento de trabajo NBER 10520, Cambridge, Estados Unidos, National Bureau of Economic Research.
Cavallo, EA, Pedemonte, M, Powell, A y Tavella, Pilar (2013), “A New Taxonomy of Sudden Stops: Which Sudden Stops Should Countries Be Most Concerned About?”, Banco Interamericano de Desarrollo, documento de trabajo, agosto.
Committee on International Economic Policy and Reform (2012), “Banks and Cross-Border Capital Flows: Policy Challenges and Regulatory Responses”.
Cuddington, J (1986), Capital Flight: Estimates, Issues, and Explanations, Princeton Studies in International Finance, Princeton, Estados Unidos, Princeton University, Department of Economics, International Finance Section.
Dooley, M (1986), “Country-Specific Risk Premiums, Capital Flight, and Net Investment Income Payments in Selected Developing Countries”, Washington, DC, Estados Unidos, International Monetary Fund. Manuscrito no publicado.
Forbes, K, y F Warnock (2012), “Capital Flow Wages: Surges, Stops, Flight and Retrenchment”,Journal of International Economics 88(2), 235-251.
Fischer, S (1999), “On the Need for an International Lender of Last Resort”, Journal of Economic Perspectives 13(4), 85-104.
Shin, HS (2012), “Global Banking Glut and Loan Risk Premium”, IMF Economic Review 60(2), 155-192.
1 En los años ochenta, un conjunto de artículos consideró el fenómeno de la fuga de capitales —entendida como las salidas brutas de residentes al extranjero— como una respuesta a la crisis de deuda en América Latina y el Caribe y a otros problemas de los países en desarrollo. Véanse, por ejemplo, Cuddington (1986) y Dooley (1986).
2 Utilizamos la clasificación estándar del Banco Mundial para agrupar a los países en avanzados y en desarrollo.
3 Sobre la necesidad de un prestamista internacional de última instancia, véanse Fischer (1999), Arozamena y Powell (2003) y Calvo (2005).
Lea más blogs sobre economía.
Este artículo apareció originalmente en voxeu.org.
Autor: Eduardo Cavallo, economista sénior del Departamento de Investigación del Banco Interamericano de Desarrollo. Andrew Powell, asesor principal del Departamento de Investigación del Banco Interamericano de Desarrollo.
Imagen: Una mujer pasa junto a un letrero con distintas banderas del mundo. REUTERS/Truth Leem.




