Siempre es instructivo consultar los materiales que publica el Comité Federal de Mercado Abierto de la Reserva Federal, en especial sus estimaciones semianónimas (hola, Charlie Evans, con tu valor de 3 % a largo plazo) de cuál debería ser la tasa de los fondos federales adecuada.
Así, al comparar enero de 2012, cuando la Reserva Federal comenzó a publicar sus diagramas de puntos, con la actualidad, podemos ver que la Reserva Federal, en conjunto y poco a poco, ha llegado a reconocer la realidad presente. A principios de 2012, todos los participantes del FOMC pensaban que, en el «largo plazo» —que al comienzo de 2012 interpreto como el año siguiente, 2016—, la tasa de los fondos federales debería volver a su nivel normal de mitad de expansión, que todos situaban en el rango de 3,75 %-4,5 % anual. Hoy, por supuesto, solo un participante (¿Charles Plosser?) sigue pensando que la tasa de los fondos federales debería estar en ese rango el año próximo, y en su límite inferior.
Y, al comparar noviembre de 2013 con la actualidad, podemos ver que la Reserva Federal mantiene firme su postura respecto al ritmo previsto de endurecimiento de la política, iniciado con el anuncio de Ben Bernanke a mediados de 2013 de que había llegado el momento de dejar de buscar nuevas medidas extraordinarias de política monetaria para impulsar la economía. En noviembre de 2013, el participante mediano del FOMC pensaba que para finales de 2015 la tasa de los fondos federales debería ser del 0,75 %, y para finales del año siguiente, del 1,75 %. Hoy, el participante mediano del FOMC piensa que para finales de 2015 la tasa de los fondos federales debería ser del 0,5-0,75 %, y para finales del año siguiente, del 1,75 %-2,00 %.
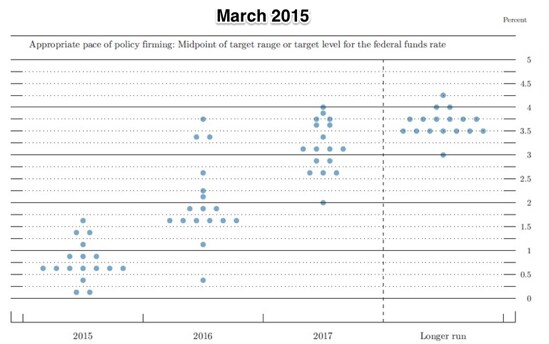
Este mantenimiento del rumbo en el ritmo de endurecimiento resulta interesante y algo sorprendente por dos motivos. Primero, solo uno de los tres indicadores cíclicos clave —únicamente la tasa de desempleo del trío formado por desempleo, participación en la fuerza laboral y producción en relación con las tendencias pasadas proyectadas— ha mejorado a un ritmo siquiera parecido al previsto. Segundo, la estimación del FOMC de la tasa nominal neutral o «natural» de interés segura a corto plazo, en el sentido de Wicksell, ha bajado de un valor medio de 4,25 % en enero de 2012 a 4,0 % en noviembre de 2013 y a 3,75 % hoy. Si se considera, como se debería, que la laxitud o restricción monetaria se mide como una desviación respecto de la tasa «neutral» de Wicksell, hoy se estima que una tasa del 0,75 % equivale aproximadamente a una tasa del 1,25 % de hace tres años y cuarto.
Y, por supuesto, en 2007 creíamos firmemente que, para una economía saludable cercana al pleno empleo, pero sin superarlo, y con una meta de inflación del 2 % anual, la tasa adecuada de los fondos federales sería del 5 % —como lo fue en 2996-7, como lo había sido entre 1995 y 1998, antes de la decisión de flexibilizar la política en 1998 y de la decisión de 2000 de que la economía estaba recalentada. El 3,75 % está muy por debajo de ese nivel.
Sin embargo, me frustra una carencia: los participantes de la reunión no ofrecen sus estimaciones del rendimiento del bono del Tesoro a 10 años que correspondería a su trayectoria preferida para la tasa de los fondos federales. No sé cómo creen que los cambios ocurridos desde 2007, tanto en la economía como en nuestra manera de verla, han afectado la tasa de interés segura neutral o «natural» a largo plazo en relación con la tasa a corto plazo. Por eso, el razonamiento de los participantes del FOMC me resulta más opaco de lo que quisiera. ¿Qué relación esperan entre las tasas de interés a corto y largo plazo? ¿Y a qué tasa de interés a corto plazo esperan que se invierta la curva de rendimientos? (Por supuesto, aunque conociera sus pronósticos implícitos del rendimiento adecuado del bono a 10 años, gran parte de su razonamiento seguiría siendo opaco, solo que menos).
Este artículo se publica en colaboración con The Washington Center for Equitable Growth. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Brad DeLong es profesor de Economía en U.C. Berkeley, investigador asociado del NBER y fue subsecretario adjunto del Departamento del Tesoro de EE. UU. entre 1993 y 1995.
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos aparece detrás de barreras de seguridad en Washington. REUTERS/Gary Cameron.




