Lo que está en juego: Aunque suele elogiarse la documentación de Thomas Piketty sobre la evolución a largo plazo de la distribución de los ingresos y la riqueza, varios autores han cuestionado recientemente el marco teórico que utiliza para arrojar luz sobre el futuro de la desigualdad en el siglo XXI.
La teoría de r − g
Per Krusell y Anthony A. Smith escriben que, como sugiere el título del libro, este formula predicciones sobre el futuro. Piketty sostiene que las futuras caídas del crecimiento económico —derivadas de una desaceleración tecnológica o de una disminución del crecimiento demográfico— probablemente conducirán a concentraciones drásticas del poder económico y político mediante la acumulación de capital (o riqueza) por parte de los más ricos. Charles Jones escribe que Capital en el siglo XXI propone un marco para describir las fuerzas subyacentes que afectan a la desigualdad y la riqueza.
el capital o la riqueza crece al ritmo de la rentabilidad del capital
Lawrence Summers escribe que Piketty realiza una importante contribución al proponer una teoría de la evolución económica natural bajo el capitalismo. Su argumento es que el capital o la riqueza crece al ritmo de la rentabilidad del capital, una tasa que normalmente supera la tasa de crecimiento económico. Por tanto, las economías tenderán a registrar relaciones entre riqueza e ingresos cada vez mayores, salvo que se produzcan perturbaciones enormes, como guerras y depresiones. Este es el estado normal del capitalismo. La mitad del siglo XX, un período de igualdad sin precedentes, también estuvo marcada por cambios convulsos asociados con la Gran Depresión, la Segunda Guerra Mundial y el auge del gobierno, lo que hizo que el período de 1914 a 1970 fuera muy atípico.
Per Krusell y Anthony A. Smith escriben que, en igualdad de condiciones, valores más altos de r − g conducen a colas más gruesas. La teoría de r − g sostiene que, en modelos que incluyen perturbaciones multiplicativas a la acumulación de riqueza, la cola derecha de la distribución de la riqueza se asemeja a una distribución de Pareto, cuyo coeficiente de Pareto está determinado (en parte) por r − g. La predicción de una desigualdad creciente tiene su origen en la caída de las tasas de crecimiento demográfico y tecnológico: si g disminuyera —y si, en respuesta, r cayera menos que g—, el consiguiente aumento de r − g engrosaría la cola derecha de la distribución de la riqueza. Alan J. Auerbach y Kevin Hassett escriben que el silogismo básico es: (1) la tasa de rentabilidad supera la tasa de crecimiento económico; (2) el ahorro generado por esta elevada tasa de rentabilidad hace que el capital y la riqueza crezcan más rápido que la economía; y (3) los ingresos del capital aumentan como proporción de los ingresos porque la tasa de rentabilidad no cae lo suficientemente rápido con la profundización del capital como para compensar esta creciente relación entre capital y producción.
Thomas Piketty escribe que, para una varianza dada de otras perturbaciones, una mayor brecha entre r y g actúa como mecanismo amplificador de la desigualdad de la riqueza. Dicho de otro modo: una mayor brecha entre r y g permite que una economía mantenga un nivel de desigualdad de la riqueza más alto y persistente a lo largo del tiempo (es decir, una brecha mayor entre r − g conduce tanto a una mayor desigualdad como a una menor movilidad).
El futuro de r y g
Thomas Piketty escribe que, desde una perspectiva teórica, el efecto de una caída de la tasa de crecimiento g sobre la brecha r − g es ambiguo: puede ir en cualquier sentido, dependiendo de cómo un cambio en g afecte a la tasa de rentabilidad r a largo plazo. En términos generales, una g más baja, ya sea debido a una desaceleración del crecimiento demográfico o de la productividad, tiende a conducir a una relación capital-producción β = K/Y más alta en estado estacionario y, por tanto, a tasas de rentabilidad del capital r más bajas (con una tecnología dada). La pregunta clave es si la caída de r es menor o mayor que la caída de g. A mi juicio, hay buenas razones para creer que r podría caer menos que g, pero esta cuestión es compleja.
Brad DeLong escribe que Piketty señala una notable constancia de la tasa de beneficios, de entre el 4% y el 5% anual, pero no se pronuncia sobre si la causa es la facilidad para sustituir capital por trabajo, la búsqueda de rentas por parte de los ricos o una estructura social que establece esa tasa como la tasa de beneficios «justa».
la tasa de rentabilidad del capital probablemente disminuye a largo plazo, en lugar de mantenerse alta
Free Exchange escribe que la tasa de rentabilidad del capital probablemente disminuye a largo plazo, en lugar de mantenerse alta, debido a la ley de los rendimientos marginales decrecientes. Las formas modernas de capital, como el software, se deprecian más rápido que los equipos en el pasado: una enorme prensa metálica podría tener una vida útil de décadas, mientras que una nueva aplicación de software de gestión de bases de datos quedará obsoleta en unos pocos años como máximo. Esto significa que, aunque los rendimientos brutos de la riqueza bien podrían estar aumentando, puede que no crezcan necesariamente en términos netos, ya que una gran parte de las ganancias que perciben los propietarios del capital debe reinvertirse.
La elasticidad de sustitución entre capital y trabajo
Nick Bunker escribe que, para que la rentabilidad del capital sea sistemáticamente superior al crecimiento general de la economía —o «r > g», en los términos de Piketty—, una economía debe poder sustituir fácilmente el trabajo por capital, como maquinaria o robots. En la terminología económica, esto se denomina elasticidad de sustitución entre capital y trabajo, que debe ser superior a 1 para que r sea sistemáticamente superior a g.
Lawrence Summers escribe que, a medida que se acumula capital, disminuye el rendimiento incremental de cada unidad adicional de capital. La tasa de rentabilidad del capital probablemente disminuye a largo plazo, en lugar de mantenerse alta. Si hay un 1 por ciento más de capital y la misma cantidad de todo lo demás, ¿disminuye en más o en menos de un 1 por ciento la rentabilidad de una unidad de capital en relación con una unidad de trabajo? Si, como supone Piketty, disminuye menos de un 1 por ciento, aumenta la proporción de los ingresos que corresponde al capital. Si, por el contrario, disminuye más de un 1 por ciento, cae la proporción del capital.
Piketty interpreta mal la bibliografía sobre la elasticidad de sustitución al confundir los rendimientos brutos y netos del capital
Lawrence Summers escribe que Piketty interpreta mal la bibliografía sobre la elasticidad de sustitución al confundir los rendimientos brutos y netos del capital. Es plausible que, a medida que crece el acervo de capital, disminuya lentamente el incremento de producción generado, pero no cabe duda de que la depreciación aumenta proporcionalmente. Y para la acumulación de capital es pertinente el rendimiento neto de la depreciación. No conozco ningún estudio que sugiera que, al medir la producción en términos netos, la elasticidad de sustitución sea superior a 1, y conozco bastantes que sugieren lo contrario.
Matt Rognlie escribe que Piketty no aborda la distinción entre elasticidades netas y brutas. Esto es problemático, porque las elasticidades netas son mecánicamente mucho menores que las brutas, y la bibliografía empírica pertinente utiliza conceptos brutos. De hecho, la gran mayoría de las estimaciones de esta bibliografía implican elasticidades netas inferiores a 1, muy por debajo de los niveles que Piketty necesita, como sugiere el gráfico de abajo.
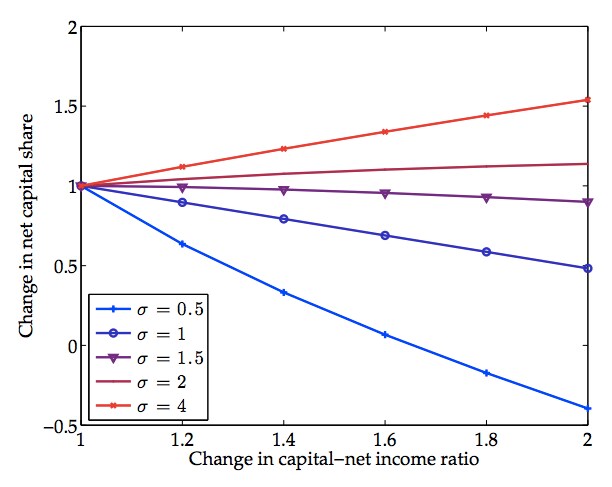
Fuente: Matthew Rognlie
la plausibilidad de una elasticidad de sustitución superior a uno depende en gran medida de si se utiliza una medida bruta o neta
Matthew Rognlie escribe que es importante reconocer que la plausibilidad de una elasticidad de sustitución superior a uno depende en gran medida de si se utiliza una medida bruta o neta, un matiz que suele pasarse por alto. Supongamos que F(K,N) es la función de producción bruta, con una elasticidad de sustitución s. Entonces, la elasticidad de sustitución de la función de producción neta («elasticidad neta») es igual a la elasticidad de sustitución s de la función de producción bruta («elasticidad bruta») multiplicada por (A) la relación entre los rendimientos netos y brutos del capital y (B) la relación entre la producción bruta y neta. La relación en (A) es inferior a 1, mientras que la relación en (B) es superior a 1. Es fundamental que el producto de estas relaciones siempre sea inferior a 1, de modo que la elasticidad neta siempre es inferior a la elasticidad bruta.
Este artículo fue publicado originalmente por Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctorado en Economía en U.C. Berkeley y becario de verano en Goldman Sachs Global Economic Research.
Imagen: Billetes de un dólar estadounidense vuelan cerca de la capital andaluza de Sevilla en esta ilustración fotográfica tomada el 16 de noviembre de 2014. REUTERS/Marcelo Del Pozo.




