Con un costo promedio un 19% menor que el de la banca tradicional, la banca móvil ha sido un importante motor de acceso a los servicios financieros; tanto es así que instituciones internacionales como el FMI han empezado a incluir indicadores de dinero móvil en sus mediciones de la inclusión financiera.
Los servicios financieros móviles están disponibles ahora en 89 países, y en el 61% de ellos hay más de un proveedor de servicios. También se han diversificado: de las transferencias entre personas y las recargas de saldo han pasado a incluir productos más complejos, como ahorro, crédito o seguros.
Esto tiene importantes consecuencias para el mundo en desarrollo. Por ejemplo, los seguros agrícolas móviles ayudan a los agricultores a protegerse de los efectos de las sequías, lo que les permite invertir en sus explotaciones y aumentar el rendimiento hasta un 16%, según Kilimo Salama, proveedor de seguros meteorológicos.
Las innovaciones en los servicios financieros también incluyen financiación móvil para empresas emergentes y el pago móvil de remesas. El mercado de estas últimas, estimado en 435.000 millones de dólares en 2014 por el Banco Mundial, representa una gran oportunidad para las empresas de telefonía móvil. Con los métodos bancarios tradicionales, enviar remesas puede ser caro: cuesta un 9% en promedio y hasta un 11% en África, según el Banco Mundial. Mediante pagos móviles, empresas como WorldRemit ya pueden ofrecer el mismo servicio a la mitad del costo (5%).
Sin embargo, el bajo nivel de uso sigue siendo un problema para el sector de las finanzas móviles. Por ejemplo, en 2013 solo se utilizaba con regularidad el 30% de las cuentas de dinero móvil y el 48% de los agentes registrados.
Abordar este problema es tan crucial para el crecimiento del sector como para la inclusión financiera de las personas pobres. Una forma será ampliar el acceso: en Nigeria y Uganda, menos de la mitad de la población vive a menos de 5 km de un agente de dinero móvil o una sucursal bancaria. Otra será ofrecer servicios personalizados. Por ejemplo, los datos sobre las compras de saldo y el historial de transacciones móviles podrían servir para adaptar un préstamo a la capacidad de pago del cliente.
Los acuerdos de interoperabilidad entre proveedores también ayudarán a aumentar la liquidez del mercado. Se han observado avances positivos en este ámbito: el pasado junio se firmó en Tanzania —uno de los mercados de finanzas móviles más activos de África— el primer acuerdo de interoperabilidad del mundo.
Por último, una mayor competencia y cooperación en el sector también serán de ayuda. «Es un gran ejemplo del poder [de empoderamiento] de la tecnología: en lugar de que la gente tenga que suplicar ayuda, ahora la gente acude a ella», dijo Dylan Higgins, director ejecutivo de Kopo Kopo y ponente principal en el Mobile World Congress de esta semana.
El dinero móvil, en su forma más básica, fue revolucionario. La prueba de su impacto a largo plazo como herramienta de inclusión financiera estará en su próxima etapa: llegar mejor a las poblaciones aún no atendidas y ofrecer servicios financieros más complejos y de mayor impacto.
Esta publicación apareció primero en GE LookAhead. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Abigail Higgins es periodista y escribe desde África Oriental y Estados Unidos.
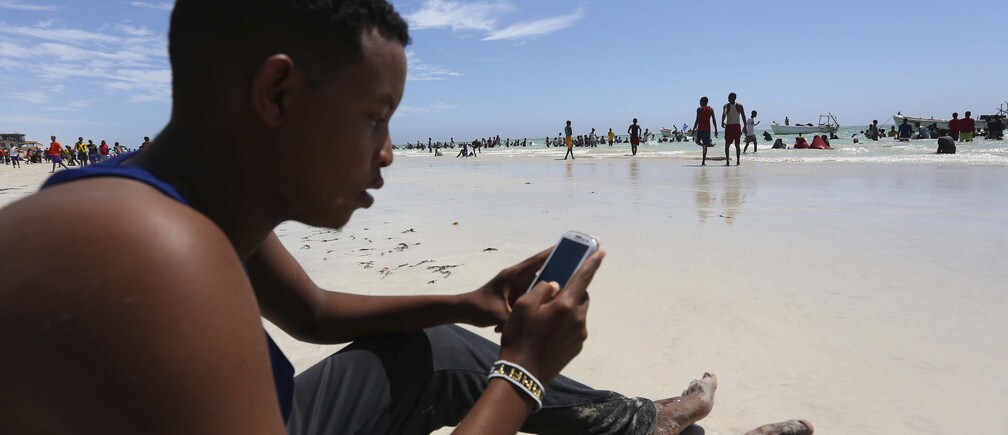
Imagen: Un hombre somalí navega por Internet en su teléfono móvil. REUTERS/Feisal Omar.




