La inflación de los precios al consumidor de la zona del euro, medida por el IAPC, sigue por debajo del objetivo del BCE de «cerca del 2%, pero por debajo», y se sitúa actualmente en el -0,1% en marzo. Aunque todavía es demasiado pronto para saber si el programa de expansión cuantitativa del BCE iniciado el 9 de marzo logrará devolver la inflación hacia el objetivo a medio plazo, un vistazo a los datos de expectativas de inflación basados en el mercado y en encuestas permite hacernos una idea de cómo han evolucionado las expectativas de inflación en los últimos meses.
Lo que dice el mercado
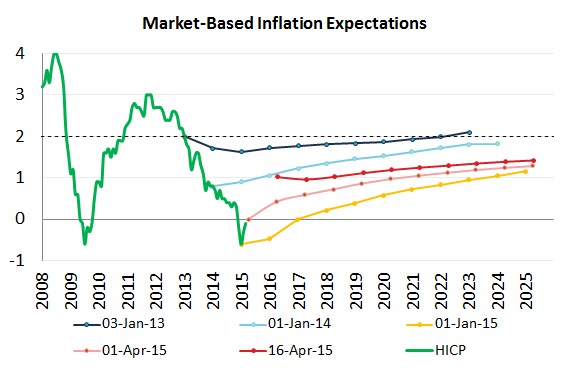
El gráfico siguiente muestra el IAPC (en verde) y las medidas basadas en el mercado de la inflación media futura, basadas en swaps cupón cero, que reflejan las expectativas para los periodos de 1 a 10 años vista.
La primera observación es que las expectativas de inflación del mercado han ido disminuyendo continuamente desde 2012 hasta enero de 2015 (véanse las líneas que van del azul al amarillo brillante), en consonancia con el acusado y constante desplome de la inflación general del IAPC ocurrido durante ese periodo, lo que llevó al BCE a tomar nuevas medidas y a poner en marcha la expansión cuantitativa de deuda soberana en su reunión del Consejo de Gobierno del 22 de enero de 2015.
Fuente: Datastream, Banco Central Europeo, cálculos de Bruegel. Nota: Las expectativas de inflación basadas en el mercado se refieren a swaps cupón cero para un horizonte temporal de 1 a 10 años.
Sin embargo, desde principios de febrero se observan algunos avances positivos en los horizontes más cortos, de 1 a aproximadamente 5 años. Esto se aprecia en los desplazamientos al alza de las líneas de puntos: desde mínimos inferiores a cero en el plazo a un año en enero de este año (naranja claro), hasta casi el 1% la semana pasada (rojo). Aunque todavía se espera que la inflación de la eurozona no alcance el objetivo en los próximos diez años (con expectativas de una inflación media de solo el 1,4% desde ahora hasta 2025), esto constituye, no obstante, un avance positivo y un bienvenido cambio de tendencia tras el desanclaje de las expectativas de inflación observado en los últimos dos años.
Lo que dicen los pronosticadores
Este cambio de tendencia también se observa en la Encuesta del BCE a los Pronosticadores Profesionales. Su última ediciónpublicada la semana pasada muestra un ligero repunte: las expectativas medias de inflación a dos años aumentaron del 1,2% al 1,4%, mientras que las expectativas a largo plazo parecen haberse estabilizado en el 1,8%.

Fuente: Encuesta del BCE a los Pronosticadores Profesionales ; Nota: «A largo plazo» se refiere a las expectativas de inflación a 5 años.
Otra forma de analizar esta encuesta es observar la distribución de los pronósticos. En el caso de los pronósticos a 2 años, la proporción de pronósticos más altos aumentó considerablemente en la nueva encuesta en comparación con la publicada durante el primer trimestre de 2015. También se observó un estrechamiento notable de la varianza de las respuestas, lo que sugiere una reducción de la incertidumbre sobre las perspectivas de inflación para los próximos dos años.

Fuente: Encuesta del BCE a los Pronosticadores Profesionales y cálculos de Bruegel.
¿Por qué han aumentado últimamente las expectativas de inflación?
Es difícil desentrañar las principales razones del reciente aumento de las expectativas, pero enseguida vienen a la mente tres explicaciones principales: 1) el programa de expansión cuantitativa del BCE, 2) la estabilización de los precios del petróleo y 3) algunas publicaciones de datos positivos.
Los gráficos siguientes, que muestran la evolución diaria de las expectativas de inflación del mercado, pueden ayudar a identificar qué podría estar impulsando las mejoras recientes.

Fuente: Datastream, cálculos de Bruegel. Las expectativas de inflación basadas en el mercado se refieren a las tasas de los swaps cupón cero durante un periodo de 1 a 5 años.

Fuente: Datastream, cálculos de Bruegel. Las expectativas de inflación basadas en el mercado se refieren a las tasas de los swaps cupón cero durante un periodo de 1 a 5 años.
El primer posible acontecimiento es una entrevista de Mario Draghi concedida al periódico alemán Handelsblatt (el 2 de enero, en la que sugirió que el BCE se estaba preparando para un programa de compra de activos); esto tuvo el modesto efecto de elevar las expectativas en 13,4, 7,6 y 1,8 puntos básicos.
Un cambio de tendencia en la evolución de los precios del petróleo (el crudo Brent alcanzó su mínimo el 13 de enero) contribuyó, respectivamente, con 5,0, 4,5 y 2,4 puntos básicos.
En tercer lugar, resulta interesante observar que las medidas de las expectativas de inflación basadas en el mercado apenas variaron en la fecha del anuncio de la expansión cuantitativa. Las tasas de los swaps a 1, 2 y 5 años aumentaron, respectivamente, 2,6, 5,4 y 8,5 puntos básicos. Por supuesto, los mercados llevaban unos meses anticipando la expansión cuantitativa y probablemente ya habían incorporado a los precios cierto efecto del programa sobre la inflación, por lo que no resulta del todo sorprendente que el día del anuncio no se produjera un gran salto.
En consonancia con esto, la aplicación efectiva del programa de expansión cuantitativa no orientó mucho las tasas de los swaps (-7,9, -5,3, 1,6).
De forma más significativa, parece que los dos principales factores que impulsaron los repuntes en las medidas del mercado, sobre todo en los horizontes más cortos, fueron en realidad la publicación de dos medidas de inflación:
El 2 de marzo, la estimación preliminar del IAPC de febrero resultó superior a lo esperado. Los cambios diarios en las expectativas fueron de 49,6, 29,7 y 15,6 puntos básicos, respectivamente, un orden de magnitud superior al de cualquiera de los acontecimientos analizados anteriormente. Esta idea de una sorpresa inflacionaria positiva se ve respaldada por las respuestas de los economistas que participaron en la encuesta de Bloomberg y que preveían para febrero un nivel de inflación aún más bajo (-0,4%) que el observado en realidad (-0,3%).
La segunda sorpresa se produjo con los datos positivos de inflación de los precios al productor publicados por Eurostat el 7 de abril; una vez más, los cambios diarios fueron mucho mayores que en los otros acontecimientos: 49,9, 30,9 y 14,9 puntos básicos, respectivamente.
Conclusión
Aunque el programa de expansión cuantitativa del BCE y la estabilización de los precios del petróleo están influyendo sin duda en que las expectativas de inflación evolucionen al alza, observamos que los cambios registrados entre diciembre de 2014 y abril de 2015 en las medidas de inflación futura basadas en el mercado y en encuestas siguen concentrándose principalmente en el corto plazo y parecen deberse esencialmente a sorpresas positivas en las publicaciones de datos de inflación. Como era de esperar, la sorpresa en la inflación provocó un cambio en las expectativas de inflación. Queda para futuras investigaciones determinar si las sorpresas en los datos de inflación se debieron a mejoras relacionadas con la expansión cuantitativa —y, en particular, con la reciente caída del tipo de cambio del euro— o a otros factores (por ejemplo, una mayor rigidez a la baja de los precios de la prevista).
Este artículo fue publicado originalmente por Bruegel, un centro de estudios con sede en Bruselas. Lee el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbete a nuestro boletín semanal.
Autor: Grégory Claeys es investigador de Bruegel. Pia Hüttl es asistente de investigación en Bruegel. Thomas Walsh es asistente de investigación en Bruegel.
Imagen: Un hombre pasa frente a unos edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh.




