La raíz del problema en Chipre es bien conocida. Sus dos principales bancos habían atraído enormes depósitos del extranjero, en gran parte procedentes de Rusia, y presumiblemente en su mayoría de particulares que deseaban eludir el escrutinio en su país o en otros lugares. Los fondos se invirtieron después en bonos del Gobierno griego y en préstamos a empresas griegas. Cuando Grecia se hundió, las inversiones se malograron y los bancos chipriotas que habían seguido esta estrategia se volvieron insolventes.
Dada esta situación, la opción lógica para el país debería haber sido clara: si el Gobierno quería sobrevivir, los depositantes extranjeros debían asumir parte de las pérdidas. Resulta, por tanto, difícil entender por qué el Gobierno chipriota se mostró al principio tan reacio a imponer pérdidas a los depositantes.
Pero la solución finalmente acordada tiene sentido: los dos mayores bancos del país quedan efectivamente resueltos. Sus activos dudosos se separarán y se liquidarán gradualmente. Ni el Gobierno chipriota ni los contribuyentes europeos aportarán fondos adicionales a estos bancos. Las pérdidas que queden una vez eliminados los activos dudosos deberán, por tanto, ser asumidas por los acreedores no asegurados de los bancos, que en este caso son los titulares de depósitos superiores a 100.000 € (130.000 $).
Aunque Chipre es demasiado pequeño para importar a los mercados financieros mundiales, la crisis allí podría acabar convirtiéndose en un precedente importante que oriente la forma en que los responsables políticos europeos afrontarán los futuros problemas bancarios. En particular, podría afectar a los planes actuales de una «unión bancaria», que necesita tres elementos: un supervisor único, una autoridad común de resolución y un sistema creíble de garantía de depósitos. La crisis de Chipre encierra lecciones importantes en los tres aspectos.
En primer lugar, la crisis ha puesto de relieve la necesidad de un supervisor único que no esté capturado por intereses locales. El Banco Central Europeo nunca habría permitido que los bancos chipriotas atrajeran enormes depósitos pagando tipos de interés por encima del mercado y luego concentraran todos sus huevos en una misma cesta (Grecia). Se trataba de una estrategia de alto riesgo sin red de seguridad.
Segundo, aunque todavía se debate cómo crear un mecanismo común de resolución para los bancos de la eurozona, los hechos han demostrado que el BCE ya de facto desempeña ese papel. Ningún banco en dificultades puede sobrevivir si el BCE no concede o renueva la asistencia de liquidez de emergencia.
Esta acumulación de poder en manos de una institución completamente independiente no es, por supuesto, ideal desde el punto de vista de la rendición de cuentas democrática. Pero esto debería servir como incentivo adicional para que los Estados miembros de la eurozona acuerden la creación de una verdadera autoridad común de resolución, con fondos suficientes para resolver de forma ordenada incluso bancos de mayor tamaño.
Por último, la revuelta de los pequeños ahorradores de Chipre puso de relieve la necesidad de un sistema creíble de garantía de depósitos. La directiva de la UE que establece la protección de los depósitos bancarios de hasta 100.000 € no ofrece una garantía europea; solo obliga a los Estados miembros a crear un sistema de garantía de depósitos a nivel nacional.
En realidad, sin embargo, se ha extendido la percepción errónea de que, de algún modo, «Europa» protege a los pequeños depositantes. Sin embargo, un sistema común de garantía de depósitos, al menos hasta ahora, ni siquiera se había debatido, porque la cuestión no se percibía como un problema real. Chipre ha puesto fin a esta complacencia. Dejar la garantía de depósitos exclusivamente a nivel nacional ya no es una opción.
Chipre también encierra una lección más general: dada la reacción extrema de los mercados financieros ante el colapso de Lehman Brothers en 2008, se había dado por sentado entre los responsables políticos europeos que no debía permitirse que ningún banco se volviera insolvente. Sin embargo, los mercados financieros reaccionaron con calma ante la noticia de que, por primera vez, incluso los depositantes de un banco de la Unión Europea perderán parte de su dinero (y esto fue acogido con satisfacción en Berlín y en otros lugares del norte de Europa).
La lección clave para los responsables políticos europeos es, por tanto, que es posible aplicar un «bail in» a los acreedores de un banco. Esto no se ha admitido oficialmente, pero el presidente del Eurogrupo, Jeroen Dijsselbloem, ministro de Finanzas de los Países Bajos, lo expresó con claridad al afirmar que, tras Chipre, Europa debería ser más valiente a la hora de aplicar «bail in» a los acreedores bancarios.
Esta constatación –que el contribuyente europeo no tiene que salvar a todos los bancos en dificultades– podría tener un efecto muy beneficioso, porque la resistencia de Alemania a una unión bancaria obedece al temor de que los contribuyentes alemanes se vieran obligados a cubrir indirectamente las pérdidas de los bancos de los países en apuros de la periferia de la eurozona. Este temor podría atenuarse ahora.
Para más información sobre la unión bancaria europea, lea el libro electrónico de Klaus Schwab The Re-emergence of Europe
La crisis de Chipre representa, en muchos aspectos, un caso extremo y especial. Pero la forma en que surgió el problema y la solución finalmente adoptada probablemente tendrán consecuencias muy importantes para la manera en que Europa abordará sus problemas bancarios.
Vea el debate « Eurozona: ¿solidaridad o dominación? » del Foro Abierto de Davos 2013
Las opiniones expresadas aquí son las del autor, no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
Autor: Daniel Gros es director del Centro de Estudios de Política Europea y miembro del Global Agenda Council on Europe.
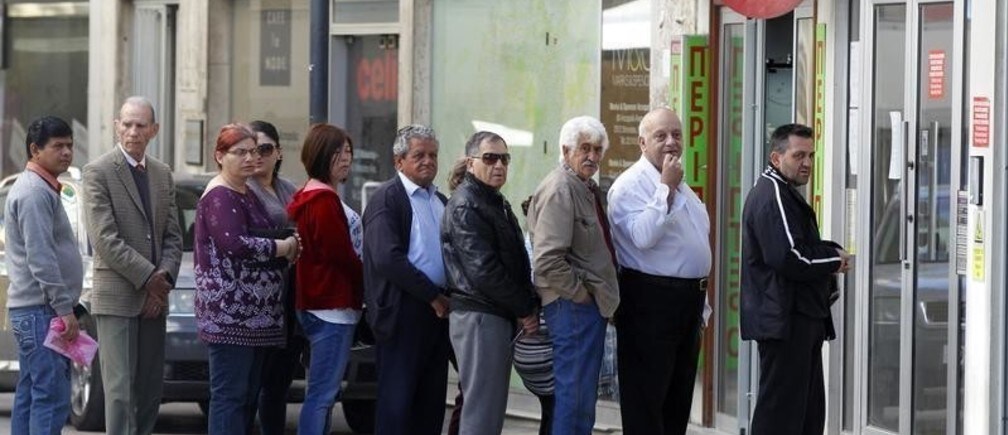
Imagen: Depositantes esperan en fila para la apertura de un banco en Chipre REUTERS/Bogdan Cristel




