Martha Oluwatobi es la orgullosa propietaria de un puesto de mercado en Lagos, Nigeria. Vende minerales que se utilizan por sus beneficios para la salud de las futuras madres, quienes suelen comprar pequeñas cantidades de ingredientes arcillosos unas cuantas veces por semana. No gana mucho, pero, después de cubrir los gastos, Martha puede apartar algunos ahorros cada día. Su desafío: mantenerlos a salvo.
Hay un banco en el barrio, pero no puede tomarse el tiempo de ir hasta allí y hacer cola para ingresar dinero. Como resultado, hasta hace poco tenía pocas opciones aparte de esconder sus ahorros en lugares que esperaba que fueran seguros. Pero se le presentó una solución mejor. Hoy, un agente de Diamond Bank la visita cada día, recibe el dinero que quiere ahorrar y lo deposita directamente en una cuenta bancaria «sin extras» mediante un teléfono móvil. Martha recibe un SMS de confirmación del depósito junto con su saldo actual. Al menos, eso ocurre cuando funciona la red móvil. Si no, tiene que confiar en que el agente haga el depósito más tarde ese día y le envíe un SMS después.
Esta solución de Diamond Bank —una cuenta bancaria básica emitida por agentes en mercados como el de Martha en todo Lagos— se diseñó gracias a una subvención de Visa a Women’s World Banking, que colaboró con el banco en el diseño del producto y la formación de los agentes. Este tipo de soluciones está aumentando en África y también es aplicable a grupos de ahorro y préstamo comunitarios.
Son representativas del tipo de innovación que puede surgir cuando bancos, operadores de redes móviles y ONG como Women’s World Banking están motivados para colaborar y ayudar a personas como Martha, que de otro modo seguirían excluidas de los servicios financieros formales. Y sistemas de pago como los de Visa son una parte clave de la solución: no solo aportan financiación inicial para cubrir los costes de desarrollo, sino que también ofrecen acceso asequible a su infraestructura tecnológica, VisaNet, que puede procesar miles de transacciones por segundo y conectar a personas, comercios e instituciones financieras de todo el mundo.
Pero impulsar la inclusión financiera en África es un desafío importante y, aunque vemos muchos ejemplos prometedores de soluciones tecnológicas y de productos, también observamos problemas constantes para ampliar estas iniciativas. Esto es importante porque se necesita generar valor para cada participante de la cadena (banco, proveedor de red, comercio y consumidor) y acelerar más rápidamente la inclusión en todo el continente. Los desafíos abundan, pero en su mayoría se reducen al precio, el diseño de productos, la fiabilidad de la infraestructura y la regulación.
El precio de los servicios define la economía imperante del sistema y es difícil encontrar el equilibrio adecuado. Por un lado, debemos garantizar que los precios de las transacciones sean lo bastante bajos como para motivar tanto al consumidor como al comerciante a adoptar servicios de pago electrónico (como alternativa al efectivo). Por otro, el sistema debe ofrecer valor suficiente para incentivar a los proveedores de infraestructura y de productos y servicios a invertir en soluciones para grupos de población que simplemente no pueden mantener saldos que los conviertan en clientes viables. Por eso, debemos buscar oportunidades que ofrezcan servicios complementarios, como la concesión de (micro)créditos, para generar más valor, además de resolver el desafío de las billeteras móviles interoperables.
Esto tiene implicaciones para el diseño de productos. Es evidente que muchos sistemas de dinero móvil rara vez ofrecen más que servicios básicos, como recargas de móvil, operaciones básicas de ingreso y retiro de efectivo o transacciones P2P. Por lo general, estos no generan suficiente valor en el sistema para justificar una inversión sostenida ni fomentan una adopción más amplia de servicios financieros digitales, que deberían incluir el pago de facturas, el acceso al crédito, terminales de punto de venta y seguros.
Y las frustraciones que Martha y su agente de Diamond Bank afrontan en Nigeria debido a las interrupciones de la red móvil no son excepcionales. La fiabilidad de la red es fundamental para generar confianza y fomentar el uso de las cuentas. Hay pocas soluciones sencillas para estos desafíos, ampliamente reconocidos y debatidos en cada reunión del Foro Económico Mundial. Sin embargo, debemos resolverlos.
Esto nos lleva al papel que deben desempeñar los gobiernos para garantizar que se afronten estos desafíos de infraestructura y se desarrollen marcos regulatorios que propicien una inclusión financiera acelerada. Esto también está ampliamente reconocido; es significativo que algunos de los reguladores más progresistas —los más comprometidos con abordar cuestiones que facilitan el mercado, como los requisitos KYC proporcionales, la interoperabilidad, la protección del consumidor y la seguridad de las redes— estén aquí, en África. Gracias al trabajo de grupos como el Foro y la Alliance for Financial Inclusion, podemos confiar en que los temas adecuados seguirán planteándose y debatiéndose.
El Foro Económico Mundial sobre África 2015 se celebra en Ciudad del Cabo, Sudáfrica, del 3 al 5 de junio.
Autor: Stephen Kehoe, vicepresidente sénior y director de Inclusión Financiera Global, Visa, Estados Unidos
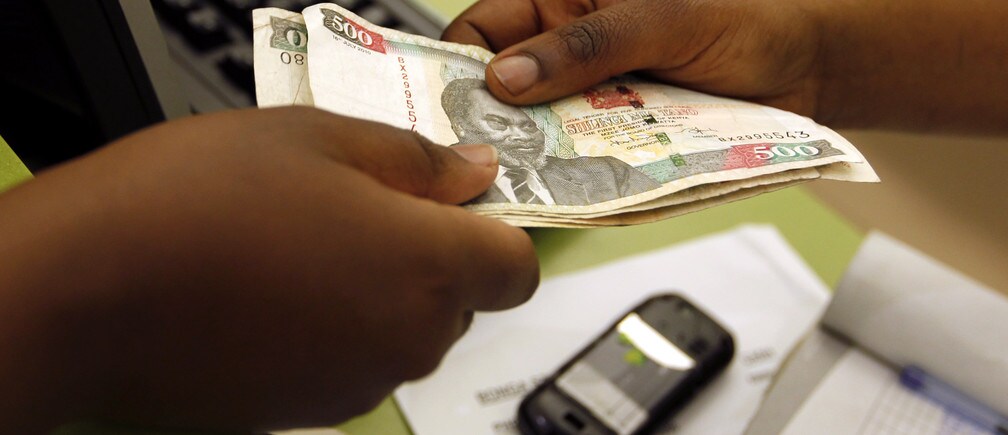
Imagen: Un cliente realiza una transferencia de dinero móvil, conocida como M-Pesa, dentro del centro de atención de telefonía móvil de Safaricom, en el distrito central de negocios de la capital de Kenia, Nairobi, el 15 de julio de 2013. REUTERS/Thomas Mukoya




