La turbulencia financiera experimentada durante la última década ha renovado el interés por los efectos de las perturbaciones financieras en la economía real. Un corpus cada vez mayor de estudios documenta cómo las perturbaciones financieras pueden impulsar las fluctuaciones del ciclo económico, mientras que comúnmente se aceptaba que las fricciones financieras amplificaban principalmente los ciclos (p. ej., Jermann y Quadrini, 2012, o Christiano et al., 2014). Estas perturbaciones surgen del sector financiero y pueden adoptar varias formas, como perturbaciones de deuda, de riesgo o de los precios de las acciones. En un artículo reciente (Bacchetta et al., 2014), sostenemos que la evolución de las reservas de efectivo de las empresas puede arrojar algo de luz sobre la naturaleza de las perturbaciones financieras.
Efectivo y empleo en las empresas
Es interesante observar que, en Estados Unidos, el empleo se mueve en sentido contrario a la ratio de efectivo de las empresas, medida como la proporción de activos líquidos sobre el total de activos. La figura 1 muestra que esta relación negativa es especialmente marcada durante la Gran Recesión, ya que la ratio de liquidez empresarial experimentó un fuerte aumento a partir de 2009, mientras que el empleo se mantuvo muy deprimido.
Figura 1. Liquidez y empleo de las empresas

Notas: La ratio de efectivo, medida como la proporción de liquidez empresarial sobre el total de activos, se calcula a partir de las cuentas de flujo de fondos de Estados Unidos (sector empresarial no agrícola y no financiero). Definimos la liquidez como la suma de los depósitos privados en el extranjero, los depósitos a la vista y el efectivo, el total de depósitos a plazo y de ahorro, y las participaciones en fondos mutuos del mercado monetario. El empleo empresarial en logaritmos procede de la Oficina de Estadísticas Laborales. Ambas variables trimestrales se filtraron con el método de Hodrick-Prescott.
Sin embargo, esta correlación negativa no es exclusiva de la reciente crisis financiera, pues la correlación contemporánea entre ambas variables es significativamente negativa (-0,41) en la muestra comprendida entre 1980Q1 y 2011Q4. Curiosamente, esta correlación negativa también se observa en el nivel desagregado. A partir de datos empresariales de Compustat, mostramos que la correlación anual entre empresas del empleo y la ratio de efectivo fue, en promedio, de -0,29 durante el mismo periodo.
¿Qué significa este movimiento conjunto?
Esta relación negativa entre la ratio de efectivo empresarial y el empleo puede parecer sorprendente a primera vista y plantea varias preguntas. ¿En qué medida están relacionadas las decisiones de las empresas sobre el efectivo y el empleo? ¿Pueden las decisiones sobre las reservas de efectivo aportar información sobre las restricciones financieras que afrontan las empresas?
Sostenemos que distinguir entre perturbaciones de liquidez y de crédito es un primer paso fundamental para abordar estas preguntas. La llamada perturbación crediticia suele referirse a cambios en el endeudamiento a largo plazo (o menos líquido). Sin embargo, las operaciones de las empresas también se ven afectadas por la liquidez a corto plazo. Por tanto, una perturbación negativa de liquidez puede interpretarse como una escasez de financiación a corto plazo, como líneas de crédito o créditos comerciales, u otras formas de liquidez externa, como las cuentas por cobrar a clientes u otros tipos de pagos. Por un lado, las decisiones de gestión del efectivo están determinadas en parte por un endurecimiento de las condiciones de financiación, especialmente las que afectan a la disponibilidad de fondos líquidos externos. Por otro, la tenencia de efectivo está relacionada con el empleo, sencillamente porque los activos líquidos facilitan la capacidad de la empresa para pagar la masa salarial. A partir de estos hechos, las perturbaciones de liquidez pueden explicar una correlación negativa entre la ratio de efectivo empresarial y el empleo. Esto pone de relieve el papel crucial del endurecimiento de las condiciones de liquidez tras la crisis de Lehman. Aunque al inicio de la reciente crisis financiera no se observó una reducción brusca inicial de la oferta de crédito, las empresas experimentaron un deterioro significativo de sus condiciones de liquidez previstas. Gilchrist y Zakrajsek (2012) también sostienen que los bancos recortaron las líneas de crédito empresariales existentes durante la crisis.
Perturbaciones de liquidez de las empresas en un modelo macroeconómico
La elección óptima de liquidez empresarial rara vez se incorpora a los modelos macroeconómicos, incluso a los modelos con fricciones financieras. Por lo general, los hogares mantienen activos líquidos, normalmente en forma de dinero, para financiar su consumo. Sin embargo, las empresas también tienen necesidades de liquidez. Los estudios que incorporan la liquidez empresarial suelen seguir el enfoque de Holmstrom y Tirole (2011) y Woodford (1990).
El marco teórico elaborado en Bacchetta et al. (2014) incluye las tenencias de efectivo y el empleo de las empresas. Ofrece una perspectiva matizada de las perturbaciones financieras al separar el papel de las perturbaciones de liquidez del de las perturbaciones crediticias. Esta distinción es posible al suponer que las empresas están sujetas a restricciones de crédito en ambos mercados: el de fondos líquidos y el de fondos ilíquidos.
Las perturbaciones de liquidez parecen ser cruciales para explicar la relación negativa entre estas dos variables. Una reducción de la liquidez externa genera dos efectos. Por un lado, una menor liquidez reduce las oportunidades financieras de las empresas y deprime la demanda de trabajo. Por otro, la reducción de la liquidez externa hace que el proceso productivo requiera más efectivo para garantizar la financiación íntegra de los salarios. Así, los activos de las empresas se inclinan hacia el efectivo. La combinación de ambos efectos implica que la ratio de efectivo aumenta mientras el empleo disminuye. Una perturbación crediticia también endurece las condiciones financieras y desincentiva el empleo. Sin embargo, como no afecta directamente a la estructura de la cartera entre liquidez interna y externa, apenas incide en la ratio de efectivo. Curiosamente, la perturbación tecnológica típica no es una buena candidata para explicar la relación negativa entre el empleo y la ratio de efectivo empresarial. En efecto, un descenso de la productividad mejora la capacidad de las empresas para obtener préstamos a corto plazo (mediante un efecto positivo de garantía), lo que genera una ligera reducción de la ratio de efectivo mientras disminuye el empleo.
Un ejercicio natural consiste en evaluar la contribución relativa de las perturbaciones financieras (de crédito y de liquidez) al ciclo económico. El modelo teórico puede utilizarse para reconstruir las series de crédito, liquidez y tecnología a lo largo del tiempo, como se muestra en la figura 2.
Figura 2. Series de PTF, crédito y liquidez externa
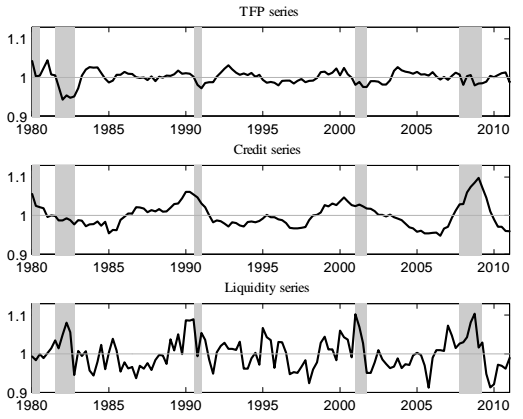
Nota: Las series de PTF, crédito y liquidez se calculan a partir del planteamiento teórico de Bacchetta et al. (2014).
Las perturbaciones de liquidez y de crédito no están correlacionadas, lo que sugiere que son de distinta naturaleza. Curiosamente, las perturbaciones de liquidez generan la mayor parte de las fluctuaciones a corto plazo, mientras que las perturbaciones crediticias son más importantes a medio plazo. Además, ambas perturbaciones financieras son más volátiles que la productividad. Nuestro modelo predice que la Gran Recesión estuvo impulsada principalmente por perturbaciones financieras, es decir, de liquidez y de crédito, y no por una perturbación tecnológica. Este último resultado concuerda con Jermann y Quadrini (2012), quienes construyen una perturbación financiera genérica. Como muestra la figura 1, el movimiento conjunto negativo del efectivo y el empleo fue especialmente pronunciado durante la crisis financiera, lo que confirma que las perturbaciones de liquidez son factores clave de la recesión.1
También existe una heterogeneidad significativa en el comportamiento de las empresas respecto al efectivo. Para captar la dimensión transversal entre empresas, suponemos que estas se ven afectadas por perturbaciones idiosincrásicas de productividad y liquidez. El modelo se parametriza utilizando la distribución de momentos de datos empresariales. A pesar de su sencillez, el modelo reproduce cuantitativamente bastante bien la correlación negativa entre empresas de la ratio de efectivo y el empleo.
Conclusión
Destacamos un movimiento conjunto negativo entre la ratio de efectivo empresarial y el empleo que puede explicarse por perturbaciones de liquidez (externa). Estas perturbaciones hacen que la producción resulte menos atractiva o más difícil de financiar, y a la vez generan una necesidad de liquidez interna para pagar las nóminas, necesidad que puede satisfacerse manteniendo más efectivo. La combinación de perturbaciones de crédito a largo plazo y de liquidez contribuyó sustancialmente a la Gran Recesión.
Referencias
Bacchetta, P, K Benhima y C Poilly (2014), “Efectivo y empleo de las empresas”, documento de debate del CEPR 10309.
Christiano, L, R Motto y M Rostagno (2014), “Perturbaciones de riesgo”, American Economic Review 104(1): 27–65.
Del Negro, M, G Eggertsson, M Ferrero y A Kiyotaki (2011), “¿La gran escapada? Una evaluación cuantitativa de las facilidades de liquidez de la Reserva Federal”, informe del personal del Banco de la Reserva Federal de Nueva York 520.
Gilchrist, S y E Zakrajsek (2012), “Préstamos bancarios y perturbaciones de la oferta de crédito”, en F Allen, M Aoki, N Kiyotaki, R Gordon, J E Stiglitz y J-P Fitoussi (eds.), La macroeconomía global y las finanzas, Palgrave Macmillan: 154–176.
Holmstrom, B y J Tirole (2011), Liquidez interna y externa, MIT Press.
Jermann, U y V Quadrini (2012), “Efectos macroeconómicos de las perturbaciones financieras”, American Economic Review 102(1): 238–271.
Kiyotaki, N y J Moore (2012), “Liquidez, ciclos económicos y política monetaria”, manuscrito inédito.
Woodford, M (1990), “La deuda pública como liquidez privada”, American Economic Review 80(2): 382–388.
Nota al pie
1 Kiyotaki y Moore (2012) también analizan las perturbaciones de liquidez, aunque se refieren a la capacidad de las empresas para emitir acciones. Del Negro et al. (2011) sostienen que las facilidades de liquidez proporcionadas por la Reserva Federal durante la Gran Recesión atenuaron la recesión. Sin embargo, su medida de liquidez comprende todos los pasivos del gobierno federal, mientras que nosotros nos centramos en el endeudamiento empresarial a corto plazo.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Philippe Bacchetta es profesor de macroeconomía del Swiss Finance Institute en la Universidad de Lausana e investigador asociado del CEPR. Kenza Benhima es profesora adjunta de macroeconomía en la Universidad de Lausana e investigadora afiliada al CEPR. Céline Poilly es profesora adjunta en la Universidad de Lausana.
Imagen: Billetes de un dólar estadounidense vuelan con el viento. Durante las perturbaciones financieras, el efectivo líquido puede convertirse en una ventaja y afectar a otras áreas de inversión. REUTERS/Marcelo Del Pozo




