Tras la Crisis Global, muchos países modificaron la arquitectura de supervisión financiera. En particular, muchos aumentaron la participación de sus bancos centrales en la supervisión financiera. Esto ha llevado a los observadores a sostener que las crisis financieras son un importante motor de las reformas en los marcos de supervisión financiera, pese a que las pruebas que vinculan las características institucionales con la eficacia de la supervisión siguieron siendo ambiguas (Barth et al. 2002, Čihák y Podpiera 2007, Eichengreen y Dincer 2011).
Reformas en la arquitectura de las autoridades de supervisión financiera
La creación de autoridades de supervisión unificadas e independientes del banco central durante la década de 1990 y principios de la de 2000 se asoció, en general, con los fracasos reputacionales de muchos bancos centrales durante las crisis bancarias (Masciandaro y Quintyn 2009). Sin embargo, tras la Crisis Global, catorce países aumentaron efectivamente el grado de participación de sus bancos centrales en la supervisión financiera, dando lugar a una especie de «gran reversión» hacia una supervisión prudencial en manos de los bancos centrales.
En 2010, el poder legislativo estadounidense aprobó la Ley Dodd-Frank, replanteando el papel de la Fed en la remodelación de la supervisión financiera. Aunque durante el debate del proyecto de ley los legisladores estadounidenses discutieron la posibilidad de restringir algunas de las facultades regulatorias de la Fed —así como de aumentar el control político sobre el banco central—, la Ley Dodd-Frank terminó aumentando las responsabilidades de la Fed como supervisor prudencial. En Europa, en 2012, los jefes de Estado y de Gobierno de la Eurozona iniciaron un proceso para establecer el Mecanismo Único de Supervisión (MUS) europeo. Entró en funcionamiento en noviembre de 2014 y asignó la supervisión bancaria al BCE, junto con las autoridades nacionales de supervisión de los Estados miembros participantes.
En cuanto a los miembros individuales de la UE, con su nueva Ley Bancaria de 2011, el gobierno alemán desmanteló su supervisor financiero unificado (BAFIN) en favor del Bundesbank, que ahora es el principal supervisor bancario. En 2013, el gobierno del Reino Unido puso las funciones prudenciales clave de la Autoridad de Servicios Financieros (FSA) bajo la competencia del Banco de Inglaterra. En 2010, la Autoridad Reguladora de Servicios Financieros de Irlanda se fusionó legalmente con el banco central. Además, un análisis de las reformas emprendidas en Bulgaria, la República Checa, Estonia, Hungría, Letonia, Polonia y Eslovaquia revela que la tendencia a la consolidación de la supervisión no ha dado lugar a una menor participación de los bancos centrales.
Esta evolución de la arquitectura de supervisión hacia una mayor participación de los bancos centrales no es una tendencia exclusiva de la UE. En 2013, Rusia y Qatar también unificaron la estructura de supervisión de los servicios financieros bajo sus bancos centrales. La Figura 1 muestra la tendencia hacia una supervisión más unificada en manos de los bancos centrales en una muestra de 100 países entre 1996 y 2013; los tonos más oscuros corresponden a una mayor participación de los bancos centrales.
Figura 1. Evolución de la supervisión unificada dentro del banco central (1996-2013)
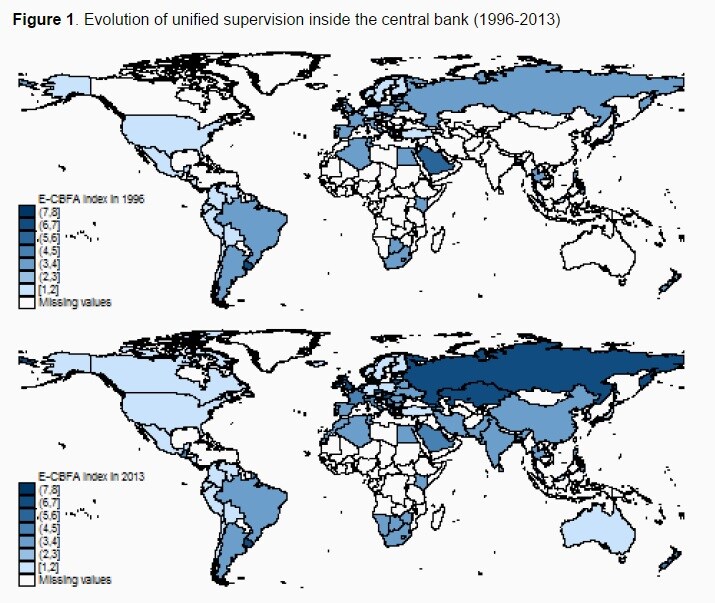
Nota: La figura presenta la evolución del índice E-CBFA de participación de los bancos centrales en la supervisión, elaborado en nuestro artículo. Los tonos más oscuros corresponden a una mayor participación.
¿Qué desencadena estas reformas?
Para responder a esta pregunta, creamos un nuevo conjunto de datos con información sobre quién supervisa el sector financiero —incluidos los sectores bancario y de seguros, y los mercados financieros— en una amplia muestra de 100 países durante el período de 1996 a 2013. Identificamos el conjunto completo de reformas aplicadas a la arquitectura de supervisión en nuestra muestra de países y desarrollamos un nuevo índice de concentración de las facultades de supervisión en manos del banco central.
Nuestro análisis señala dos factores principales que impulsan estas reformas.
En primer lugar, observamos que las crisis financieras aumentan significativamente la probabilidad de que un país reforme su estructura de supervisión.
Así, en consonancia con la creencia popular, haber sufrido una crisis bancaria sistémica en los dos años anteriores a una reforma aumenta la probabilidad de que los países cambien su arquitectura de supervisión.
En segundo lugar, destacamos un efecto de «arrastre» igualmente sólido y más novedoso. De hecho, mostramos que es más probable que los políticos emprendan reformas cuando sus pares lo hacen.
Construimos cuatro indicadores indirectos de este efecto. La primera medida de los efectos de arrastre, denominada «mismo índice E-CBFA (mundo)», indica el número de países de todo el mundo que tienen la misma arquitectura de supervisión financiera que un país determinado en un año determinado. Esta variable puede interpretarse de la siguiente manera. Si existe algún tipo de efecto de arrastre en la arquitectura de supervisión del sector financiero, la probabilidad de que un país emprenda una reforma en un año determinado se relaciona negativamente con el número de países que en ese momento adoptan la misma arquitectura de supervisión que ese país (mismo E-CBFA). Dicho de otro modo, cuando muchos otros países tienen el mismo sistema de supervisión, es menos probable que un país aplique una reforma. Cuanto más de moda esté una arquitectura de supervisión, menos interés tendrá un país en aplicar una reforma para modificarla. De manera similar, la variable «mismo índice E-CBFA (continente)» considera el número de países del mismo continente que tienen la misma supervisión financiera que un país determinado en un año determinado.
Si estas dos variables aportan información sobre el número de países que adoptan la misma arquitectura de supervisión financiera en un año determinado, las otras dos variables que construimos indican la «popularidad» de emprender ciertas reformas. Más concretamente, la variable «reformas en ECBFA (mundo)» mide el número de países de todo el mundo que emprenden una reforma de supervisión (que modifica el E-CBFA) en un año determinado. Si las reformas de la arquitectura de supervisión financiera están de moda en un año determinado, esto debería hacer más probable que un país también reforme su arquitectura de supervisión. De manera similar, definimos la variable «reformas en ECBFA (continente)», que indica el número de países que emprenden una reforma de supervisión en algún año y están ubicados en el mismo continente que el país en cuestión. Así, dadas las cuatro medidas distintas que capturan un efecto de arrastre, esperamos una relación negativa entre la probabilidad de una reforma y las dos primeras variables, y una correlación positiva entre la probabilidad de una reforma y las dos últimas variables.
Resultados
Las variables de efectos de arrastre presentan una correlación negativa con la variable indicadora de reforma del E-CBFA y son altamente significativas en todas las especificaciones.
Así, los países parecen más proclives a cambiar su arquitectura de supervisión si sus pares utilizan menos su marco institucional.
Al mismo tiempo, las variables de arrastre están correlacionadas positivamente con la probabilidad de una reforma de supervisión.
Esto implica que se emprenderán más reformas en períodos en los que otros países también estén reorganizando su arquitectura de supervisión.
Por lo tanto, nuestros resultados muestran un interesante efecto de moda entre los políticos. Los políticos parecen más proclives a cambiar su arquitectura de supervisión si sus pares utilizan menos su marco institucional. Al mismo tiempo, las variables de arrastre están correlacionadas positivamente con la probabilidad de una reforma de supervisión. Esto implica que se emprenderán más reformas en períodos en los que otros países también estén reorganizando su arquitectura de supervisión.
El efecto de arrastre generó un efecto indirecto positivo en el papel de los banqueros centrales como supervisores. Cabe señalar que este efecto está completamente ausente de cualquier explicación tradicional del diseño de la banca central. Nuestros resultados respaldan la perspectiva de que la economía de la configuración del banco central debe integrarse aún más con consideraciones de economía política (Alesina y Tabellini 2007, Alesina y Stella 2010).
Referencias
Alesina A y G Tabellini (2007), «¿Burócratas o políticos? Parte I: Una única tarea de política pública», The American Economic Review, 97, 169-179.
Alesina, A y A Stella (2010), «La política de la política monetaria», en Friedman, B M y M. Woodford (eds.), Handbook of Monetary Economics, volumen 3, capítulo 18, pp. 1001–1054. Elsevier.
Barth, J R, D E M Nolle, T Phumiwasana, G y Yago (2002), «Un análisis comparativo internacional del marco de supervisión bancaria y el desempeño de los bancos», Financial Markets, Institutions & Instruments, vol. 12, n.º 2, pp. 67–120.
Čihák, M y R Podpiera (2007), «Experiencia con supervisores integrados: gobernanza y calidad de la supervisión», ed. por Masciandaro, D. y Quintyn, M., en Designing Financial Supervision Institutions: Independence, Accountability and Governance, pp. 309–341 (Cheltenham, Reino Unido: Edward Elgar).
Eichengreen, B y N Dincer (2011), «¿Quién debería supervisar? La estructura de la supervisión bancaria y el desempeño del sistema financiero», documento de trabajo NBER, n.º 17401, National Bureau of Economic Research.
Masciandaro, D y M Quintyn (2009), «Reforma de la supervisión financiera y el papel de los bancos centrales: análisis de las tendencias, causas y efectos globales (1998-2008)», CEPR Policy Insight 30, 1–11.
Masciandaro, D y D Romelli (2015), «Los banqueros centrales como supervisores: ¿importan las crisis?», Baffi Carefin Center, Universidad Bocconi, serie de documentos de investigación, de próxima publicación.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde sus opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autores: Donato Masciandaro es profesor de Economía y titular de la cátedra de Economía de la Regulación Financiera en la Universidad Bocconi. Davide Romelli es candidato a doctorado en Economía en ESSEC Business School y THEMA-Universidad de Cergy-Pontoise.
Imagen: Billetes de un dólar estadounidense vuelan cerca de la capital andaluza de Sevilla en esta ilustración fotográfica tomada el 16 de noviembre de 2014. REUTERS/Marcelo Del Pozo.




