El dólar está en medio de su mayor repunte en casi 40 años. Como señala Steve Englander de Citibank, el dólar, según su tipo de cambio ponderado por el comercio, ha aumentado más en términos porcentuales en los últimos 175 días de negociación que en cualquier otro período comparable desde 1976. Menzie Chinn escribe que la siguiente cifra deja claras dos cosas. En primer lugar, la apreciación de los últimos seis meses ha sido muy rápida. En segundo lugar, no tiene precedentes. Sin embargo, el último episodio similar —durante la huida hacia activos seguros tras la quiebra de Lehman— duró poco. Antes de eso, ocurrió a raíz de las crisis de Asia Oriental. Justin Fox escribe que, aunque el reciente movimiento frente al euro es drástico, simplemente nos ha devuelto aproximadamente al nivel en que estábamos cuando nació el euro, el 1 de enero de 1999.
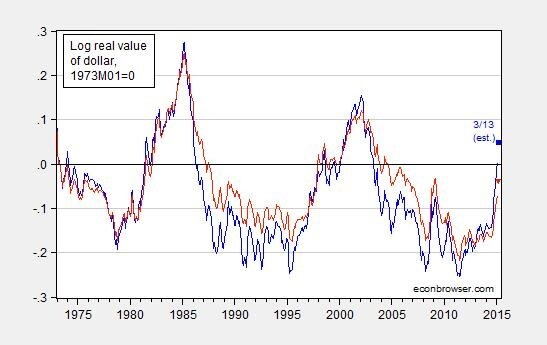
Fuente: Econbrowser. Nota: Valor real logarítmico (deflactado por el IPC) del dólar estadounidense frente a una cesta de las principales monedas (azul) y frente a una cesta amplia (rojo), normalizado a marzo de 1973.
El impacto en el crecimiento de EE. UU.: entender las razones del cambio de precio
Scott Sumner escribe que nunca se debe razonar a partir de un cambio de precio. El efecto de la subida del dólar en la economía estadounidense depende de los factores subyacentes. Hay 4 razones principales por las que el dólar podría fortalecerse:
1. Una política monetaria más restrictiva en EE. UU.
2. Un crecimiento económico más fuerte en EE. UU.
3. Un crecimiento más débil en el extranjero.
4. Una política monetaria más expansiva en el extranjero.
Para Sumner, el principal factor que opera hoy es la política monetaria más expansiva en el extranjero. Es probable que ese tipo de cambio de política en Europa sea expansivo para EE. UU.
Paul Krugman escribe que Sumner tiene razón al afirmar que, si la caída del euro está impulsada por una política monetaria expansiva, esto afecta a EE. UU. tanto a través de la demanda como de la competitividad, por lo que el efecto podría compensarse. Pero ya he sostenido que la caída del euro es mucho mayor de lo que se puede explicar mediante la política monetaria; parece reflejar la percepción de que Europa atravesará una depresión prolongada. Y si eso es lo que impulsa la debilidad del euro y la fortaleza del dólar, perjudicará el crecimiento de EE. UU.
Tim Duy escribe que no se puede razonar a partir de un cambio de precio, pero razonar en un marco de equilibrio general es muy, muy difícil. Si la política del BCE —y, por extensión, la caída del euro— fuera un beneficio neto para la economía estadounidense, ¿no deberíamos esperar tasas de interés estadounidenses a largo plazo más altas? Pero las tasas a largo plazo de EE. UU. siguen rondando el 2 %, lo que parece una locura dado que la Reserva Federal ha declarado que empezará a subir las tasas. Sin embargo, consideremos que el dólar más fuerte sí representa un endurecimiento de las condiciones monetarias, pero las tasas de interés a largo plazo están bajando, lo que actúa como contrapeso al relajar las condiciones financieras. En esencia, los mercados prevén que el dólar más fuerte frenará el crecimiento de EE. UU., pero que la Reserva Federal responderá con un ritmo más lento de normalización de la política, lo que actúa en sentido contrario. Así pues, el dólar más fuerte sí afecta negativamente al crecimiento, pero los participantes del mercado esperan una compensación monetaria.
Desajuste de pasivos y el pecado original (del sector empresarial)
Jeffrey Frieden escribe que la reciente volatilidad de las principales monedas nos recuerda la estrecha relación entre los movimientos de los tipos de cambio y la dinámica de la deuda internacional. Aunque muchos todavía consideran que el valor de las monedas importa principalmente por su efecto en los precios relativos de los bienes nacionales y extranjeros, hoy podría decirse que su importancia principal radica en su efecto sobre los precios relativos de los activos y pasivos —incluida su capacidad potencial de provocar crisis de deuda—. En la medida en que las empresas nacionales o el gobierno nacional se endeuden en moneda extranjera, las grandes depreciaciones pueden elevar enormemente el costo real de los pasivos en moneda extranjera. Esto ocurrió en la era del patrón oro, y la experiencia se ha repetido una y otra vez, desde la crisis de deuda de los países en desarrollo de principios de la década de 1980 y la «crisis del tequila» de México de 1994, hasta la crisis financiera de Asia Oriental de 1997-1998 y después.
Jeffrey Frieden escribe que los desajustes de pasivos persisten, pero ahora se concentran principalmente en el sector privado. Aunque los gobiernos de mercados emergentes deben a acreedores extranjeros bastante más de mil millones de dólares, la mayor parte en moneda local, las empresas privadas de mercados emergentes deben a acreedores extranjeros más de dos mil millones de dólares, y el 90 por ciento de esta deuda está denominada en moneda extranjera. Du y Schreger (2014) documentan que la proporción de deuda soberana en moneda local en la cartera externa aumentó del 15 por ciento al 60 por ciento durante la última década. Sin embargo, los gobiernos soberanos de mercados emergentes no emiten deuda en su propia moneda en los mercados internacionales. En cambio, los inversionistas extranjeros compran deuda soberana emitida conforme a la legislación nacional. Mientras que la proporción de moneda extranjera disminuye drásticamente en los pasivos externos soberanos, la deuda externa de las empresas de mercados emergentes sigue estando denominada principalmente en moneda extranjera. Las proporciones de deuda corporativa y préstamos bancarios externos privados en moneda local han aumentado a un ritmo mucho más lento, hasta alcanzar alrededor del 10 por ciento en 2012.

Fuente: Du y Schreger (2014). Nota: LC = moneda local.
Neil Irwin escribe que la mayor diferencia esta vez, en comparación con la crisis asiática de finales de la década de 1990 y la crisis argentina de 2002 es que fueron las empresas privadas, y no los gobiernos, las que contrajeron deuda en una moneda que no era la suya. Paul Krugman discrepa. Esta vez no es diferente: las crisis asiática y argentina también se debieron a la deuda del sector privado, y la deuda pública asiática, en particular, era bastante baja antes de que estallara la crisis. Este punto importa por la tentación de fiscalizar los relatos sobre las crisis: el impulso de atribuir todo lo que sale mal a los déficits presupuestarios (ya ha habido un enorme esfuerzo por fiscalizar retroactivamente la crisis del euro, y debemos oponernos a los intentos de hacer lo mismo con Asia).
Este artículo se publicó originalmente en Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctorado en Economía en U.C. Berkeley y becario de verano en Goldman Sachs Global Economic Research.
Imagen: En esta ilustración fotográfica se ven billetes de dólares estadounidenses. REUTERS/Nicky Loh.




