Este artículo se publica en colaboración con Project Syndicate.
El atentado terrorista de noviembre en París y la llegada de refugiados a Europa son solo el último síntoma de las marcadas tensiones políticas y económicas en el norte de África y Oriente Medio. Y estos acontecimientos distan mucho de ser aislados. También hay conflictos en otros lugares y cerca de 60 millones de personas desplazadas en todo el mundo.
Además, se esperaba que 2015 fuera uno de los años más cálidos registrados, con un fenómeno de El Niño extremadamente intenso que ha provocado calamidades meteorológicas en todo el Pacífico. Y la llegada de la normalización de los tipos de interés en Estados Unidos, junto con la desaceleración de China, contribuye a la incertidumbre y a una mayor volatilidad económica en todo el mundo. De hecho, el crecimiento del comercio mundial se ha desacelerado bruscamente, y la caída de los precios de las materias primas plantea problemas a las economías basadas en recursos.
Una de las razones por las que la economía mundial es tan lenta es que, siete años después del colapso de Lehman Brothers, la estabilidad financiera todavía no está asegurada. Las debilidades del sector financiero persisten en muchos países, y los riesgos financieros crecen en los mercados emergentes.
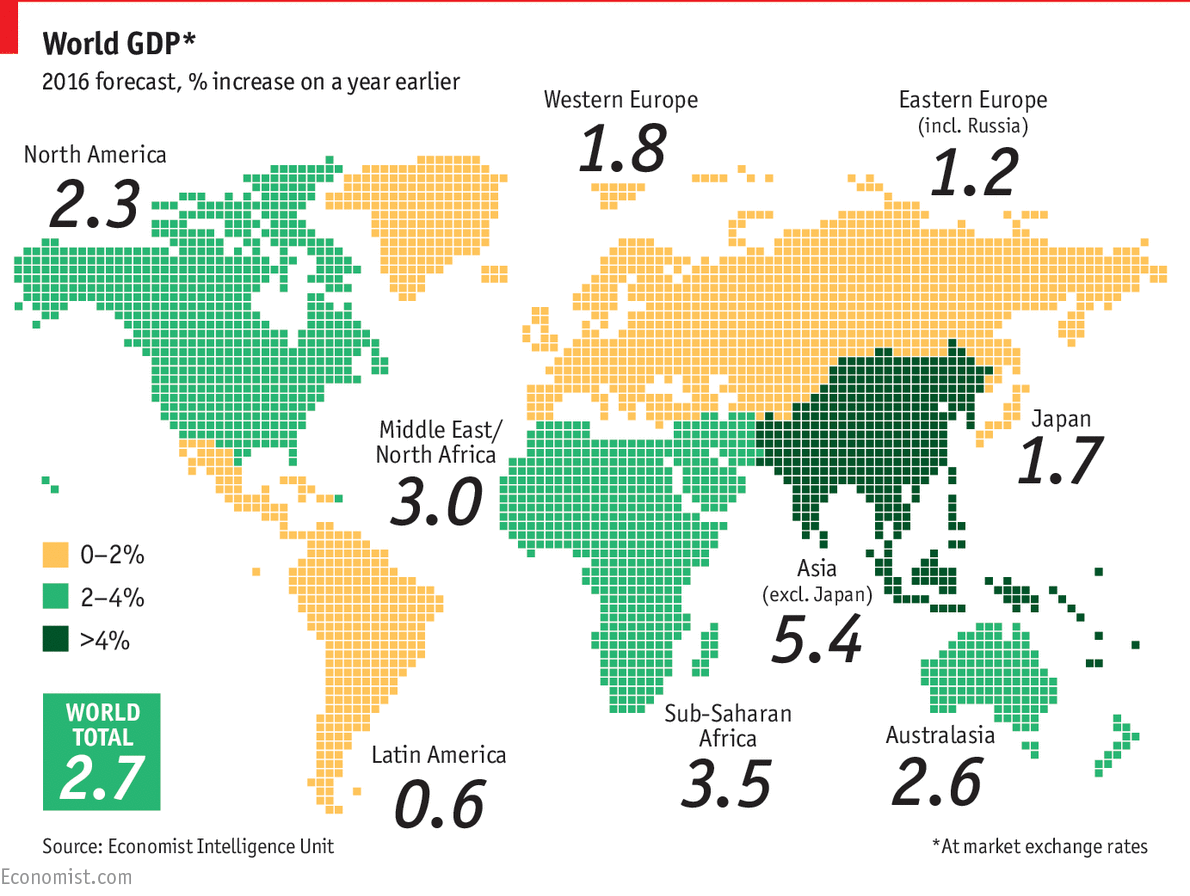
En conjunto, el crecimiento mundial en 2016 será decepcionante y desigual. Las perspectivas de crecimiento a medio plazo de la economía mundial también se han debilitado, porque el crecimiento potencial está lastrado por la baja productividad, el envejecimiento de la población y las secuelas de la crisis financiera mundial. La deuda elevada, la baja inversión y los bancos débiles siguen lastrando a algunas economías avanzadas, especialmente en Europa; y muchas economías emergentes continúan enfrentándose a ajustes tras su auge crediticio e inversor posterior a la crisis.
Estas perspectivas están muy condicionadas por algunas grandes transiciones económicas que generan efectos de contagio y de retroceso a nivel mundial, en particular la transición de China hacia un nuevo modelo de crecimiento y la normalización de la política monetaria de EE. UU. Ambos cambios son necesarios y saludables. Son buenos para China, buenos para Estados Unidos y buenos para el mundo. El reto consiste en gestionarlos del modo más eficiente y suave posible.
China ha puesto en marcha profundas reformas estructurales para elevar los ingresos y el nivel de vida, con la aspiración de una “nueva normalidad” de crecimiento más lento, más seguro y sostenible, que dependa más de los servicios y del consumo, y menos de la inversión y la manufactura intensivas en materias primas. Pero los responsables de la política económica de China se enfrentan a un delicado acto de equilibrio: deben aplicar estas difíciles reformas preservando al mismo tiempo la demanda y la estabilidad financiera.
Un efecto de contagio de esta transición se observó el pasado verano, cuando los temores de los inversores sobre el ritmo de desaceleración de la economía china presionaron aún más los mercados de materias primas y provocaron fuertes depreciaciones monetarias en varios exportadores de materias primas que dependen de la demanda china. Al invertir menos, el apetito de China por las materias primas —hoy consume el 60 % del mineral de hierro mundial, por ejemplo— disminuirá. Esto contribuirá a lo que podría ser un período prolongado de precios bajos de las materias primas, que los responsables de la política económica —en particular en grandes exportadores de materias primas como Australia y Brasil— deberán gestionar con cuidado.
La segunda gran transición se refiere a la determinación de la Reserva Federal de subir los tipos de interés. Aunque la Fed ha indicado claramente que se espera que los tipos se mantengan bajos durante algún tiempo, esta transición refleja mejores condiciones económicas en EE. UU., lo que también es bueno para la economía mundial.
Los tipos de interés bajos contribuyeron a la búsqueda de rentabilidad por parte de los inversores, lo que respaldó la asunción de riesgos financieros y valoraciones más altas de la renta variable, los bonos soberanos y el crédito corporativo. Por ello, la Fed también enfrenta un delicado acto de equilibrio: normalizar los tipos de interés minimizando al mismo tiempo el riesgo de perturbaciones en los mercados financieros.
También hay posibles efectos de contagio en este ámbito. Incluso antes del aumento de los tipos de interés de la Fed en diciembre, la perspectiva de una política monetaria estadounidense más restrictiva ya había encarecido la financiación de algunos prestatarios, incluidas las economías emergentes y en desarrollo.
Esto forma parte de un ajuste necesario en las condiciones financieras mundiales. Sin embargo, el proceso podría complicarse por cambios estructurales en los mercados de renta fija, que se han vuelto menos líquidos y más frágiles, lo que constituye un caldo de cultivo para reacciones exageradas y perturbaciones de los mercados.
Fuera de las economías avanzadas, los países están, en general, mejor preparados para tipos de interés más altos que en el pasado. Y, sin embargo, me preocupa su capacidad para amortiguar las perturbaciones. Muchas economías emergentes y en desarrollo respondieron a la crisis financiera mundial con audaces medidas fiscales y monetarias anticíclicas. Gracias a esos márgenes de maniobra en las políticas, pudieron sostener la economía mundial en su momento de necesidad. Y en los últimos cinco años han representado casi el 80 % del crecimiento mundial.
Pero estas iniciativas de política fueron, en general, acompañadas de un aumento del apalancamiento financiero en el sector privado, y muchos países han contraído más deuda, una parte considerable de la cual está denominada en dólares estadounidenses. Por ello, el alza de los tipos de interés estadounidenses y un dólar más fuerte podrían sacar a la luz desajustes cambiarios, lo que provocaría impagos empresariales y un contagio nocivo que se extendería a los bancos y a los Estados soberanos.
Y, sin embargo, sabemos que los riesgos a la baja de estas transiciones pueden gestionarse, apoyando la demanda, preservando la estabilidad financiera y aplicando reformas estructurales. La mayoría de las economías avanzadas, excepto Estados Unidos y posiblemente el Reino Unido, seguirán necesitando políticas monetarias acomodaticias. Sin embargo, todas las economías avanzadas deberían incorporar plenamente los riesgos de contagio en su toma de decisiones y garantizar que su comunicación sea clara al respecto.
La eurozona, por su parte, puede mejorar sus perspectivas abordando plenamente los préstamos dudosos por valor de unos 900 000 millones de euros, uno de los principales legados sin resolver de la crisis financiera. Hacerlo permitiría a los bancos aumentar la oferta de crédito a empresas y hogares, reforzando así la eficacia de la política monetaria acomodaticia, mejorando las perspectivas de crecimiento y consolidando la confianza de los mercados.
Las economías emergentes deben mejorar la supervisión de las exposiciones en moneda extranjera de las grandes empresas. También deben garantizar la estabilidad financiera mediante herramientas macroprudenciales para reforzar la resistencia de los bancos frente a la acumulación de apalancamiento corporativo y deuda externa.
A nivel mundial, existe una necesidad apremiante de completar y aplicar la agenda de reforma regulatoria, con especial atención a mejorar la transparencia y la supervisión de los no bancos, o banca en la sombra. Y tenemos ante nosotros otra gran tarea: mejorar el todavía insuficiente marco de resolución para las instituciones financieras sistémicas y de alcance mundial.
En el ámbito fiscal, los países deberían aplicar políticas lo más flexibles y favorables al crecimiento posible. El Fondo Monetario Internacional sigue recomendando a las economías avanzadas con margen para el estímulo fiscal que lo utilicen para impulsar la inversión pública, especialmente en infraestructuras de calidad. Los planes fiscales creíbles a medio plazo también siguen siendo una prioridad, en especial para Estados Unidos y Japón.
Los países exportadores de materias primas que dispongan de margen de maniobra en política fiscal deberían utilizarlo para suavizar su ajuste a los precios más bajos. Los demás deberían recurrir a un reequilibrio fiscal favorable al crecimiento, por ejemplo, aplicando reformas fiscales y de precios de la energía y reorientando el gasto, incluida la protección de los más vulnerables.
Los exportadores de materias primas como Chile, Colombia, Noruega y Botsuana aprovecharon el auge de las materias primas para reforzar sus marcos fiscales frente a las perturbaciones. Esto les ha dado mayor control sobre el ritmo del ajuste fiscal necesario, lo que les permite preservar el crecimiento. Hay una lección útil aquí para los demás.
Por último, todos los países deben modernizar sus estructuras económicas reformando sus mercados laborales y de productos, sus infraestructuras, sus sistemas educativos y sanitarios, y sus políticas comerciales. La aplicación requiere, por supuesto, una formulación de políticas hábil y perspicaz, especialmente en esta fase de menor crecimiento y mayor incertidumbre. Y, dada la naturaleza colectiva de muchos de los problemas en juego —como el cambio climático, el comercio, la migración y la red mundial de seguridad financiera—, una mayor cooperación internacional es más urgente y esencial que nunca.
Me alegró ver este espíritu reflejado en la adopción de los Objetivos de Desarrollo Sostenible en septiembre y, de nuevo, en la Conferencia de las Naciones Unidas sobre el Cambio Climático celebrada en París en diciembre. Asimismo, la crisis de refugiados en Oriente Medio y Europa no es solo un problema humanitario, sino también un problema económico que afecta a todos. Y todos tenemos la obligación de ayudar.
Sí, los desafíos que enfrenta el mundo en 2016 son grandes. Pero con las políticas adecuadas, el liderazgo y la cooperación, podemos gestionarlos en beneficio de todos.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Christine Lagarde es directora gerente del Fondo Monetario Internacional.
Imagen: Un arcoíris se extiende sobre el puerto Victoria de Hong Kong. REUTERS/Bobby Yip.




