La crisis global, que comenzó con la quiebra de Lehman Brothers en septiembre de 2008 y se agravó, especialmente en la eurozona, con la crisis de deuda soberana después de abril de 2010, se centró en gran medida en la escasez de liquidez de financiación mayorista, en marcado contraste con las crisis sistémicas históricas, en las que las retiradas masivas de depósitos procedían principalmente de depositantes minoristas. Es importante señalar que se produjo una fragmentación geográfica de la liquidez en los mercados globales, especialmente en torno a la crisis de deuda soberana, que revirtió parcialmente la tendencia a la globalización financiera de las dos últimas décadas. Las principales respuestas para combatir estas tensiones fueron las medidas de política monetaria no convencionales de los bancos centrales.
Sin embargo, la evidencia empírica sobre las turbulencias en la financiación mayorista y los efectos de la política monetaria sigue siendo escasa, principalmente debido a la relativa falta de microdatos exhaustivos, ya que las transacciones mayoristas se realizan sobre todo en mercados extrabursátiles. En esta columna presentamos evidencia microeconómica sobre el impacto de las crisis financieras y la política monetaria en la oferta de liquidez de financiación mayorista, utilizando un conjunto detallado de datos de préstamos interbancarios a nivel de préstamo (de prestamista y prestatario), basado en los datos TARGET 2 de la eurozona.1
Cambio de vencimientos: primero se endurece el crédito a plazo y luego el crédito a un día
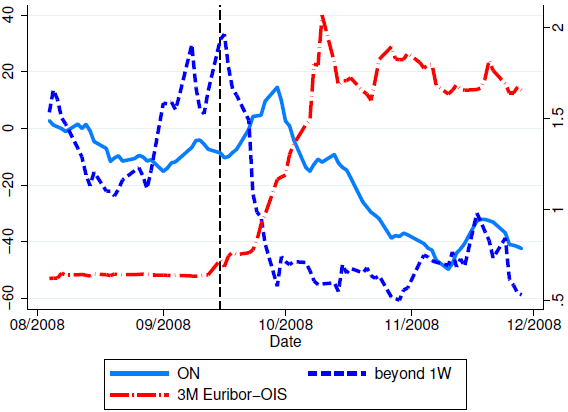
En la eurozona, documentamos que durante las dos primeras semanas después de la quiebra de Lehman, el volumen total de operaciones en los mercados a un día aumentó ligeramente (Figura 1a), es decir, no hubo señales de una inminente escasez de liquidez (Abbassi et al. 2014). Sin embargo, los volúmenes de préstamos a plazo cayeron inmediatamente después del colapso de Lehman, hasta un 60 % frente al nivel anterior a Lehman. Alrededor de dos semanas después de la quiebra de Lehman, cuando los volúmenes de préstamos a plazo dejaron de caer tras la congelación masiva de la liquidez a largo plazo, la actividad total de préstamos a un día empezó a disminuir, en una proporción similar a la observada para el volumen de operaciones a plazo. Con la intensificación de la crisis de deuda soberana, se produjo un nuevo desplazamiento de los préstamos a plazo hacia vencimientos más cortos y un mayor endurecimiento de las condiciones del crédito a plazo, más marcado para los prestatarios con sede en países con problemas de deuda soberana (Figura 1b).
Figura 1.

La liquidez transfronteriza se agota durante las crisis; efectos heterogéneos para los bancos del centro y la periferia
La Figura 2 muestra que, en particular, las restricciones a los préstamos transfronterizos se endurecen durante las crisis y menoscaban la función de intermediación de los mercados interbancarios en la eurozona. En concreto, documentamos una reducción del acceso a los préstamos transfronterizos y, cuando se concede un préstamo transfronterizo, una reducción de su volumen y un aumento de las tasas de interés. Resulta interesante que observamos una marcada segmentación entre los préstamos nacionales y transfronterizos en todos los aspectos (es decir, acceso a la financiación, volúmenes y precios), no solo durante la crisis de deuda soberana, sino también en el período posterior a la quiebra de Lehman en 2008, cuando los problemas de deuda soberana aún no eran pronunciados en la eurozona.
Figura 2.

Durante la crisis de deuda soberana, sin embargo, se observa una heterogeneidad importante según los países donde tienen su sede los prestatarios. Las restricciones de la oferta de financiación transfronteriza a un día durante las crisis solo son vinculantes para los prestatarios de los países periféricos rescatados por la Troika (es decir, Portugal, Irlanda y Grecia, rescatados por un consorcio del FMI, la UE y el BCE), con una reducción de hasta el 99 % en el peor momento de la crisis (Figura 2a). Además, en los préstamos transfronterizos concedidos, los diferenciales pagados por los bancos con sede en estos países por los relativamente pocos préstamos concedidos aumentaron 31 puntos básicos frente a los de los bancos de los países del centro. En el caso de los grandes bancos periféricos con sede en Italia y España, el efecto de la crisis sobre el acceso al crédito a un día no difiere del observado para los bancos de los países del centro, pero los diferenciales aumentaron 12 puntos básicos frente a los pagados por estos últimos. Por tanto, nuestros resultados sugieren que, más allá del riesgo de contraparte, el riesgo de impago soberano o la acumulación precautoria de liquidez, otros factores, como las fricciones entre bancos, son importantes motores de las tensiones interbancarias durante las crisis financieras y contribuyen a la segmentación del mercado interbancario de la eurozona.
Dispersión de precios, restricciones al crédito y política monetaria
El mercado interbancario, a diferencia de otros mercados de crédito, permite aprovechar la dispersión de precios entre distintos prestamistas en contratos de crédito idénticos, es decir, préstamos a un día sin garantía concedidos al mismo prestatario durante el mismo día (o la misma mañana). Observamos que la dispersión media de precios antes de la quiebra de Lehman era prácticamente nula, pues distintos prestamistas cobraban precios similares al mismo prestatario durante el mismo día. En el peor día de la crisis de Lehman, el 10 % de todos los bancos afrontó una dispersión media de precios de 80 puntos básicos durante el día; para algunos bancos prestatarios, la dispersión de precios llegó a 100 puntos básicos. La Figura 3 representa la media y los percentiles correspondientes de la distribución de la dispersión de precios durante los períodos de Lehman (a) y de la crisis soberana (b), cuyos resultados son similares, aunque de menor magnitud cuantitativa.
Figura 3.


Además, nuestros hallazgos sugieren que la dispersión de precios está relacionada con las características de los prestatarios. En concreto, los prestatarios más arriesgados y los de países con graves problemas de deuda soberana están sujetos a una elevada dispersión de precios durante los períodos de crisis. A nivel de banco a banco, los préstamos transfronterizos al mismo prestatario durante el mismo día tienen tasas de interés más altas durante la crisis, incluso tras controlar por los distintos volúmenes de préstamo y otras condiciones. Asimismo, los prestatarios pagan tasas más altas a prestamistas con los que tienen una relación crediticia sólida previa, pero tienen más probabilidades de obtener financiación y de conseguir mayores volúmenes de préstamo. Ninguno de estos efectos se observa en los períodos anteriores a la crisis.
Para evaluar la eficacia de las principales medidas de política monetaria no convencionales durante la crisis financiera y la crisis de deuda soberana (antes del QE de 2015), analizamos el impacto del cambio de la eurozona al sistema de adjudicación plena a tipo fijo (FRFA) y a las operaciones de financiación a plazo más largo (LTRO) a 3 años. Observamos que el anuncio de la política de adjudicación a tipo fijo de la eurozona en octubre de 2008 y el anuncio de la primera operación de financiación a plazo más largo a 3 años en diciembre de 2011 redujeron significativamente la dispersión de precios, que volvió casi al nivel anterior a la crisis (Figura 3a y 3b). Además, los efectos cuantitativos fueron significativamente mayores para los bancos con sede en países con graves problemas de deuda soberana (Grecia, Italia, Irlanda, Portugal y España).
Conclusión
En resumen, nuestro análisis del mercado monetario interbancario de la eurozona durante las crisis de Lehman y de deuda soberana europea muestra un marcado endurecimiento del acceso a la financiación, los volúmenes, los vencimientos y los precios (en particular, para los préstamos transfronterizos), así como diferencias sustanciales entre los precios interbancarios aplicados al mismo prestatario durante la misma mañana en los períodos de crisis. Estos resultados sugieren que las fricciones entre bancos perjudicaron gravemente el funcionamiento de este mercado, en particular las transacciones transfronterizas. Resulta interesante que esto no ocurrió únicamente durante la crisis de deuda soberana, sino también después de la quiebra de Lehman. Esto podría sugerir que ni siquiera la integración financiera del mercado monetario, considerado habitualmente el mercado financiero más integrado de la eurozona, es muy resiliente. Por último, las medidas de política monetaria no convencionales de la eurozona contribuyen a mitigar estas perturbaciones de liquidez, con efectos más fuertes en los países sometidos a tensiones.
Este artículo se publica en colaboración con VoxEu. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Puriya Abbassi es experto en estabilidad financiera del Deutsche Bundesbank. Falk Bräuning es candidato a doctorado en la VU University Amsterdam y el Tinbergen Institute. Falko Fecht es profesor de Economía Financiera y titular de la cátedra DZ Bank de Economía Financiera en la Frankfurt School of Finance and Management. José-Luis Peydró es profesor ICREA de Economía en la UPF, Barcelona GSE; profesor investigador y asociado de investigación en CREI; e investigador asociado de CEPR.
Imagen: Un hombre mira un panel de cotizaciones bursátiles frente a una casa de bolsa en Tokio el 11 de mayo de 2012. REUTERS/Toru Hanai




