La opacidad puede ser una de las principales causas de las paralizaciones de los mercados. Este fenómeno se manifestó de forma dramática durante la Crisis Financiera Global de 2007-8, cuando los mercados interbancarios se paralizaron de repente y provocaron una importante retirada de liquidez mundial.
Gran parte de la preocupación de los responsables políticos tras la Crisis se centró tanto en los instrumentos financieros que solían calificarse de «complejos» y «exóticos» como en las operaciones realizadas en mercados e instituciones opacos, fuera del ámbito de supervisión de los organismos reguladores (lo que también se conoce como el «sistema bancario en la sombra»; véase Gorton y Metrick 2012). En esencia, los participantes del mercado no podían evaluar plenamente el valor de esos activos ni los riesgos asociados a su valoración.
El Pánico de 1907 y la Crisis Global
Curiosamente, resulta que la mayoría de los elementos de este episodio más reciente no son nuevos. De hecho, el Pánico de 1907 en EE. UU. presenta muchos paralelismos con la Crisis de 2007-8, pese a que el entorno institucional era muy distinto: en 1907, los mercados financieros aún no estaban regulados por el gobierno federal; el Sistema de la Reserva Federal no se fundó hasta 1913; y la regulación legal de las operaciones bursátiles y la información corporativa llegó incluso más tarde. El mundo de 1907 se caracterizaba en gran medida por acciones espontáneas, iniciativa privada y autorregulación.
Todo esto lleva a preguntarse si los primeros mercados eran más o menos resilientes frente a las crisis económicas o financieras.
Dado que la bibliografía ha caracterizado el Pánico de 1907 como una crisis financiera impulsada exclusivamente por rumores y no por fundamentos económicos (Moen y Tallman 1990, Frydman et al. 2015), se presta perfectamente a un análisis riguroso del papel de los costes de información. Aunque muchos estudios anteriores han examinado el Pánico a nivel agregado, podemos ofrecer una visión mucho más matizada de la «microestructura» de la crisis a medida que se desarrollaba, gracias a una nueva base de datos sobre todas las acciones negociadas en la Bolsa de Nueva York entre 1905 y 1910. Para cada día de negociación de este período de seis años, recopilamos manualmente los precios de las transacciones de apertura, cierre, máximos y mínimos, las cotizaciones de cierre de compra y venta de los creadores de mercado y los volúmenes totales de negociación de todas las acciones negociadas tanto en la Bolsa de Nueva York como en su principal competidor, la Consolidated Exchange.1 Calculamos varias medidas de liquidez y, luego, mediante una metodología desarrollada por Huang y Stoll (1997) y perfeccionada por Gehrig y Haas (2014), descomponemos los diferenciales entre los precios de compra y venta en sus principales componentes de costes de transacción: costes de información (o costes de selección adversa), costes de tenencia de inventario y costes operativos (incluido el poder de mercado). Nuestros resultados demuestran el papel crucial de la opacidad informativa a la hora de convertir un contratiempo relativamente menor en una paralización de la liquidez en todo el mercado.
Desarrollo del Pánico de 1907
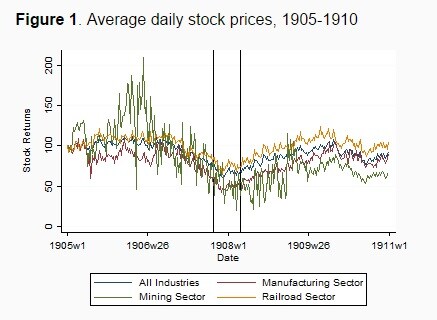
El Pánico de 1907 comenzó el 16 de octubre de 1907 con la quiebra de la firma de corretaje de Otto Heinze. La casa de corretaje de Heinze se vio obligada a cerrar cuando intentó acaparar acciones de United Copper Company y provocar una clásica compresión de posiciones cortas. Las manipulaciones provocaron fuertes oscilaciones en el precio de United Copper, pero este acabó desplomándose y llevó a Otto a la ruina financiera. United Copper era propiedad parcial del hermano de Otto, el notorio magnate del cobre FA Augustus Heinze, y cotizaba en un mercado «a pie de calle», no en la Bolsa de Nueva York. La quiebra de Heinze desató rumores de que ciertas instituciones financieras habían financiado la fallida compresión de posiciones cortas y, por tanto, tenían deudas incobrables de Otto Heinze. Gran parte de los préstamos entre los bancos de la ciudad de Nueva York se respaldaba con valores como garantía. Así, con el mercado bursátil ya inmerso desde hacía varios meses en una caída (véase la Figura 1) y el temor a las llamadas de margen, el mercado era especialmente vulnerable a una corrida. Como muestra el gráfico de los precios de las acciones, las del sector minero eran particularmente volátiles y se vieron especialmente afectadas por la caída de los precios en los meses previos a la crisis.
Figura 1. Precios medios diarios de las acciones, 1905-1910
Es interesante seguir más en detalle la propagación de los rumores por el sistema financiero, pues pone de relieve lo poco que hace falta para provocar un gran problema. En este caso, Augustus Heinze era el eslabón clave de la cadena de rumores. Se había trasladado a Manhattan apenas unos meses antes y había empezado a interesarse activamente por la banca y las finanzas. Se convirtió en presidente de Mercantile Bank y asumió cargos directivos en varios otros bancos y sociedades fiduciarias. Así, a medida que se extendían los rumores sobre las contrapartes de la firma de corretaje de su hermano Otto, los depositantes acudieron en masa a Mercantile National y a las sociedades fiduciarias vinculadas a Heinze, sobre todo a Knickerbocker Trust Company, con activos por valor de 69 millones de dólares (Tallman y Moen 1990). Tras el cierre de Knickerbocker Trust Company el martes 22 de octubre, los depositantes empezaron rápidamente a retirar dinero de otras sociedades fiduciarias. En una época en la que los inversores obtenían información sobre los precios desplazándose a las oficinas de sus corredores o llamándolos por teléfono —y estos, a su vez, dependían de un flujo de información impreso en cinta telegráfica que llegaba por telégrafo—, la única forma de enterarse de las noticias en tiempo real era acudir en persona. Dado que los requisitos de divulgación y transparencia eran escasos, los operadores se enfrentaban a una amenaza constante de contagio informativo.
La Figura 2 reproduce la ya célebre fotografía publicada en Harper’s Weekly tras el punto álgido del pánico y da una idea de cómo era ese proceso de «descubrimiento de precios».
Figura 2. La corrida en Wall Street, octubre de 1907 (Harper’s Weekly 1907)

Nota: Imagen reproducida bajo una licencia Creative Commons.
La información como factor determinante de la iliquidez
Está claro que la asimetría de información sienta las bases del pánico, y podemos observar sus consecuencias en las medidas de liquidez del mercado. Constatamos que los diferenciales relativos de cotización diarios se multiplicaron por seis durante el punto álgido de la crisis y aumentaron significativamente antes del período más agudo de la crisis, ya desde septiembre de 1907. La iliquidez elevada persistió hasta marzo de 1908, varios meses después de que terminara la crisis. Al mismo tiempo, el volumen de negociación descendió de forma sostenida y se mantuvo deprimido hasta bien entrado 1908.
Figura 3. Medianas transversales diarias de los diferenciales efectivos relativos, 1905-1910

Además, constatamos que los costes de transacción aumentaron más en las acciones más pequeñas y menos líquidas, así como en las empresas de los segmentos de mercado más opacos (por ejemplo, minería y manufactura). La iliquidez también afectó de forma desproporcionada al llamado «departamento de valores no cotizados» de la Bolsa de Nueva York. Como parte de su estrategia frente a su principal competidor, la Consolidated, la Bolsa de Nueva York había creado este «departamento» para permitir la negociación de acciones de empresas más pequeñas o arriesgadas que no cumplían los estrictos requisitos de cotización de la Bolsa o que no querían pasar por el proceso de evaluación necesario para cotizar y preferían mantener privados sus datos contables. Como cabía esperar, estos valores no cotizados solían verse más afectados por los mayores costes de información, que se elevaron especialmente cuando los rumores fueron más intensos en el último trimestre de 1907. El riesgo de selección adversa también tardó más en disminuir en los valores no cotizados que en los cotizados. Esto implica que las inversiones en empresas cotizadas obligadas a publicar información contable servían, efectivamente, de cobertura frente al riesgo de selección adversa, sobre todo en períodos de mayor incertidumbre.
La descomposición de los diferenciales en sus componentes de selección adversa, tenencia de inventario y procesamiento de órdenes demuestra que los tres desempeñaron un papel significativo en el aumento de la iliquidez del mercado durante el Pánico. Sin embargo, podría decirse que los costes de selección adversa fueron el componente más importante, algo poco sorprendente dado el entorno mucho más opaco en términos de información de comienzos del siglo XX.
Dado que se ha establecido que la liquidez es un factor que se refleja en los precios de las rentabilidades bursátiles (Acharya y Pedersen 2005), ampliamos su trabajo y preguntamos si los propios componentes de los costes de liquidez también tienen un precio en el mercado. De hecho, nuestro análisis de valoración de activos confirma que cada factor de nuestra descomposición de los diferenciales entre precios de compra y venta tenía un precio independiente y, por tanto, ya conllevaba una prima correspondiente por iliquidez en los primeros mercados. Así pues, no sorprende que las preocupaciones por la liquidez siempre hayan sido características fundamentales de los mercados de valores.
Las consecuencias del Pánico de 1907
El Pánico de 1907 marcó el principio del fin de los mercados de capitales no regulados y de una autoridad monetaria central débil en EE. UU. Aunque las iniciativas privadas —el esfuerzo concertado organizado por John Pierpont Morgan— acabaron resolviendo la crisis, proporcionaron a los partidarios de la banca central los argumentos que necesitaban para sacar adelante la Ley de la Reserva Federal y, entretanto, se proporcionó moneda de emergencia mediante la Ley Aldrich-Vreeland (que entraría en juego en el verano de 1914). El episodio dio pie a las célebres audiencias sobre el Money Trust en el Congreso, que llevaron a la Ley Antimonopolio Clayton, así como a una investigación estatal en Nueva York que acabó con la disolución del departamento de valores «no cotizados» de la NYSE. Estos pasos regulatorios sentaron las bases para intervenciones de mayor alcance, como la Comisión de Bolsa y Valores de EE. UU., que surgió mucho después.
Este episodio de hace mucho tiempo ilustra cómo los mercados e instituciones opacos permiten que los rumores provoquen corridas y congelen rápidamente la liquidez. Nuestro análisis de microestructura de esta crisis histórica nos recuerda tres puntos fundamentales:
La transparencia es la piedra angular del buen funcionamiento de los mercados;
La liquidez es la medida del estado de salud de un mercado;
La iliquidez en un segmento menor del mercado —por pequeño que sea— puede propagarse fácilmente a otros segmentos, si no a todos.
Las políticas deberían centrarse en mantener la liquidez del mercado mediante medidas que fomenten la transparencia.
Referencias
Acharya, V y L Pedersen (2005), «Asset Pricing with Liquidity Risk», Journal of Financial Economics 77(2): 375-410.
Fohlin, C (2014), «A New Database of Transactions and Quotes in the NYSE, 1900-25 with Linkage to CRSP», manuscrito inédito de JHU.
Fohlin, C, T Gehrig y M Haas (2015), «Rumors and Runs in Opaque Markets: Evidence from the Panic of 1907», Documento de debate 10497 del CEPR, Londres.
Frydman, C, E Hilt y L Y Zhou (2015), «Economic Effects of Runs on Early ‘Shadow Banks’: Trust Companies and the Impact of the Panic of 1907», Journal of Political Economy, de próxima publicación.
Gehrig, T, C Fohlin (2006), «Trading Costs in Early Securities Markets: The Case of the Berlin Stock Exchange 1880-1910», Review of Finance 10: 585-610.
Gehrig, T y M Haas (2014), «Lehman Brothers: Did Markets Know?», ECGI-DP, 424/2014, Bruselas.
Gorton, G y A Metrick (2012), «Securitized banking and the run on repo», Journal of Financial Economics 104(3): 425-451.
Huang, R y H Stoll (1997), «The Components of the Bid-ask Spread: A General Approach», Review of Financial Studies 10(4): 995-1034.
Tallman, E W y J R Moen (1990), «Lessons from the Panic of 1907», Federal Reserve Bank of Atlanta Economic Review.
Notas al pie
1 Véase Fohlin (2014) para más detalles sobre el proyecto más amplio de recopilación de datos.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para seguir al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autores: Caroline Fohlin es profesora investigadora del Departamento de Economía de Johns Hopkins University. Thomas Gehrig es profesor de Finanzas en el Departamento de Finanzas de University of Vienna. Marlene Haas es candidata a doctorado en Vienna Graduate School of Finance.
Imagen: Un hombre mira un panel de cotizaciones bursátiles frente a una casa de corretaje en Tokio, 11 de mayo de 2012. REUTERS/Toru Hanai.




