No cabe duda de que la desigualdad de ingresos ha aumentado en Estados Unidos durante las últimas cuatro décadas. La proporción del ingreso total percibida por el 1 % de las familias más ricas era inferior al 10 % a finales de la década de 1970, pero a finales de 2012 ya superaba el 20 % (Piketty y Saez 2003). Una gran parte de este aumento se debe al incremento de los ingresos laborales de los altos directivos de empresas y de los emprendedores exitosos. Pero ¿el aumento de la desigualdad económica en Estados Unidos se debe exclusivamente a una mayor remuneración laboral en los niveles más altos, o también aumentó la desigualdad de la riqueza?
Antes de responder a esa pregunta (pista: la respuesta es un sí rotundo, como mostraremos más adelante), debemos definir qué entendemos por riqueza. La riqueza es el conjunto de los activos que poseen las personas, incluidos sus hogares, sus ahorros para la jubilación y sus cuentas bancarias, menos todas sus deudas. La riqueza puede acumularse mediante el trabajo y el ahorro, pero también puede heredarse.
Por desgracia, hay muchos menos datos disponibles sobre la riqueza en Estados Unidos que sobre los ingresos. Existen datos del impuesto sobre la renta desde 1913 —el primer año en que el país recaudó el impuesto federal sobre la renta—, pero no hay un impuesto sobre el patrimonio comparable que proporcione información sobre la distribución de los activos. Las mediciones disponibles actualmente de la desigualdad de la riqueza se basan en encuestas (la Survey of Consumer Finances de la Junta de la Reserva Federal), en datos de declaraciones del impuesto sobre sucesiones (Kopczuk y Saez 2004) o en listas de personas adineradas, como la lista Forbes 400 de los estadounidenses más ricos.
En nuestro nuevo documento de trabajo (Saez y Zucman 2014), intentamos medir la riqueza de otra manera. Usamos datos exhaustivos sobre los ingresos del capital —como dividendos, intereses, alquileres y beneficios empresariales— declarados en las declaraciones individuales del impuesto sobre la renta desde 1913. Después capitalizamos esos ingresos para que coincidan con el monto de riqueza registrado en el Flow of Funds de la Reserva Federal, los balances nacionales que miden la riqueza agregada de las familias estadounidenses. Así obtenemos estimaciones anuales de la desigualdad de la riqueza en Estados Unidos que se remontan a un siglo atrás.
Resulta que la desigualdad de la riqueza ha seguido una espectacular evolución en forma de U durante los últimos 100 años. Desde la Gran Depresión de la década de 1930 hasta finales de la década de 1970 se produjo una democratización sustancial de la riqueza. Después, la tendencia se invirtió: la proporción de la riqueza total de los hogares en manos del 0,1 % más rico aumentó del 7 % a finales de la década de 1970 al 22 % en 2012 (véase la Figura 1). El 0,1 % más rico comprende 160.000 familias con activos netos totales superiores a 20 millones de dólares en 2012.
Figura 1. El regreso de los locos años veinte

Notas: La figura muestra la proporción de la riqueza en manos del 0,1 % de las familias más ricas de Estados Unidos entre 1913 y 2012. La riqueza corresponde al total de activos (incluidos los bienes inmuebles y los derechos de pensión acumulados) menos todas las deudas. La riqueza excluye el valor actual de las futuras transferencias públicas (como las prestaciones de la Seguridad Social o de Medicare).
Fuente: Saez y Zucman (2014).
La Figura 1 muestra que la desigualdad de la riqueza se ha disparado en Estados Unidos durante las últimas cuatro décadas. La proporción de riqueza en manos del 0,1 % de las familias más ricas es ahora casi tan alta como a finales de la década de 1920, cuando El gran Gatsby definió una época sustentada en las fortunas heredadas de los barones ladrones de la Edad Dorada.
En las últimas décadas, solo una fracción diminuta de la población vio crecer su proporción de riqueza. Aunque la proporción de riqueza del 0,1 % más rico aumentó mucho en las últimas décadas, la del siguiente 0,9 % (las familias situadas entre el 1 % y el 0,1 % más ricos) no lo hizo. Y la proporción de la riqueza total del grupo de los «simplemente ricos» —las familias que están dentro del 10 % más rico, pero no tienen suficiente riqueza para figurar entre el 1 % más rico— en realidad disminuyó ligeramente durante las últimas cuatro décadas. En otras palabras, las fortunas familiares de 20 millones de dólares o más crecieron mucho más rápido que las de apenas unos pocos millones.
La otra cara de estas tendencias en los niveles más altos de la escala de riqueza es la erosión de la riqueza de la clase media y de las personas pobres. En la sociedad estadounidense está muy extendida la idea de que un cambio estructural clave en la economía del país desde la década de 1920 ha sido el aumento de la riqueza de la clase media, en particular gracias al desarrollo de las pensiones y al incremento de la tasa de propiedad de viviendas. Sin embargo, nuestros resultados muestran que, aunque la proporción de riqueza del 90 % de las familias con menos riqueza aumentó gradualmente del 15 % en la década de 1920 a un máximo del 36 % a mediados de la década de 1980, después cayó drásticamente. En 2012, el 90 % con menos riqueza poseía en conjunto solo el 23 % de la riqueza total de Estados Unidos, aproximadamente lo mismo que en 1940 (véase la Figura 2).
Figura 2. El ascenso y la caída de la riqueza de la clase media
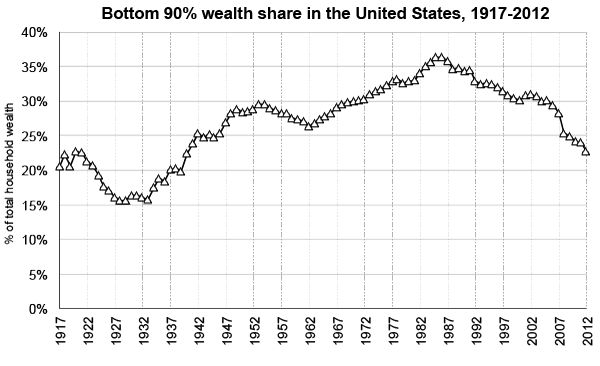
Notas: La figura muestra la proporción de riqueza en manos del 90 % de las familias más pobres de Estados Unidos entre 1917 y 2012. La riqueza corresponde al total de activos (incluidos los bienes inmuebles y los derechos de pensión acumulados) menos todas las deudas. La riqueza excluye el valor actual de las futuras transferencias públicas (como las prestaciones de la Seguridad Social o de Medicare).
Fuente: Saez y Zucman (2014).
El creciente endeudamiento de la mayoría de los estadounidenses es la principal causa de la erosión de la proporción de riqueza del 90 % de las familias con menos riqueza. Muchas familias de clase media poseen viviendas y tienen pensiones, pero demasiadas también deben pagar hipotecas mucho más elevadas y atender más créditos al consumo y préstamos estudiantiles que antes (Mian y Sufi 2014). Durante un tiempo, el aumento del endeudamiento se compensó con el incremento del valor de mercado de los activos de las familias de clase media. La riqueza media del 90 % de las familias con menos riqueza dio un salto durante la burbuja bursátil de finales de la década de 1990 y la burbuja inmobiliaria de principios de la década de 2000. Pero luego se desplomó durante y después de la Gran Recesión de 2007–2009 (véase la Figura 3).
Figura 3. La nueva brecha de riqueza en Estados Unidos

Notas: La figura representa la riqueza real media del 90 % de las familias con menos riqueza (eje y derecho) y del 1 % de las familias más ricas (eje y izquierdo) entre 1946 y 2012. Las escalas difieren por un factor de 100 para reflejar que el 1 % de las familias más ricas tiene 100 veces más riqueza que el 90 % con menos riqueza. La riqueza se expresa en dólares estadounidenses constantes de 2010, usando el deflactor del PIB.
Fuente: Saez y Zucman (2014).
Desde las crisis inmobiliaria y financiera de finales de la década de 2000, la riqueza de la clase media y de las personas pobres no se ha recuperado. En 2012, la riqueza media del 90 % de las familias con menos riqueza era de 80.000 dólares, el mismo nivel que en 1986. En cambio, la riqueza media del 1 % más rico se multiplicó por más de tres entre 1980 y 2012. En 2012, la riqueza del 1 % más rico casi había vuelto a su máximo de 2007. La Gran Recesión parece apenas un pequeño bache en una trayectoria ascendente.
¿Cómo podemos explicar la creciente disparidad de la riqueza en Estados Unidos? La respuesta es que la combinación de una mayor desigualdad de ingresos y una disparidad cada vez mayor en la capacidad de ahorro de la mayoría de los estadounidenses está alimentando el aumento explosivo de la desigualdad de la riqueza. Para el 90 % de las familias con menos riqueza, los aumentos salariales reales (una vez descontada la inflación) fueron muy limitados durante las últimas tres décadas, mientras que los salarios reales de sus equivalentes en el 1 % más rico crecieron rápidamente. Además, la tasa de ahorro de las familias de clase media y baja se desplomó durante el mismo período, mientras que se mantuvo elevada en los niveles más altos. Hoy, las familias del 1 % más rico ahorran alrededor del 35 % de sus ingresos, mientras que las del 90 % con menos riqueza ahorran prácticamente cero (Saez y Zucman 2014).
Las consecuencias del aumento de la desigualdad de la riqueza y posibles soluciones
Si la desigualdad de ingresos se mantiene alta y la tasa de ahorro del 90 % de las familias con menos riqueza sigue siendo baja, la disparidad de riqueza continuará aumentando. Dentro de 10 o 20 años podrían perderse todos los avances en la democratización de la riqueza logrados durante el New Deal y las décadas de posguerra. Mientras que las personas ricas serían extremadamente ricas, las familias corrientes poseerían casi nada y sus deudas serían casi tan elevadas como sus activos. Thomas Piketty, profesor de la Paris School of Economics, advierte que la riqueza heredada podría convertirse en la línea divisoria entre quienes tienen y quienes no tienen en el siglo XXI (Piketty 2014). Esta provocadora predicción causó revuelo en Estados Unidos este año, cuando el libro de Piketty, El capital en el siglo XXI , se convirtió en un éxito de ventas nacional porque planteaba una amenaza directa a los preciados ideales estadounidenses de meritocracia y oportunidades.
¿Qué habría que hacer para evitar este futuro distópico? Necesitamos políticas que reduzcan la concentración de la riqueza, impidan que la riqueza acumulada mediante el propio esfuerzo se transforme en fortunas heredadas y fomenten el ahorro entre la clase media. En primer lugar, es difícil defender los actuales tipos impositivos preferenciales sobre los ingresos del capital frente a los ingresos salariales, a la luz del aumento de la desigualdad de la riqueza y de la altísima tasa de ahorro de las personas ricas. En segundo lugar, el impuesto sobre sucesiones es la herramienta más directa para impedir que las fortunas obtenidas mediante el propio esfuerzo se conviertan en riqueza heredada, la forma de desigualdad menos justificable según el ideal meritocrático estadounidense. Los impuestos progresivos sobre sucesiones y sobre la renta fueron las herramientas clave para reducir la concentración de la riqueza después de la Gran Depresión (Piketty y Saez 2003, Kopczuk y Saez 2004). Hoy vuelven a ser necesarias esas mismas herramientas probadas.
Se necesitan varias reformas concretas de las políticas públicas para reconstruir la riqueza de la clase media. Hace falta combinar una regulación financiera prudente que frene los préstamos abusivos con incentivos para ayudar a la gente a ahorrar —se ha demostrado que los pequeños estímulos son muy eficaces en el caso de las pensiones 401(k) (Thaler y Sunstein 2008)— y, en términos más generales, con medidas para aumentar los salarios del 90 % de los trabajadores con menos ingresos, de modo que las familias corrientes puedan permitirse ahorrar.
También debe figurar en la agenda de elaboración de políticas una última reforma: recopilar mejores datos sobre la riqueza en Estados Unidos. A pesar de nuestros mejores esfuerzos por elaborar datos sobre la desigualdad de la riqueza, queremos subrayar que Estados Unidos va rezagado en cuanto a la calidad de sus datos sobre riqueza y ahorro. Al Tesoro de Estados Unidos le resultaría relativamente fácil recopilar más información —en particular, los saldos de las cuentas 401(k) y bancarias— además de la que ya reúne para administrar el impuesto federal sobre la renta. Esta información podría ayudar a recaudar los impuestos actuales de manera más eficaz y sería invaluable para obtener estimaciones más precisas de las distribuciones conjuntas del ingreso, la riqueza, el ahorro y el consumo. Se necesita esa información para enriquecer el debate público sobre la desigualdad económica. También es necesaria para evaluar y aplicar formas alternativas de tributación, como los impuestos progresivos sobre la riqueza o el consumo, con el fin de lograr un crecimiento económico amplio y sostenible.
Publicado en colaboración con VoxEU
Autores: Emmanuel Saez es profesor de Economía y director del Center for Equitable Growth de la Universidad de California, Berkeley. Gabriel Zucman es profesor adjunto de Economía en la London School of Economics.
Imagen: Un hombre está de pie en Hollywood Boulevard al amanecer, cerca del lugar donde se celebró la 84.ª edición de los Premios de la Academia, en Hollywood, California, el 23 de febrero de 2012. REUTERS/Lucy Nicholson




