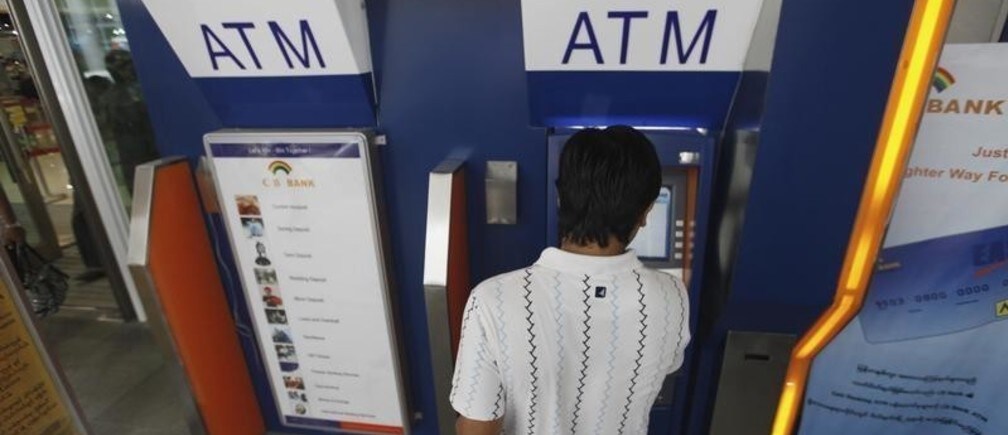
Tras un aumento del 6,3 % del PIB en 2012, la economía de Myanmar crece, impulsada por el turismo, la inversión extranjera y una amplia oferta de mano de obra barata. Sin embargo, tras años de aislamiento político, la infraestructura financiera de Myanmar es, comprensiblemente, limitada en su alcance y cobertura. Pero, a medida que la economía sigue creciendo, abundan las oportunidades para transformar su economía basada en efectivo en otra impulsada por los pagos electrónicos y los servicios financieros formales.
Algunos estudios estiman que menos de una quinta parte de la población de Myanmar tiene acceso a servicios financieros formales. Esto obliga a los consumidores, las empresas y otros actores a depender de formas de gestión de sus finanzas diarias basadas en efectivo, que son arriesgadas y costosas. Además, dificulta que el Gobierno frene las actividades del mercado paralelo realizadas en efectivo.
Myanmar se encuentra en una posición única, ya que no está limitado por una infraestructura anticuada que tradicionalmente ha supuesto barreras para desarrollar un sistema financiero inclusivo. El carácter poco desarrollado de su infraestructura debe considerarse una oportunidad para que Myanmar parta de cero y adopte las mejores prácticas y enfoques adecuados para su mercado.
Esto supone una oportunidad para introducir servicios financieros formales que aporten un acceso valioso a capital, ahorros, crédito, servicios de pago y herramientas de gestión de riesgos para mover, hacer crecer y proteger los fondos. De la mano de estos llegan las alternativas electrónicas al efectivo, seguras, fiables y cómodas, como las transferencias de dinero prepagadas, de débito, de crédito y entre particulares.
Una reciente investigación de Moody’s Analytics muestra una clara correlación entre el mayor uso de los pagos electrónicos y el crecimiento económico. Por ejemplo, entre 2008 y 2012, los pagos electrónicos aportaron US$ 1,8 mil millones al PIB de Tailandia y US$1,2 al PIB de Vietnam. Esto ilustra los posibles beneficios más amplios que pueden obtenerse de una infraestructura financiera nueva y eficaz, que ya está tomando forma en Myanmar. Los cajeros automáticos están ahora conectados a redes globales y comercios de muchas categorías pueden aceptar pagos sin efectivo.
Sin embargo, a medida que Myanmar moderniza su sistema financiero, hay tres factores clave que requieren una consideración cuidadosa:
Tecnología – En la última década, los avances en la tecnología móvil han hecho posible llevar la banca sin sucursales a personas que, de otro modo, quedarían excluidas de los servicios financieros. Servicios como M-Pesa en Kenia y bKash en Bangladés son ejemplos claros. Hoy en día, menos del 4 % de los 48,3 millones de ciudadanos de Myanmar tiene acceso a un teléfono móvil. A medida que se desarrolle la infraestructura móvil, esto cambiará sin duda, y más personas en zonas rurales y urbanas tendrán en sus manos una herramienta para acceder a servicios financieros.
Sostenibilidad – Históricamente, la falta de una propuesta económica atractiva limitaba la disposición de los bancos a ofrecer servicios a personas de bajos ingresos. Los nuevos modelos económicos y distintos tipos de alianzas público-privadas, como la que existe entre Visa y el Gobierno de Ruanda, serán esenciales —y pueden actuar como catalizadores— para ofrecer soluciones adecuadas a largo plazo que satisfagan las necesidades de las personas, mejoren la competitividad y creen empleo.
Regulación – La infraestructura financiera más eficiente y eficaz existe allí donde los reguladores están abiertos a nuevas tecnologías y modelos de distribución de fondos, como la banca móvil sin sucursales, y fomentan la interoperabilidad entre redes para que funcionen sin contratiempos.
Si bien es necesaria una supervisión cuidadosa, especialmente durante el periodo de formación, un enfoque de igualdad de condiciones que permita a todos los tipos de proveedores de servicios financieros autorizados ofrecer servicios financieros móviles ha demostrado ser eficaz en Indonesia, Bangladés y partes de África. Esto no incluye únicamente a los operadores de redes móviles autorizados a ofrecer cuentas de «dinero electrónico», sino también a bancos comerciales de servicio completo, instituciones de microfinanzas y otros.
A medida que Myanmar transforma su economía, pasando de una basada en efectivo a otra con un sistema financiero sólido e inclusivo, sin duda habrá desafíos. Pero ya se han logrado grandes avances en este sentido y el futuro se presenta prometedor. Para que el progreso continúe, deberá haber cooperación y coordinación entre entidades públicas y privadas y entre distintos sectores.
Autor: Peter Maher es Group Country Manager para el Sudeste Asiático en Visa
Imagen: un hombre utiliza un cajero automático en Yangon, Myanmar REUTERS/Soe Zeya Tun




