La tecnología financiera, o fintech, ha transformado la forma en que los consumidores y las empresas utilizan los servicios financieros.
El capital riesgo (VC) desempeña un papel clave para impulsar la innovación fintech, pero muchas empresas tienen dificultades para acceder a él.
El nuevo informe del Foro Económico Mundial y McKinsey & Company Impulsar la innovación: cerrar las brechas de financiación fintech analiza las disparidades globales en la financiación de capital riesgo para fintech y propone estrategias para abordar estas brechas y fomentar la innovación.
En la última década, la fintech ha transformado la forma en que los consumidores y las empresas utilizan los servicios financieros. El capital riesgo (VC) desempeña un papel clave para impulsar la innovación fintech y ha sido un motor importante del desarrollo del sector.
Sin embargo, obtener financiación de capital riesgo sigue siendo un desafío para muchas empresas fintech en todas las regiones. Existe una disparidad entre los destinos de las inversiones de capital riesgo y las zonas donde más se necesita financiación, lo que sin duda obstaculiza el avance de la innovación fintech.
Para afrontar este apremiante desafío, el Foro Económico Mundial y McKinsey & Company (McKinsey) han lanzado conjuntamente una iniciativa titulada Impulsar la innovación: cerrar las brechas de financiación fintech y un libro blanco del mismo nombre basado en investigación primaria, análisis cuantitativo, entrevistas con partes interesadas y talleres temáticos con el comité directivo y los miembros del grupo de trabajo de la iniciativa.
El crecimiento y la desaceleración de la financiación de capital riesgo para fintech
El capital riesgo ha desempeñado durante mucho tiempo un papel fundamental en la financiación de oleadas de innovación tecnológica. En los últimos nueve años, la fintech se ha situado de forma constante entre los sectores principales en inversión de capital riesgo, con una cuota media del 12% de toda la financiación de capital riesgo.
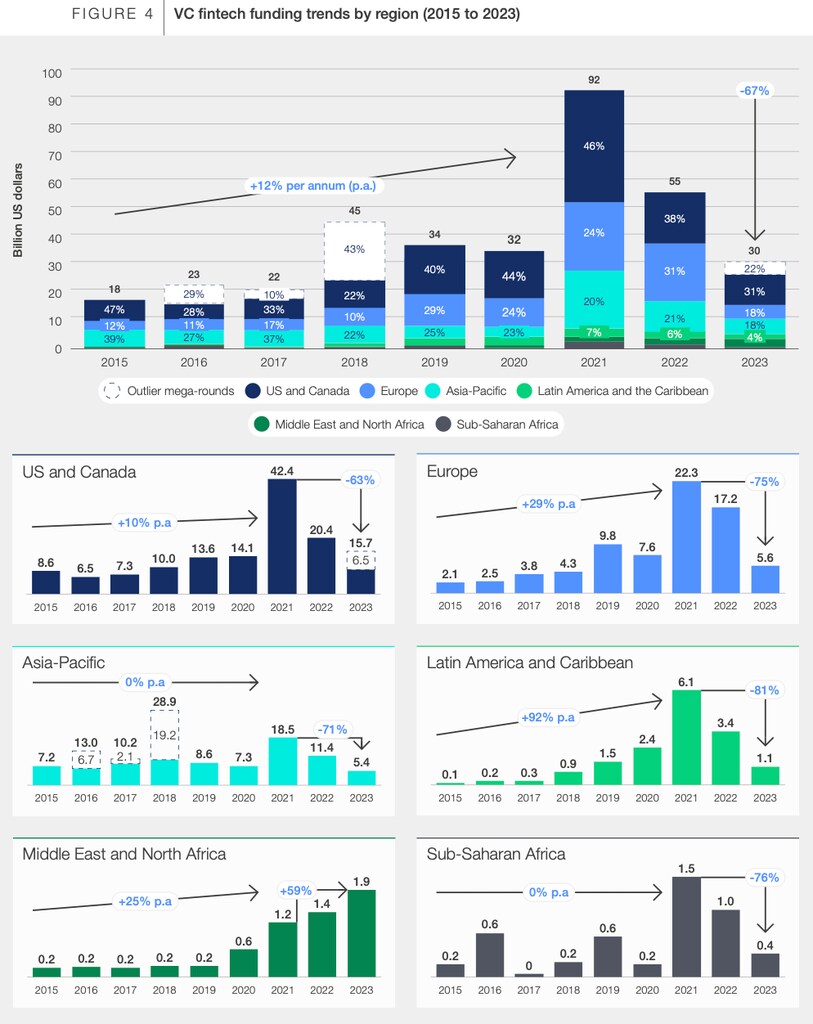
La financiación global de capital riesgo para fintech creció de forma constante, de 18 000 millones de dólares en 2015 a 92 000 millones en 2021, impulsada por el entorno de bajos tipos de interés y por la digitalización acelerada por la pandemia.
Sin embargo, este crecimiento explosivo se revirtió rápidamente cuando la inestabilidad geopolítica y la subida de los tipos de interés deprimieron las valoraciones, lo que provocó un descenso a 30 000 millones de dólares en 2023, lo que supone una disminución del 67% respecto al máximo de 2021.
El excepcional crecimiento de la fintech en algunas regiones contrarresta el descenso de la financiación global de capital riesgo para fintech y pone de relieve el potencial de estos mercados para atraer inversión y fomentar un ecosistema fintech próspero.
América Latina y el Caribe (LAC) ha registrado notablemente el mayor crecimiento compuesto anual de la financiación, con una media anual del 37% entre 2015 y 2023, a pesar de una caída del 81% desde el máximo de 2021.
Oriente Medio y el Norte de África (MENA) ocupó el segundo lugar en tasa de crecimiento de la financiación de capital riesgo para fintech entre 2015 y 2023, con un crecimiento anual medio del 33%. El volumen de financiación en la región se triplicó entre 2020 y 2023, y MENA fue la única región que registró crecimiento de la financiación entre 2021 y 2023.
A pesar de esta desaceleración, los factores fundamentales de la adopción de la fintech siguen siendo sólidos, y con la tasa de crecimiento del sector que se prevé superará a la de la banca minorista entre 2022 y 2028.
El sector fintech se ha convertido en el segundo creador más prolífico de unicornios – start-ups con una valoración superior a 1000 millones de dólares – justo por detrás del software empresarial. En 2023, unas 362 fintech en todo el mundo habían alcanzado una valoración de unicornio, y casi 150 unicornios fintech habían completado una salida.
A medida que la economía mundial se recupera y la confianza de los inversores regresa, el sector fintech está bien posicionado para atraer un interés renovado, impulsando la próxima oleada de innovación y crecimiento.
Disparidades geográficas en la financiación fintech
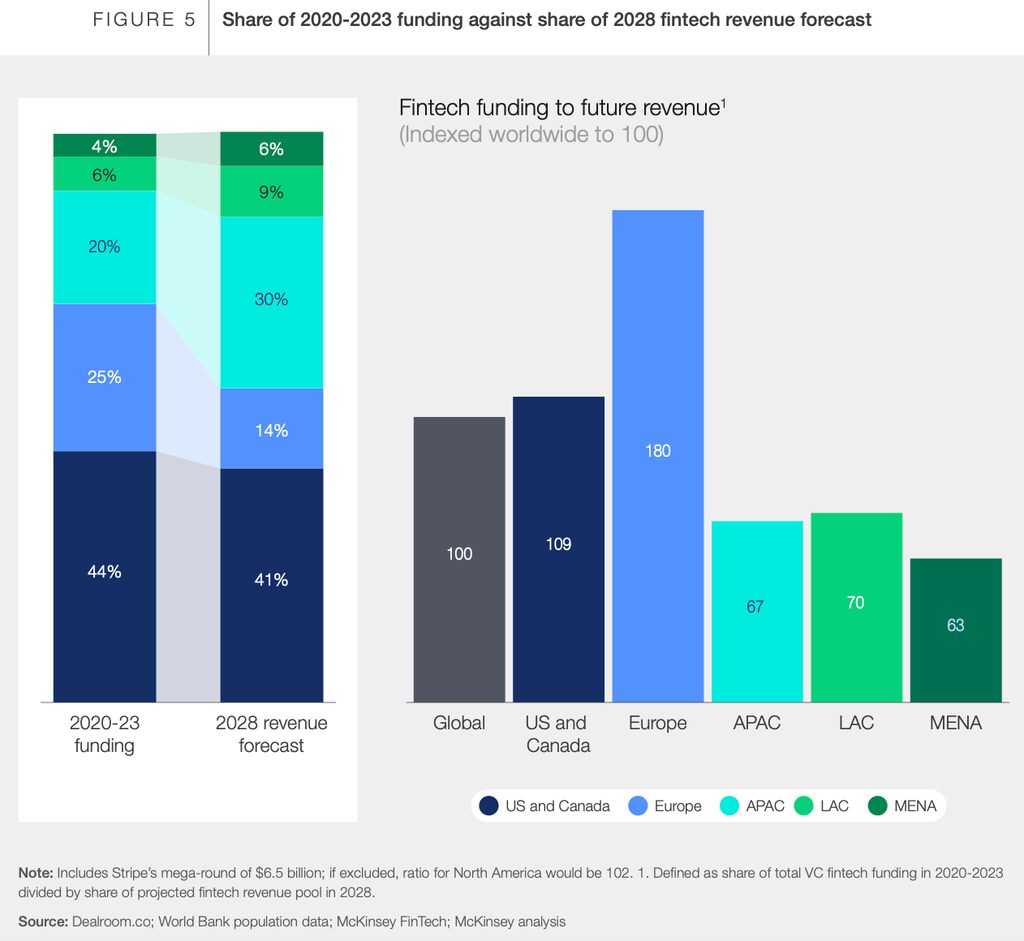
El panorama de la financiación fintech se caracteriza por importantes disparidades geográficas. El África subsahariana (SSA), LAC y MENA recibieron conjuntamente solo el 10% de la financiación fintech mundial durante 2020-23, pero se prevé que generen el 15% de los ingresos fintech globales en 2028.
El excepcional crecimiento de la fintech en algunas regiones, en particular LAC y MENA, desafía la tendencia mundial y pone de relieve el potencial de estos mercados para atraer inversión y fomentar un ecosistema fintech próspero.
El equilibrio entre la inversión local y la extranjera varía notablemente de una parte del mundo a otra, lo que dibuja un panorama diverso de la financiación fintech mundial.
Tanto los inversores de capital riesgo locales como los extranjeros desempeñan un papel crucial en el desarrollo de los ecosistemas fintech y en el crecimiento de las fintech. Los inversores locales pueden aportar un conocimiento profundo del mercado nacional, lo que les permite apoyar a start-ups fintech autóctonas que abordan necesidades y desafíos locales específicos.
Por su parte, los inversores extranjeros pueden contribuir aportando una perspectiva global, amplias redes y, con frecuencia, acceso a mayores volúmenes de capital. En última instancia, la colaboración entre inversores locales y extranjeros es esencial.
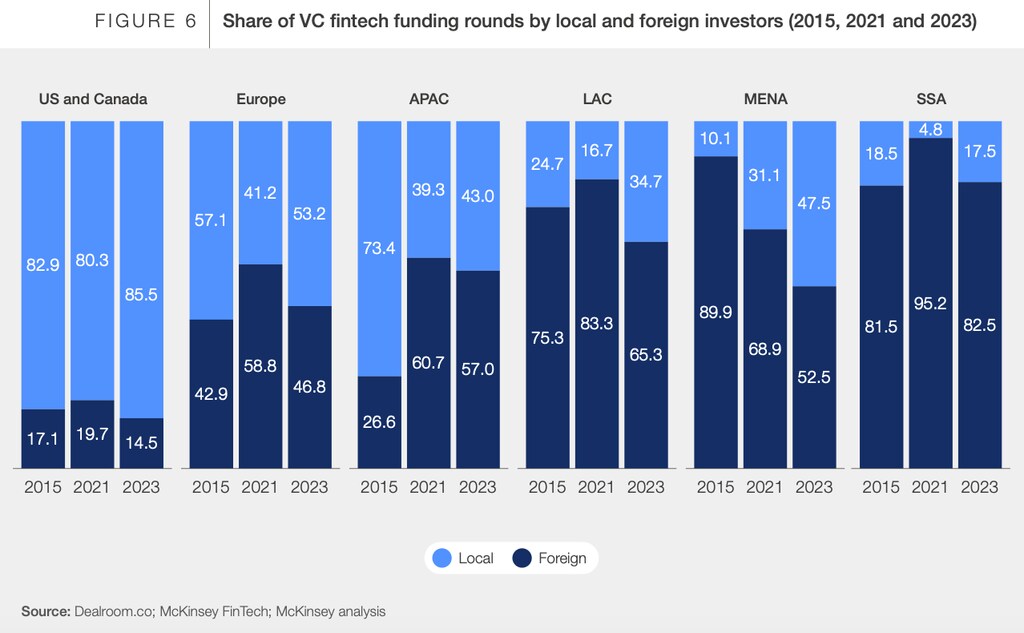
La financiación fintech en Estados Unidos y Canadá presenta la mayor concentración de inversores locales, por encima del 85% en 2023, seguida de Europa con un 53,2% de inversores locales. En Asia-Pacífico (APAC), LAC, MENA y SSA, el panorama inversor es muy distinto, con una media del 36% de las inversiones realizadas por inversores locales y del 64% por inversores extranjeros.
Sin embargo, la proporción de inversores locales ha aumentado notablemente desde 2015. El crecimiento más destacado se observa en MENA, donde la proporción de inversores locales ha pasado del 10% en 2015 al 47,5% en 2023. Del mismo modo, en LAC, el porcentaje de inversores locales ha crecido del 24,7% en 2015 al 34,7% en 2023.
Vías para cerrar las brechas de financiación fintech
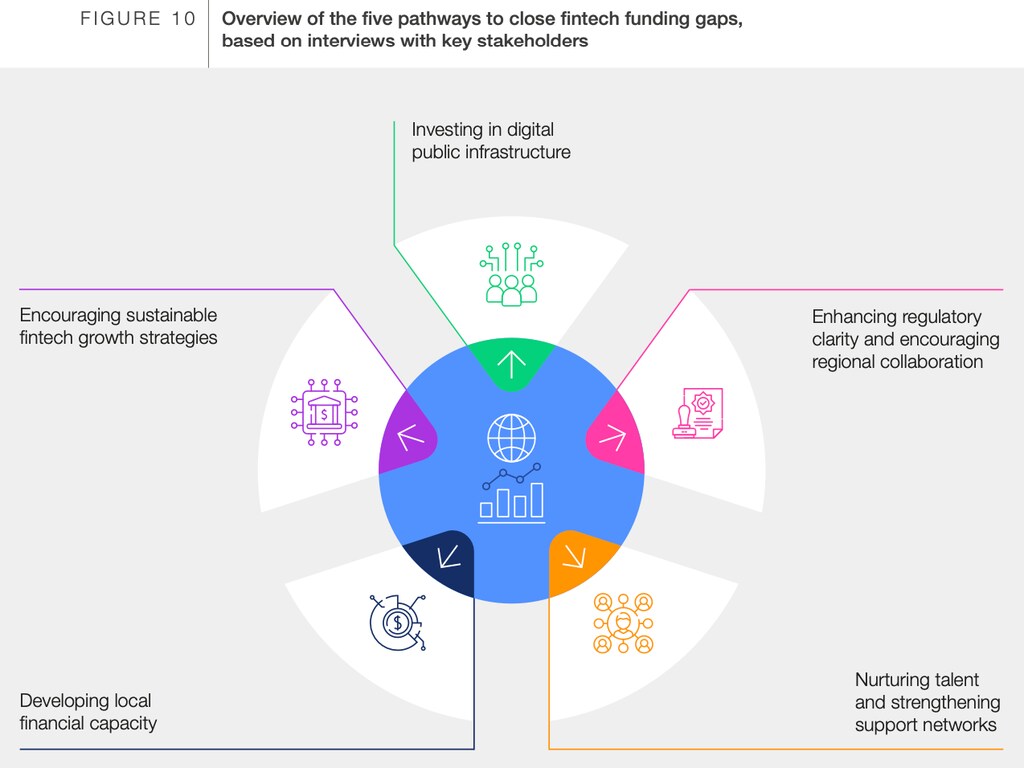
Para cerrar las brechas de financiación fintech y fomentar un ecosistema fintech más sólido, nuestro informe identifica cinco vías estratégicas. Estas recomendaciones surgieron de consultas con los principales actores del sector, entre ellos fundadores de fintech e inversores de capital riesgo.
Entre ellas figuran invertir en infraestructura pública digital, mejorar la claridad regulatoria y fomentar la colaboración regional, impulsar el talento y reforzar las redes de apoyo, desarrollar la capacidad de financiación local y promover estrategias de crecimiento sostenible de la fintech.
En conjunto, creemos que estas vías ofrecen un enfoque integral para desarrollar un entorno favorable a la fintech y crear oportunidades de inversión atractivas en este ámbito.
La expansión de la industria fintech en los últimos 10 años ha sido un poderoso catalizador de la innovación, la inclusión y el crecimiento en el sector de los servicios financieros y en la economía en general.
De cara al futuro, podemos continuar esta trayectoria mediante una mayor colaboración entre los actores para desarrollar un entorno propicio que atraiga la financiación de capital riesgo para fintech allí donde más se necesita.
Mediante oportunidades de financiación sólidas, podemos aprovechar el poder de la fintech para crear valor para empresas e individuos por igual y contribuir a un ecosistema financiero global más accesible, innovador y resiliente.
Este libro blanco, publicado en colaboración con McKinsey and Company, forma parte de la iniciativa Future of Venture Capital del Foro Económico Mundial. La iniciativa Future of Global Venture Capital reúne a líderes del sector para identificar oportunidades de colaboración que refuercen el ecosistema global de capital riesgo.




