La definición de recesión más aceptada es la de dos trimestres consecutivos de descenso del PIB.
Estados Unidos se enfrenta ahora a los habituales precursores de una recesión, entre ellos el aumento de los tipos de interés tras una inflación elevada.
La Reserva Federal está tomando medidas, y sus decisiones serán fundamentales para determinar la duración y la gravedad de cualquier recesión.
Es posible que las empresas puedan soportar el impacto inmediato de unos tipos de interés más altos, sobre todo aquellas que han aprovechado bien los recientes tipos bajos y los mercados bursátiles alcistas.
¿Se encamina Estados Unidos hacia una recesión? Las opiniones están divididas al respecto, y muchos economistas advierten de una recesión y los optimistas de Wall Street afirman que esos temores son exagerados. Han aparecido los habituales precursores de una recesión: una curva de rendimiento invertida y el aumento de los tipos de interés a raíz de la inflación elevada (8,5 % en marzo), a lo que se suman la incertidumbre por la COVID-19 y las perturbaciones causadas por la invasión rusa de Ucrania.
La curva de rendimiento se invirtió el 29 de marzo por primera vez desde 2019. Esto ocurre cuando las letras del Tesoro a corto plazo ofrecen tipos de interés más altos que los bonos del Tesoro a largo plazo, señal de que los inversores están perdiendo confianza en la economía. Mientras tanto, el presidente de la Reserva Federal, Jerome Powell, confirmó las especulaciones sobre nuevas subidas de tipos de mayor magnitud cuando señaló un aumento de 50 puntos en mayo (las subidas anteriores habían sido habitualmente de 25 puntos). También manifestó que quería reducir “un poco más rápido” la cartera de activos de la Fed para controlar la inflación.
La definición de recesión más aceptada es la de dos trimestres consecutivos de descenso del PIB. Según una previsión de The Conference Board, el crecimiento del PIB real de EE. UU. se desacelerará hasta el 1,5 % en el primer trimestre de 2022, una fuerte caída frente al crecimiento del 6,9 % del último trimestre de 2021. La Casa Blanca está convencida de que el PIB crecerá con fuerza en 2022 pese a los riesgos de inflación, y el Fondo Monetario Internacional comparte ese optimismo: estima que el PIB de EE. UU. crecerá un 3,7 % este año.
Todas las miradas puestas en la Fed
La Fed tiene los medios para evitar una recesión, según Susan Wachter, profesora de bienes raíces y finanzas de Wharton, y Nikolai Roussanov, profesor de finanzas. “La principal causa que podría desencadenar una recesión ahora es un repunte de los tipos de interés”, afirmó Wachter. “Las medidas que ha tomado la Fed hasta ahora y las que se prevé que adopte de aquí a finales de año no desencadenarán por sí solas una recesión”.
Si los precios no se desaceleran, como se prevé, la Fed afrontará un camino difícil hacia un aterrizaje suave que no desestabilice la economía.
Susan Wachter
Pero, según Wachter, la gran pregunta es qué haría falta para que la Fed frenara la economía. “Si se resuelven las escaseces provocadas por la guerra y la pandemia, como espera la Fed, podemos evitar una recesión inducida”, afirmó. “De lo contrario, cuanto más persista la inflación, más probable será que entremos en una espiral de salarios y precios que obligue a la Fed a pisar el freno con fuerza”.
“La economía de EE. UU. es bastante sólida en este momento, pero existe un riesgo real de caer en una recesión”, afirmó Roussanov. “Su duración y gravedad dependerían en gran medida de la respuesta de la Fed, y espero que haga todo lo posible para minimizar los daños”.
Itay Goldstein, profesor de finanzas de Wharton, es menos optimista. Señaló que el inicio de la pandemia en marzo de 2020 es un antecedente importante para el debate actual. “La expectativa general era que la recesión sería más larga y profunda, pero, cuando se analizaron los datos en 2021, se concluyó que la recesión provocada por la COVID-19 había sido muy breve”, afirmó. “Esto se debió en gran medida a la intervención fiscal y monetaria del Gobierno y la Fed”.
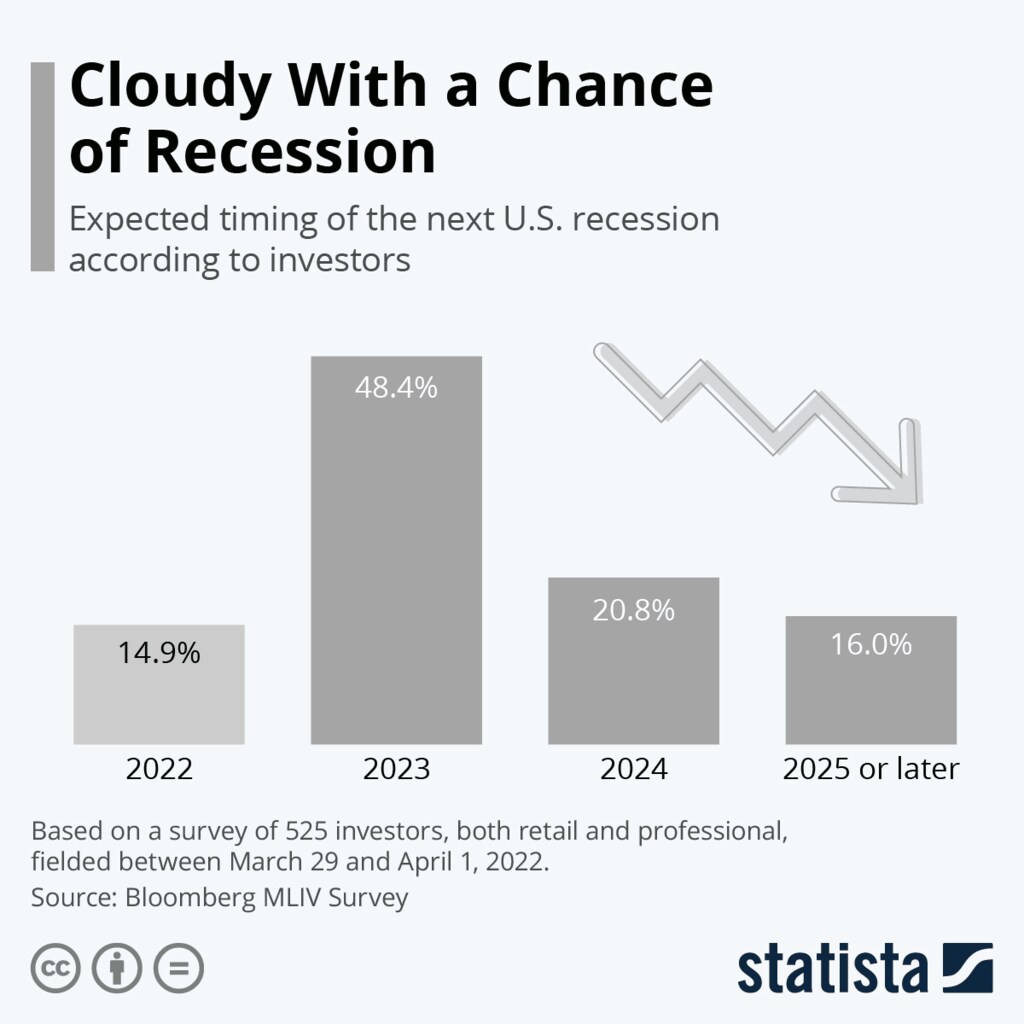
Goldstein señaló que esas intervenciones contribuyeron al actual repunte inflacionario, que justifica un endurecimiento monetario (con tipos de interés más altos y una cartera de activos de la Fed más pequeña). “Esto puede provocar una recesión, cuya probabilidad aumenta cada vez más, pues vemos que el problema de la inflación es más grave de lo previsto inicialmente”, afirmó. “La situación geopolítica también contribuye a estos acontecimientos y agrava la inflación”.
Inflación y tipos de interés
A principios del año pasado, Powell describió las presiones inflacionarias provocadas por la COVID-19 como “transitorias”, pero más tarde dijo que parecen más fuertes y persistentes de lo esperado.
La principal causa que podría desencadenar una recesión ahora es un repunte de los tipos de interés.
Nikolai Roussanov
Es probable que la inflación elevada persista en un futuro previsible, afirmó recientemente Jeremy Siegel, profesor de finanzas de Wharton, en CNBC. “Puede que [la tasa de inflación más reciente del] 8,5 % sea el máximo, pero [se mantendrá] entre el 6 % y el 7 % interanual durante mucho tiempo. Hay muchas fuerzas muy negativas que empeoran la inflación”. Por ejemplo, los precios del petróleo han vuelto a superar los 100 dólares por barril, señaló. Añadió que le preocupan “especialmente los precios del gas natural”, cuyos precios casi se han duplicado desde principios de este año.
“¿Veremos una cifra superior al 8,5 % interanual?”, se preguntó Siegel. “Puede que no, pero ¿será tan bueno si se mantiene entre el 6,5 % y el 7 %?”. Señaló que el último aumento de la inflación subyacente (la inflación general menos los alimentos y la energía) fue inferior a lo esperado. “[La inflación subyacente] es lo que observa la Fed”, añadió.
“La Fed tendría que seguir subiendo los tipos al menos 50 puntos básicos durante varias reuniones”, afirmó Siegel. “La Fed realmente tiene que llevar [los tipos de interés] por encima del 3 % al 3,5 % si quiere frenar la inflación, algo que sigo considerando aceptable”.
“Aunque la inflación subyacente puede haber alcanzado su máximo, la Fed está bajo una presión considerable para subir los tipos y reducir su balance, acumulado durante la política de expansión cuantitativa aplicada en el período de la COVID-19”, afirmó Roussanov. “Esta presión ya se ha propagado por los mercados financieros y empieza a afectar también al mercado inmobiliario. El enfriamiento inminente de este último, en particular, podría afectar negativamente tanto a la demanda de los consumidores como a parte de la actividad real (por ejemplo, en el sector de la construcción), de un modo que recuerda a las primeras etapas de la crisis de las hipotecas de alto riesgo [de 2007–2008]. Sin embargo, esta vez podría causar menos daños debido a la extrema tensión del mercado laboral y, de hecho, ayudar a moderar el repunte de la inflación”.
Los precios de la vivienda se han disparado hasta alcanzar niveles récord, mientras que las ventas de viviendas han caído debido al aumento de los tipos hipotecarios, aunque aún puede haber motivos para el optimismo. “Los tipos hipotecarios del 5,25 % ya incorporan el endurecimiento previsto de la Fed”, afirmó Wachter. “Se trata de un aumento significativo y rápido de los tipos hipotecarios, pero por sí solo no revertirá el desequilibrio entre la oferta y la demanda que está haciendo subir los precios de la vivienda. Con una inflación del 8,5 %, medida por el IPC (índice de precios al consumidor), los prestatarios siguen teniendo incentivos para comprar. Si bajan la inflación y los tipos hipotecarios, los prestatarios pueden refinanciar sus préstamos, como ya han hecho muchos. Por supuesto, los compradores que pagan al contado no se ven afectados por el repunte de los tipos hipotecarios”. De hecho, Benjamin Keys, profesor de bienes raíces de Wharton, dijo recientemente en Wharton Business Radio que esperaba que la caída de las compras de viviendas fuera temporal.
¿Veremos una inflación interanual [superior] al 8,5 %? Puede que no, pero ¿será tan bueno si se mantiene entre el 6,5 % y el 7 %?
Jeremy Siegel
Sin embargo, un fuerte aumento de los tipos de interés y una marcada caída del empleo podrían “provocar turbulencias en los mercados inmobiliarios”, afirmó Wachter. “El endurecimiento monetario tendrá efectos en los mercados hipotecarios. El resultado más probable sigue siendo un aterrizaje suave, ya que el último informe del IPC muestra que la inflación subyacente está empezando a controlarse. Sin embargo, si los precios no se desaceleran, como se prevé, la Fed afrontará un camino difícil hacia un aterrizaje suave que no desestabilice la economía”.
Siegel señaló la reciente desaceleración de los índices de alquiler y de vivienda en propiedad, mientras que los precios de la vivienda han subido entre un 15 % y un 20 %. “Todo eso se reflejará en ese índice [de inflación]”, afirmó.
Perspectivas de los mercados de capitales
Es posible que las empresas puedan soportar el impacto inmediato de unos tipos de interés más altos, sobre todo aquellas que durante los últimos dos años, aproximadamente, aprovecharon bien los tipos cercanos a cero y los mercados bursátiles alcistas. “Es más difícil evaluar el impacto [de un financiamiento más caro] en el ámbito financiero, aunque, tras haber tenido fácil acceso al financiamiento durante los últimos años, la mayoría de las empresas deberían contar con fondos suficientes para mantener un ritmo de inversión saludable”, afirmó Roussanov. Señaló que la Gran Recesión de 2007–2009 ya estaba en pleno curso cuando quebró Lehman Brothers, “así que no la causó propiamente, aunque la crisis financiera que vino después sin duda contribuyó a profundizarla”.
Tras la racha alcista del año pasado, los mercados bursátiles se han vuelto volátiles y las perspectivas son dispares.
Siegel coincidió con otros expertos en que, en general, el crecimiento de las ganancias empresariales sería sólido. “Ese numerador será excelente, pero el denominador no deja de aumentar”, afirmó, en referencia al factor de descuento aplicado a las ganancias. “Hemos visto un mercado muy volátil y una rotación que seguirá favoreciendo a las acciones con flujos de efectivo a más corto plazo”.
El mercado bursátil está en una situación frágil, ya que los precios de los activos llevan un tiempo subiendo y no siempre lo justifican los fundamentos económicos.
Itay Goldstein
Siegel esperaba cierta moderación en las acciones tecnológicas, que han registrado mucha volatilidad en lo que va de año tras una fuerte racha alcista el año pasado. “Aún no estoy dispuesto a decir que las acciones tecnológicas vayan a dispararse, aunque muchas se venden a múltiplos de ganancias bastante razonables, de 19 a 20 veces. Las que superen ese nivel estarán en desventaja en este mercado”.
Los mercados bursátiles muestran tanto señales de alerta temprana como el impacto de las recesiones económicas. “Ya vemos tambaleos en el mercado bursátil, y una caída mayor sería una buena señal de una desaceleración inminente, que luego se reflejaría en el crecimiento del PIB”, afirmó Roussanov, quien veía perspectivas dispares para las tendencias del empleo. Goldstein añadió: “El mercado bursátil está en una situación frágil, ya que los precios de los activos llevan un tiempo subiendo y no siempre lo justifican los fundamentos económicos”.
¿Cuánto duraría una recesión? Goldstein afirmó que las perspectivas no están claras, “pero, dadas las medidas que se espera que tomen el Gobierno y la Fed, quizá no sea breve”. Señaló que el escenario económico emergente “es muy distinto al de episodios recientes, cuando el Gobierno y la Fed podían tomar medidas con mayor facilidad para acortar la recesión”. No obstante, veía un aspecto positivo: “la solidez del mercado laboral”. Roussanov añadió: “El mercado laboral es extremadamente sólido ahora mismo y hay escasez de trabajadores en todas partes, pero podría enfriarse si efectivamente se produce una contracción significativa”.




