Es sabido que los hogares de bajos ingresos han pagado un alto precio por la crisis financiera de 2008. Esto, a su vez, alimenta el debate sobre si los ricos son cada vez más ricos y los pobres cada vez más pobres.
Para gestionar la crisis, los bancos centrales aplicaron políticas oficiales no convencionales. Abrieron el grifo del dinero y redujeron los tipos de interés, con graves consecuencias. Los gobiernos y los hogares adinerados se han beneficiado, mientras que los ahorradores han sido castigados. Hoy, siete años después del inicio de la crisis, estas políticas, denominadas «represión financiera», siguen situándose cerca de niveles récord.
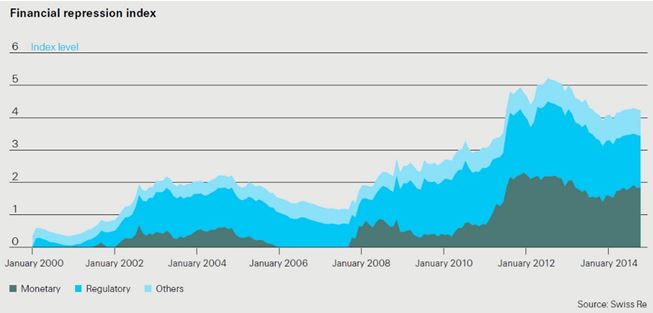
Si no se corrige pronto, veremos un aumento de la desigualdad económica y una inestabilidad social y financiera generalizada.
Es un mundo de ricos
El repunte bursátil, uno de los desequilibrios del mercado resultantes de la crisis financiera, ha beneficiado a las personas más ricas, que tienden a invertir una mayor parte de su dinero en renta variable. Por desgracia, estos «beneficios de papel» no han contribuido al consumo adicional ni al crecimiento económico real.
Como si fuera poco, se ha penalizado a los ahorradores. Las políticas no convencionales que mantienen bajos los tipos de interés hacen que pierdan ingresos por intereses. En otras palabras, pagan un «impuesto invisible». En el caso de los tipos de interés negativos, como en Suiza, Suecia y Dinamarca, a algunas personas incluso se les cobra por mantener su dinero en el banco. Los costes de la represión financiera se han cuantificado en un informe de Swiss Re, Financial repression: The unintended consequences.
La guerra contra el ahorro
Desde la crisis, el impuesto invisible ha costado a los hogares estadounidenses nada menos que 670.000 millones de dólares en ingresos por intereses no percibidos. En relación con el PIB, este impuesto es mayor en el Reino Unido, con alrededor del 9 %, y menor en Alemania, con alrededor del 3 %, mientras que en Estados Unidos ronda el 4 %.
Son cifras muy elevadas. Veámoslo de forma más concreta: póngase en la piel de una persona de 50 años que pronto planea jubilarse con una renta vitalicia mensual de 3.000 dólares. En el entorno actual, tendrá que empezar a ahorrar entre 700 y 800 dólares más cada mes en comparación con un entorno de tipos de interés normales. Eso significa que tendrá que gastar menos, trabajar más tiempo o conformarse con una renta vitalicia menor.
Es un círculo vicioso. La necesidad de aumentar el ahorro ha debilitado aún más el crecimiento del consumo, lo que se traduce en una recuperación económica débil y contribuye al exceso de liquidez en busca de rentabilidad. Además, las generaciones futuras tendrán que asumir los costes, incluido el déficit de financiación de las provisiones de pensiones. ¿Cuándo empezarán los responsables políticos a pensar a largo plazo?
Volver a poner a trabajar el dinero institucional
Los bajos tipos de interés imperantes también han tenido un profundo impacto en la rentabilidad de las carteras de los inversores institucionales. Dada su necesidad empresarial de hacer coincidir los pasivos a largo plazo, mantienen una parte significativa de sus activos en valores de renta fija. La caída de los rendimientos ha costado a las aseguradoras de la UE y de Estados Unidos unos 500.000 millones de dólares en ingresos por rendimientos de inversión no percibidos desde 2008. Para los consumidores, esto podría acabar traduciéndose en primas más altas.
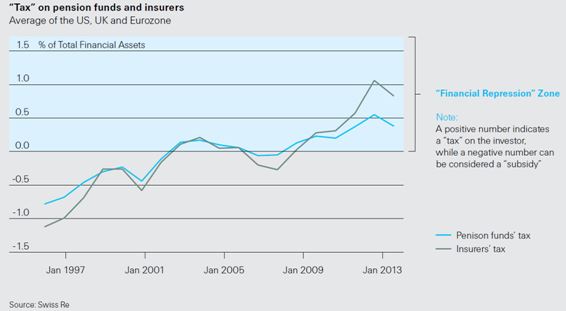
Aún más preocupante es que la intervención pública actual está desplazando a los inversores a largo plazo de los mercados. Les impide trasladar los fondos de ahorro a la economía real. Se destina menos dinero a inversiones que impulsan el crecimiento, como las infraestructuras, que crearían empleo y, en última instancia, ayudarían a salvaguardar la estabilidad financiera y el crecimiento económico en general.
Tres deseos políticos, una economía global sostenible
Entonces, ¿cómo podemos devolver el dinero institucional a un trabajo productivo? Hay que hacer tres cosas para proteger nuestro futuro financiero: debemos reforzar la intermediación del mercado de capitales privados; el sector público debe unirse al sector privado para favorecer el desarrollo de clases de activos negociables; y el sector público debe permitir a los inversores a largo plazo actuar con un horizonte a largo plazo. ¡Debemos poner fin al cortoplacismo! La economía nos pertenece a todos. Pronto pertenecerá a nuestros hijos. Es hora de reforzar la estabilidad de los mercados financieros, que es tan importante para hacerla sostenible.
¿Ya lo ha leído?
¿Por qué el pánico en los mercados de China?
¿Por qué la inflación está bajando en todas partes?
Autor: Martyn Parker, presidente de Global Partnerships, Swiss Re, Reino Unido
Imagen: billetes de bolívar venezolano y un billete de dólar estadounidense, doblados en forma de barcos, en una tienda de frutas y verduras en Caracas, el 10 de julio de 2015. REUTERS/Marco Bello




