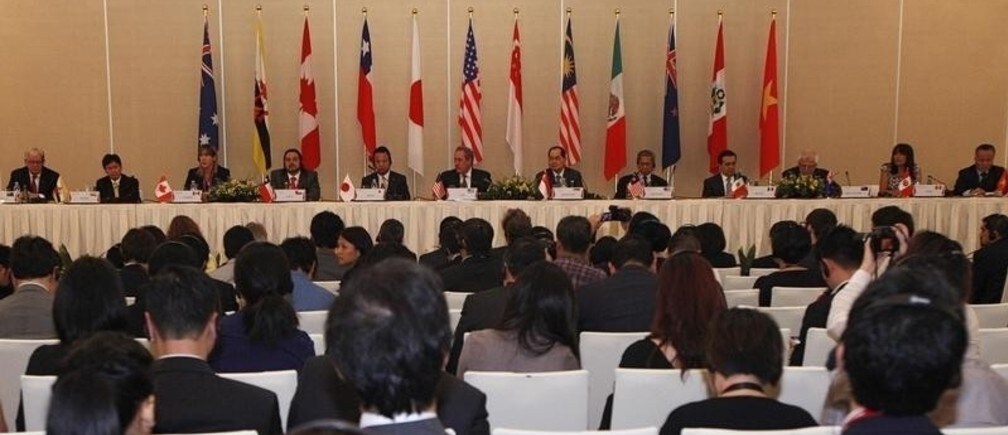
En busca de formas de estimular el crecimiento económico y crear empleo, la administración del presidente estadounidense Barack Obama pretende seguir adelante con el acuerdo de libre comercio megarregional conocido como Asociación Transpacífica (TPP). ¿Pero está Estados Unidos abordándolo de la manera correcta?
El alcance inicial del TPP era relativamente modesto e incluía a Estados Unidos y a varios socios comerciales (Australia, Brunéi Darussalam, Canadá, Chile, Malasia, México, Nueva Zelanda, Perú, Singapur y Vietnam). Pero ahora Japón se ha sumado, Corea del Sur observa de cerca y, en el futuro previsible, existe la posibilidad de involucrar a China a través de este o de un marco similar.
El enfoque habitual cuando se busca ultimar un acuerdo destinado a reducir las barreras comerciales, intentando al mismo tiempo proteger las normas laborales y medioambientales, consiste en pedir menos, no más, a quienes están al otro lado de la mesa. Pero en esta etapa, el TPP es diferente: las probabilidades de éxito serían mucho mayores si Estados Unidos incluyera el requisito adicional de que los países participantes no manipulen sus monedas.
Una de las principales deficiencias del sistema comercial mundial en las últimas décadas ha sido la ausencia de un límite eficaz a los países que intervienen de forma intensiva para mantener sus monedas infravaloradas. Una moneda considerablemente infravalorada implica un superávit comercial potencialmente elevado.
Normalmente, un superávit elevado ejerce presión al alza sobre la moneda del país, lo que hace que sus exportaciones sean menos competitivas y aumenta la demanda de bienes y servicios importados. Pero las autoridades de un país pueden impedir la apreciación durante un período prolongado comprando divisas extranjeras.
Esta intervención da lugar a la acumulación de reservas de divisas, gran parte de las cuales se mantiene en forma de deuda del Gobierno estadounidense. De una forma, esto beneficia a Estados Unidos, ya que ayuda a mantener los tipos de interés más bajos de lo que serían de otro modo. Pero la manipulación monetaria también es una forma injusta de obtener una ventaja comercial, con efectos negativos excesivos para los socios comerciales.
El Fondo Monetario Internacional se fundó, en parte, para evitar precisamente este tipo de estrategia económica de empobrecer al vecino, que dio lugar a las “devaluaciones competitivas” durante la década de 1930. Lamentablemente, el FMI ha demostrado en los últimos años no ser capaz o no estar dispuesto a hacerlo.
Del mismo modo, el Departamento del Tesoro de Estados Unidos está obligado por ley a determinar si un país interviene en un grado injusto e irrazonable. Sin embargo, en la práctica, los informes del Tesoro sobre este asunto son, por lo general, ineficaces y no tienen consecuencias reales.
Fred Bergsten y Joseph Gagnon, mis colegas del Instituto Peterson, han propuesto incluir una cláusula monetaria en cualquier acuerdo del TPP. En esencia, esto equivaldría a que los signatarios acordaran no manipular sus monedas. Dicha cláusula podría tener un alcance más o menos severo. Lo importante es modificar las normas y las expectativas.
Algunos funcionarios estadounidenses apoyan este enfoque del TPP; otros se resisten. Pero los escépticos deberían reflexionar detenidamente sobre la probable dinámica en el Congreso de Estados Unidos cuando el TPP se someta a votación. Existe un fuerte respaldo en Capitol Hill, tanto de demócratas como de republicanos, para encontrar alguna forma de limitar la manipulación monetaria. Incluso quienes están muy a favor de un comercio más libre, e incluso de alguna versión del TPP, como Bergsten y Gagnon, creen que algunos países asiáticos han sobrepasado los límites de un comportamiento razonable.
Dado que el nivel de intervención de las principales economías es actualmente limitado (China) o inexistente (Japón), este es un momento ideal para incluir una cláusula monetaria en el TPP, ya que es menos probable que la mayoría de los países se pongan a la defensiva. Los países participantes podrían permitir que sus monedas flotaran libremente o podrían operar con un tipo de cambio fijo. En este último caso, sin embargo, deben comprometerse a no registrar grandes superávits en cuenta corriente ni a acumular reservas de divisas excesivas. Cualquier violación flagrante y reiterada de este compromiso daría lugar, y debería dar lugar, a la pérdida de los privilegios especiales concedidos en virtud del TPP.
Por supuesto, la evolución política dependerá de lo que ocurra en las elecciones legislativas de mitad de mandato de Estados Unidos en noviembre, así como de la posición que adopten las figuras clave de cara a las elecciones presidenciales de 2016. Pero, en general, ambos partidos están interesados en apoyar el libre comercio, con criterios responsables, y reconocen las preocupaciones legítimas.
La manipulación monetaria se ha vuelto demasiado perjudicial en los últimos años, con efectos adversos asociados sobre sectores y comunidades de Estados Unidos, como para que los representantes electos la ignoren. Cabe esperar que los demás países del TPP también comprendan que el acuerdo tiene más probabilidades de funcionar si desalienta firmemente la manipulación monetaria.
Publicado en colaboración con Project Syndicate
Autor: Simon Johnson, execonomista jefe del FMI, es profesor en la Escuela Sloan del MIT, miembro sénior del Instituto Peterson de Economía Internacional y cofundador de un destacado blog de economía, The Baseline Scenario.
Imagen: el Representante Comercial de Estados Unidos, Michael Froman (centro), y el Ministro de Comercio e Industria de Singapur, Lim Hng Kiang (sexto por la derecha), se reúnen con los ministros de comercio de la cuenca del Pacífico, entre ellos el Ministro de Economía de Japón, Akira Amari (quinto por la izquierda), durante una rueda de prensa para concluir la reunión ministerial de la Asociación Transpacífica (TPP) en Singapur el 20 de mayo de 2014. REUTERS/Edgar Su




