Los aranceles, las tensiones geopolíticas y las divergencias regulatorias dominaron los titulares financieros de 2025 e impulsaron la búsqueda de activos refugio.
Sin embargo, la innovación tecnológica y el capital privado fueron fundamentales para mantener la resiliencia, pese a los obstáculos que afrontaron los mercados públicos.
En 2025, las finanzas mundiales se adaptaron a un entorno político y comercial más fragmentado. Los nuevos aranceles y las tensiones comerciales tras las elecciones estadounidenses de 2024 marcaron el sentimiento del mercado, pero el propio sistema financiero siguió adaptándose.
Los mercados reflejaron esa tensión. Los índices bursátiles atravesaron períodos de volatilidad vinculados a los anuncios de aranceles, mientras que los inversores se orientaron hacia activos refugio. Por ejemplo, los precios del oro subieron en momentos clave del año y la demanda de bonos del Tesoro de Estados Unidos aumentó durante períodos de tensión en los mercados, lo que puso de relieve su papel en tiempos de incertidumbre geopolítica.
Al mismo tiempo, el Foro Económico Mundial siguió de cerca importantes cambios que se producían bajo la superficie. Aunque la geopolítica impulsó la fragmentación a nivel macroeconómico, la actividad financiera estuvo cada vez más interconectada gracias a la tecnología y a nuevas fuentes de capital. Los servicios financieros habilitados por la IA, la tokenización de activos y el creciente papel del crédito privado ampliaron el acceso y la eficiencia, especialmente allí donde los bancos tradicionales redujeron los préstamos a más largo plazo o de mayor riesgo.
Estas son algunas de las historias que definieron el año financiero.
1. Aumenta la fragmentación geoeconómica
Uno de los principales temas macroeconómicos de 2025 fue la fragmentación geoeconómica, que pasó de ser un riesgo teórico a tener un impacto mensurable en los mercados. El aumento de las tensiones comerciales, las fricciones regulatorias y la política económica como instrumento de Estado marcaron las finanzas mundiales; a principios de año, el Foro estimó que la fragmentación podría costarle a la economía mundial hasta 5,7 billones de dólares.
Los mercados reflejaron esta incertidumbre. Aunque el dólar estadounidense y los bonos del Tesoro siguieron siendo anclas estructurales, el ánimo de los inversores se debilitó en ocasiones y los flujos de capital se diversificaron hacia activos distintos del dólar ante el temor a los aranceles, la volatilidad de los rendimientos y las tensiones geopolíticas.
Las economías emergentes y en desarrollo (EMDE) estuvieron particularmente expuestas a la volatilidad de los mercados. Como señala el Informe sobre la estabilidad financiera mundial del FMI, las monedas de las EMDE oscilaron bruscamente —algunas se apreciaron y otras quedaron bajo presión—, lo que creó tanto riesgos como oportunidades para los inversores que navegan por un sistema financiero mundial fragmentado.
La preocupación por la fragmentación se puso de relieve en Davos, durante la Reunión Anual del Foro de enero de 2025, donde los líderes financieros debatieron marcos para proteger los mercados y reforzar los flujos transfronterizos de capital ante la creciente complejidad geopolítica:
2. Crecen los mercados privados
Mientras los mercados de renta variable públicos afrontaban obstáculos vinculados al ciclo electoral y los gobiernos operaban con un margen fiscal limitado los mercados privados crecieron, y el capital privado se convirtió en una fuente principal de financiación para diversas transformaciones industriales.
En 2025, los activos mundiales de capital privado alcanzaron un récord de 9,9 billones de dólares, un aumento de alrededor del 10,8 % respecto al cierre de 2024. El incremento, impulsado especialmente por el fuerte crecimiento de los mercados asiáticos, puso de manifiesto que los fondos privados son ahora fundamentales para financiar transiciones a largo plazo, incluso en medio de la incertidumbre del mercado.
Además, el gasto en fusiones y adquisiciones (M&A) se disparó en 2025. En Estados Unidos, el sector de fusiones y adquisiciones registró transacciones por valor de 38.000 millones de dólares el año pasado, más del doble de lo declarado en 2024.
La tendencia de las empresas a permanecer privadas durante más tiempo también persistió en 2025. Para más información, consulta a continuación la sesión «Private for Longer» de la Reunión Anual 2025:
3. La IA en la infraestructura financiera
Más allá del debate sobre la «burbuja», la IA se integró profundamente en los procesos financieros esenciales en 2025, en particular en la gestión de riesgos y la inclusión.
En los mercados emergentes, las instituciones financieras utilizaron la IA para evaluar la solvencia mediante datos no tradicionales, como los pagos de servicios públicos realizados desde el móvil. Los análisis del Foro destacaron cómo estos modelos amplían el acceso al capital de las poblaciones no bancarizadas que carecen de historial crediticio formal, en países como Egipto:
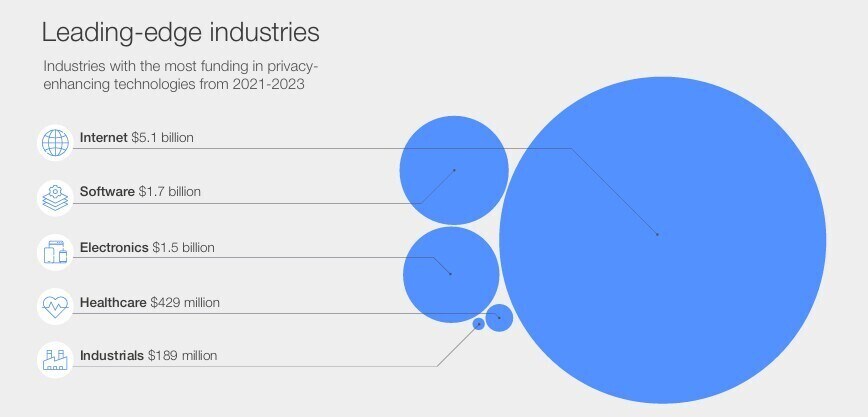
El sector también abordó los riesgos del fraude impulsado por la IA. Las instituciones financieras aumentaron la inversión en tecnologías para mejorar la privacidad (PET), herramientas que permiten analizar datos reduciendo la cantidad de información confidencial expuesta, para proteger los datos de los consumidores frente a ciberamenazas cada vez más sofisticadas. El sector ha centrado su atención en el «despliegue responsable», garantizando que la eficiencia algorítmica no comprometa la estabilidad sistémica.
4. Claridad regulatoria para la tokenización
En 2025 se produjo un cambio decisivo en los activos digitales hacia la «tokenización» de los instrumentos financieros tradicionales. Un informe del Foro publicado en mayo la define no como un experimento con criptomonedas, sino como la «próxima generación del intercambio de valor», impulsada por varios factores diferenciadores clave, entre ellos:
Programabilidad: los contratos inteligentes automatizan eventos complejos del ciclo de vida (como el pago de cupones), reduciendo las fricciones administrativas
Registros unificados: una «fuente única y fiable» compartida reduce los costos y errores de conciliación entre las contrapartes
Acceso democratizado: la propiedad fraccionada reduce las barreras de entrada a activos de gran valor, como los bienes inmuebles y el crédito privado.
Esta transición contó con el respaldo de la plena aplicación del reglamento MiCA de la Unión Europea, que proporcionó la seguridad jurídica que las grandes instituciones financieras necesitaban para entrar en el mercado.
Los proyectos piloto del sector lanzados este año, como la Red de Pasivos Regulados del Reino Unido, demostraron que estos sistemas pueden reducir drásticamente los tiempos de liquidación y convertirse en una infraestructura esencial para la eficiencia del capital en un entorno de tasas elevadas.
Descubre más sobre la tokenización en este video explicativo:

5. La brecha de 400 billones de dólares en el ahorro para la jubilación
Las tendencias demográficas siguieron ejerciendo presión sobre los sistemas de pensiones mundiales en 2025. Los datos citados por el Foro indican que, si se mantienen las tendencias actuales, para 2050 podría haber una brecha de 400 billones de dólares en el ahorro para la jubilación: la cantidad que las personas, los fondos de pensiones y los gobiernos tendrían que aportar colectivamente para mantener el nivel de vida durante la vejez.
Yie-Hsin Hung, directora ejecutiva de State Street Investment Management, señaló esta situación en este pódcast de Meet the Leader grabado en la Reunión Anual 2025 de Davos:
Este desafío ha reorientado el debate económico hacia la economía de la longevidad. Los informes de 2025, incluido Panorama de las pensiones de la OCDE, destacan que abordar este déficit requiere algo más que aumentar las tasas de ahorro: exige cambios estructurales en la participación de las personas mayores en la fuerza laboral.
Sigue existiendo una desconexión entre empleadores y empleados respecto a la preparación financiera, con implicaciones para los productos de ahorro a largo plazo, la asignación de activos y las políticas del mercado laboral. En un artículo de Forum Stories, Jaime Magyera, de BlackRock, señala que, aunque los empleadores suelen considerar que su fuerza laboral de edad avanzada está preparada financieramente, una proporción significativa de los empleados afirma no tener ahorros suficientes para mantener su nivel de vida tras la jubilación.
6. Hacer operativas las finanzas sostenibles
En 2025, el debate sobre las finanzas sostenibles se centró en los mecanismos de valoración y despliegue. Se introdujeron nuevos marcos para incorporar la naturaleza y la biodiversidad a los balances corporativos —asignando valor financiero a ecosistemas como los bosques y los humedales— y tratar el capital natural como un activo económico fundamental, en lugar de una externalidad.
La investigación del Foro describió cómo los custodios de tierras empiezan a cuantificar estos activos para los inversores. Además, avanzó el desarrollo de arquitecturas financieras para la eliminación del carbono, con la creación de mecanismos de mercado creíbles, como contratos estandarizados y marcos de verificación, para financiar tecnologías de emisiones negativas.
En el siguiente video, Marisa Drew, directora de sostenibilidad de Standard Chartered, explica los instrumentos financieros prácticos necesarios para pasar de los «compromisos al despliegue» y cerrar la brecha de financiación:

7. Fintech y participación de los inversores minoristas
En 2025, las plataformas fintech sirvieron como infraestructura esencial para las economías emergentes. Al mismo tiempo, estas plataformas digitales contribuyeron a consolidar la influencia de una nueva generación de inversores minoristas, cuyo acceso a los mercados las 24 horas del día, los 7 días de la semana, transformó los patrones de liquidez y el sentimiento del mercado.
Un informe del Foro publicado en junio reveló un cambio estructural fundamental: el crecimiento del sector ya no está impulsado por la captación especulativa de usuarios, sino por la «economía desatendida». El 57 % de las empresas afirma ahora que las microempresas y las pequeñas y medianas empresas (mipymes) son uno de los principales motores de su base de clientes. Entre los principales hallazgos figuran:
La IA es el nuevo estándar: el 80 % de las empresas fintech ya ha integrado la IA para impulsar la eficiencia operativa, superando la «exageración» y logrando mejoras tangibles en la experiencia del cliente y la calificación crediticia.
La rentabilidad por encima del crecimiento: el sector se ha normalizado y las tasas de crecimiento de clientes se han estabilizado en el 37 % (por debajo de los máximos de la pandemia), mientras que la rentabilidad ha aumentado considerablemente, lo que indica un cambio hacia modelos de negocio más saludables.
En la ASEAN, las herramientas de financiación digital cerraron las brechas de crédito de las pymes, mientras que en África, innovaciones estructurales como la nueva Agencia Africana de Calificación Crediticia (AfCRA) buscaban «corregir la prima de riesgo» que históricamente ha frenado la inversión extranjera.
Al mismo tiempo, el grupo de inversores minoristas consolidó su influencia en los mercados mundiales. Gracias al acceso a las plataformas de negociación las 24 horas del día, los 7 días de la semana, los inversores individuales aportaron una liquidez considerable, lo que motivó un análisis del Foro sobre la alfabetización financiera conductual para mejorar la resiliencia frente a la volatilidad del mercado.
Profundiza: Lee aquí más sobre el auge de los mercados disponibles las 24 horas del día, los 7 días de la semana, y lo que significa para los inversores particulares aquí.
Cómo ayuda el Foro a los líderes a comprender los cambios en los sistemas financieros mundiales
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Perspectivas para 2026
El Panorama de los economistas jefes de septiembre de 2025 indica que la economía mundial afrontará una «nueva realidad convulsa» en 2026. El consenso apunta a un período de fricciones persistentes, en el que las barreras comerciales y la fragmentación geoeconómica moderarán el crecimiento.
En el sector financiero en particular, el informe El futuro de las fintech mundiales indica que la prioridad pasará a ser las finanzas abiertas —ampliar los marcos de intercambio de datos más allá de la banca, para incluir los seguros y las pensiones— y reforzar la infraestructura de cumplimiento normativo para desenvolverse en un panorama regulatorio cada vez más fragmentado.
A medida que el orden financiero se adapta a este nuevo equilibrio, 2026 pondrá a prueba hasta qué punto la innovación, el capital privado y los marcos de gobernanza pueden convertir la disrupción en un crecimiento duradero.




