Las adquisiciones transfronterizas constituyen la gran mayoría de los flujos de inversión extranjera directa. Estas adquisiciones transfieren a empresas extranjeras la propiedad de activos valiosos en manos de empresas nacionales, entre ellos tecnologías, secretos comerciales, capital y redes de distribución. Muchos responsables políticos critican las adquisiciones transfronterizas que se producen en sus sectores nacionales, alegando que esta actividad traslada el poderío económico nacional a manos extranjeras.
Dinc y Erel (2013) muestran amplias pruebas procedentes de 15 países de la UE de que los gobiernos nacionales son mucho más propensos a oponerse a las adquisiciones extranjeras de empresas nacionales, a pesar de que las normas del tratado de la UE no conceden a los gobiernos el derecho a oponerse a fusiones y adquisiciones (M&A) por motivos de nacionalidad.
Incluso sin el poder de jure para bloquear la actividad de adquisición extranjera, los gobiernos parecen tener un poder de facto sustancial, ya que demuestran que la resistencia gubernamental a las M&A transfronterizas inhibe de manera eficaz las adquisiciones extranjeras. En las últimas semanas, la línea que separa el poder de jure del poder de facto se ha difuminado. Francia concedió recientemente al ministro de Economía, Arnaud Montebourg, la autoridad para bloquear cualquier intento de M&A extranjera en industrias ‘estratégicas’. Asimismo, Australia ejerció su autoridad para bloquear una oferta de adquisición de la empresa estadounidense ADM, en medio de fuertes críticas por considerar que iba en contra de la tradicional postura de Australia de “abierta a los negocios” respecto a la inversión extranjera entrante, lo que podría preocupar a otros sobre la posibilidad de que el gobierno se vuelva más nacionalista en materia de actividad de adquisiciones.
Todas estas preocupaciones por las adquisiciones extranjeras de empresas nacionales se basan en la idea de que las empresas extranjeras buscan objetivos nacionales que sean los de mejor rendimiento y con los activos más valiosos disponibles. Sigue sin resolverse si esto es o no así.
¿Escoger cerezas o elegir limones?
Durante muchos años, las pruebas sobre los objetivos de las adquisiciones extranjeras han sido contradictorias. Algunas teorías y datos sugieren que los ‘limones’ (empresas nacionales con un rendimiento relativamente débil) son los objetivos más probables de una adquisición extranjera. Sin embargo, estudios empíricos más recientes han señalado a las ‘cerezas’ como los objetivos más probables de una toma de control por parte de empresas extranjeras. La falta de acuerdo sobre qué tipo de empresas nacionales (cerezas o limones) son perseguidas por las empresas extranjeras dificultó responder a la pregunta de los responsables políticos sobre cuáles de sus activos, redes económicas y posibilidades de producción pasaron de repente a manos de propietarios extranjeros.
La duda sobre qué tipos de empresas estaban siendo adquiridas también plantea inquietudes sobre la eficiencia de los mercados internacionales de M&A. Idealmente, las transacciones de mercado deberían transferir recursos hacia su uso más eficiente. Lo mismo ocurre con los mercados de M&A, que deberían transferir los activos de empresas de menor rendimiento a empresas que puedan aprovecharlos mejor.
Si las empresas nacionales son cerezas de alto rendimiento, no es evidente que transferir la propiedad de sus recursos a una empresa extranjera sea óptimo, ya que ser una cereza implica que la empresa nacional ya utiliza sus recursos de manera eficaz. Los limones de bajo rendimiento podrían parecer la opción adecuada. Sin embargo, sigue abierta la cuestión de por qué una empresa extranjera elegiría entrar en un mercado utilizando recursos que ni siquiera una empresa nacional, que conocía mejor a los consumidores locales, la normativa y las redes de distribución, podía aprovechar de forma rentable.
Todo depende del momento
En Blonigen, Fontagne, Sly y Toubal (2014), demostramos que el dilema de si las cerezas o los limones nacionales son objetivos de adquisición puede resolverse considerando no solo los tipos de activos que buscan los adquirentes extranjeros, sino también el momento de las tomas de control. En efecto, las empresas extranjeras buscan objetivos nacionales que históricamente han tenido un alto rendimiento. De hecho, al analizar las adquisiciones extranjeras que se produjeron en el sector manufacturero francés durante la última década, constatamos que incluso el objetivo nacional menos productivo supera a la empresa típica de su sector en los años previos a la adquisición.
Véase la Figura 1 a continuación, que aprovecha los datos administrativos detallados de Francia para ilustrar los cambios sistemáticos en las características de las empresas a medida que pasan de la condición de nacionales a la de multinacionales. Representamos la productividad total de los factores (PTF) de todas las empresas manufactureras adquiridas por propietarios extranjeros entre 1999 y 2006, en relación con las medias del sector y del año, desde tres años antes de la adquisición hasta cuatro años después de que la empresa sea adquirida. La línea central muestra la PTF relativa sin tendencia de la empresa francesa media adquirida por un propietario extranjero, mientras que las líneas superior e inferior muestran la PTF relativa sin tendencia para los percentiles 95 y 5, respectivamente. En los años previos a la adquisición, los objetivos nacionales de las adquisiciones extranjeras sí parecen ser ‘cerezas’. Todos presentan una PTF superior a la media del sector y del año.
Figura 1.
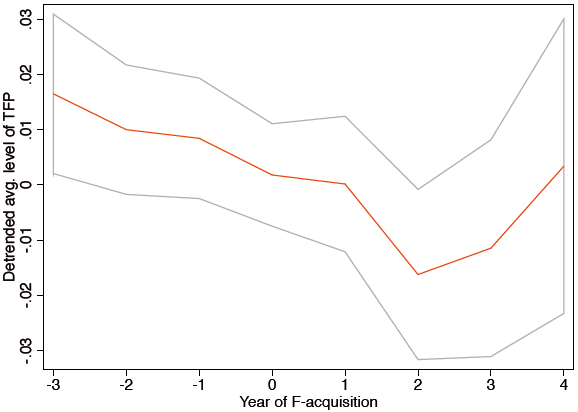
Sin embargo, a pesar del alto rendimiento de las empresas objetivo observado varios años antes de la adquisición, la Figura 1 muestra que, antes de la adquisición, los objetivos sufren pérdidas de productividad significativas en relación con otras empresas de su sector. Las pérdidas de productividad son tan graves que, cuando son adquiridos, los objetivos de las adquisiciones extranjeras ya no parecen cerezas; en promedio, no se distinguen de la empresa típica de su sector. Dicho de otro modo, en los años previos a la adquisición, los objetivos nacionales tienen un rendimiento inferior al de otras empresas de su sector. En esos años, los objetivos sí parecen ‘limones’.
En lugar de caracterizar a los objetivos de las adquisiciones extranjeras únicamente como los de mayor o menor rendimiento en el mercado, las empresas extranjeras buscan empresas nacionales que antes eran las estrellas de su sector, pero que después sufrieron una serie reciente de shocks negativos. Por tanto, los objetivos de las tomas de control extranjeras son ‘cerezas en venta’.
Este momento de la actividad de adquisición transfronteriza resulta bastante intuitivo. Las empresas extranjeras buscan objetivos que tienen los activos mejores y más valiosos. Y no sorprende que sean las empresas objetivo más productivas las que tenían los mayores incentivos para invertir en el desarrollo de tales activos. Sin embargo, las empresas extranjeras solo pueden presentar ofertas de toma de control viables una vez que la empresa nacional ha sufrido un revés y no aprovecha plenamente sus valiosos activos. En este caso, es mejor que la empresa nacional venda sus activos a un adquirente extranjero que pueda aprovecharlos mejor.
En síntesis
Este momento de la actividad de toma de control implica que los responsables políticos deberían tener menos preocupaciones por ceder la titularidad nacional de sus empresas nacionales, ya que las ‘cerezas en venta’ ya no son los agentes económicos más valiosos y mejores de sus sectores económicos. El momento observado de la actividad de toma de control también sugiere la eficiencia de los mercados transfronterizos de M&A. Las adquisiciones transfronterizas parecen transferir activos productivos, tecnologías y redes de distribución a empresas que pueden aprovechar mejor estos valiosos recursos.
Publicado en colaboración con Vox
Autores: Bruce Blonigen, Knight Professor of Social Science, Department of Economics, University of Oregon; Lionel Fontagné, catedrático de economía en la Paris School of Economics, Université Paris I Panthéon Sorbonne; Nicholas Sly, Assistant Professor, Department of Economics, University of Oregon, y Farid Toubal, catedrático de economía, Ecole Normale Supérieur of Cachan; profesor asociado, Paris School of Economics; asesor científico, CEPII
Imagen: La imagen ampliada muestra dados de plástico con los colores europeos. REUTERS/Christian Charisius




