Vamos camino de que el clima se caliente 6 °C. Esto sería desastroso para las personas, el medio ambiente y la economía mundial. Para evitar este escenario, se necesitan inversiones importantes en tecnologías y proyectos con bajas emisiones de carbono. Pero ¿de dónde debería salir el dinero?
Muchos gobiernos, especialmente en Occidente, ya tienen dificultades para hacer frente a una enorme deuda. Mientras tanto, los inversores institucionales de todo el mundo destinan apenas el 0.001% de su cartera de inversión de 70 billones de dólares a la financiación climática.
¿Serán los bonos «verdes» la solución?
Un bono verde, como un bono convencional, recurre a los mercados financieros para captar capital. Sin embargo, los fondos obtenidos con un bono verde se destinan específicamente a financiar iniciativas «verdes», como las energías renovables o la eficiencia energética. El Banco Mundial emitió el primer bono verde en 2008 y recaudó fondos de inversores en renta fija para respaldar los préstamos del Banco Mundial destinados a proyectos admisibles que buscan mitigar el cambio climático o ayudar a las personas afectadas a adaptarse a él.
Desde entonces, el mercado de bonos verdes ha experimentado un crecimiento significativo, especialmente en los últimos dos años. Según las cifras de la Climate Bonds Initiative y HSBC, solo en el primer semestre de 2014 se emitieron más de 35.000 millones de dólares en bonos verdes, lo que representa un crecimiento interanual superior al 60%. Se estima que el potencial de inversión de los bonos verdes en el ámbito climático supera los 500.000 millones de dólares.
Además de las instituciones multilaterales, han entrado en escena emisores privados como Unliever, Toyota y GDF Suez. Es notable que, aunque la mayor parte de los bonos verdes se emite en Europa, últimamente los inversores asiáticos han mostrado un interés creciente. Por ejemplo, las empresas taiwanesas ASE y Neo Solar emitieron bonos verdes en julio de 2014.
El gran reto que acompaña a esta impresionante historia de crecimiento es la cuestión de la calidad y la transparencia. Entre los aspectos clave para proteger la credibilidad de los bonos verdes figuran:
Impacto: ¿Cómo puede el emisor demostrar y, si es posible, cuantificar el impacto positivo del bono verde, y cómo puede un inversor medir el impacto de manera coherente en distintas carteras?
Adicionalidad: ¿Cómo puede el emisor garantizar que los fondos se utilicen realmente para el propósito «verde» declarado y que el nuevo bono verde no sea simplemente un bono convencional rebautizado que se habría emitido de todos modos?
Verificación: ¿Hay algún tercero que supervise y verifique que se haya cumplido el propósito del bono verde?
Mientras el concepto de los bonos verdes estuvo en fase piloto, bastaba con entusiasmar al sector sin hacer demasiadas preguntas. Sin embargo, al ritmo de crecimiento actual, los bonos verdes deben demostrar que realmente contribuyen a resolver problemas ambientales urgentes.
Por tanto, el sector debe actuar con rapidez y acordar normas sencillas, pero sólidas, para abordar los problemas mencionados. Iniciativas como los Principios de los Bonos Verdes, la Norma de Bonos Climáticos o las segundas opiniones sobre marcos de inversión en bonos verdes de CICERO contribuyen en gran medida a alcanzar este objetivo. Además, el enfoque de la convención de la ONU sobre el clima de establecer líneas de base normalizadas podría aportar información valiosa.
Los bonos verdes tienen potencial para convertirse en el principal instrumento de financiación de tecnologías y proyectos ambientales. O para pasar a la historia como un intento fallido de pintar de verde brillante los flujos financieros habituales.
Autor: Renat Heuberger es director ejecutivo de South Pole Group y emprendedor social de la Fundación Schwab.
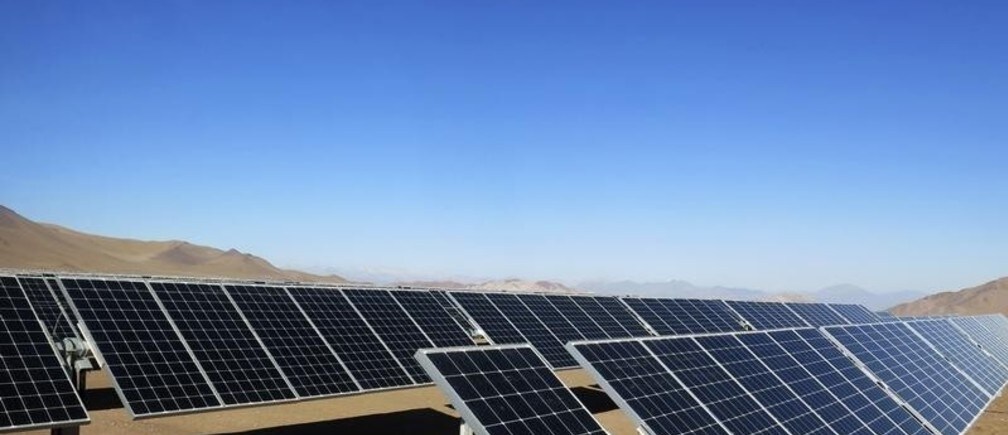
Imagen: Paneles solares de la empresa minera local CAP en el desierto de Atacama, el 5 de junio de 2014. REUTERS/Fabian Andres




