Los bancos centrales de todo el mundo están experimentando con las llamadas monedas digitales de bancos centrales (CBDC, por sus siglas en inglés). ¿Pero qué son y por qué son importantes?
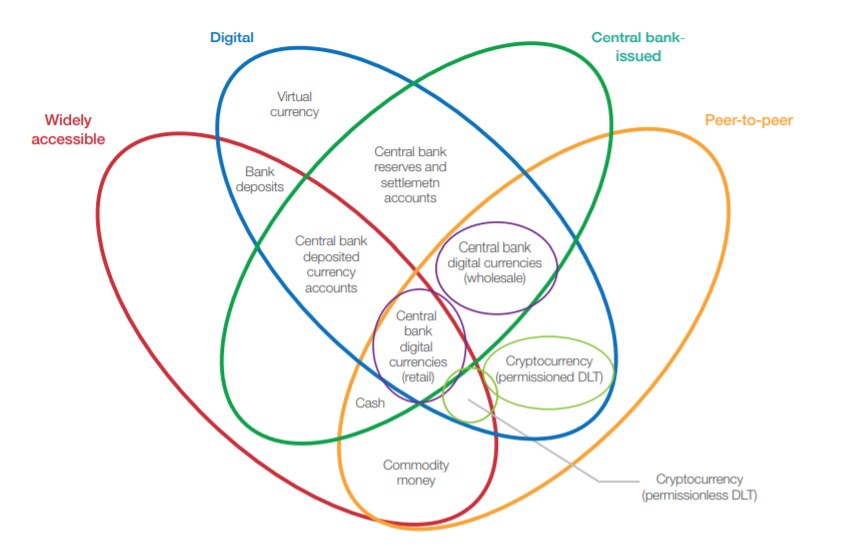
Una CBDC es una versión digitalizada de la moneda nacional en la que el banco central emite dinero nuevo equivalente a su moneda nacional y canjeable por ella, y a menudo retira de la masa monetaria una cantidad equivalente de moneda.
Podría emitirse mediante tecnología de registros distribuidos, con transacciones que se realizarían y liquidarían entre pares. Las CBDC también pueden emitirse mediante tecnologías centralizadas tradicionales.
Las CBDC pueden emitirse para uso general («minoristas»), para pagos entre pares y pagos de consumidores a comerciantes; o para que las utilicen los bancos comerciales y las cámaras de compensación («mayoristas»), a fin de hacer más eficientes los pagos interbancarios que se efectúan fuera de la banca corresponsal tradicional y de otros sistemas de pago.
Aunque pueda parecer poco probable, al menos 44 bancos centrales, según una encuesta realizada por el BPI, están investigando y experimentando actualmente con CBDC o pronto lo harán.
Investigaciones en curso
El hecho de que decenas de bancos centrales estén explorandolas CBDC basadas en tecnología blockchain, y que en algunos casos las estén implementando, es significativo y constituye un primer indicio del posible uso de esta tecnología emergente en los sistemas financieros y monetarios.
Los bancos centrales desempeñan uno de los papeles más cruciales en la economía mundial, y sus decisiones futuras sobre la implementación de tecnologías de registros distribuidos y monedas digitales pueden tener consecuencias de gran alcance para las economías.
Independientemente de la amplitud de las investigaciones en curso, la mayoría de los bancos centrales aún no ha llegado a conclusiones, que deben determinarse país por país. En algunos casos, las CBDC tienen el potencial de mejorar los sistemas actuales. En otros, muchos bancos centrales pueden considerar que la inversión no merece la pena. Por ejemplo, el banco central de Dinamarca afirma en un informe: «En el contexto danés, no está claro qué podría aportar una moneda digital del banco central que no esté ya cubierto por las soluciones de pago actuales».
Las economías emergentes podrían ser las más beneficiadas
Los bancos centrales de países emergentes podrían obtener las mayores ventajas de implementar tecnologías de registros distribuidos allí donde los procesos financieros y los sistemas tecnológicos existentes aún no son muy eficientes ni están profundamente arraigados. También podrían lograr una mayor inclusión financiera al implementar CBDC.
El Banco de Tailandia y el Banco de la Reserva de Sudáfrica, entre otros, están experimentando con CBDC en proyectos piloto a gran escala para aumentar la eficiencia de los pagos y la liquidación interbancarios. El Banco Central del Caribe Oriental está estudiando la idoneidad de las tecnologías de registros distribuidos para avanzar en varios objetivos, desde la inclusión financiera y la eficiencia de los pagos hasta la resiliencia del sistema de pagos ante tormentas y huracanes.
El Banco Nacional de Camboya será uno de los primeros países en desplegar tecnología blockchain en su sistema nacional de pagos para uso de consumidores y bancos comerciales. Está implementando esta tecnología en el segundo semestre de 2019 como experimento para promover tanto la inclusión financiera como una mayor eficiencia del sistema bancario.
En los próximos cuatro años, cabe esperar que muchos bancos centrales decidan si utilizarán tecnologías blockchain y de registros distribuidos para mejorar sus procesos y el bienestar económico. Dada la importancia sistémica de los procesos de los bancos centrales y la relativa inmadurez de la tecnología blockchain, estos deben considerar detenidamente todos los riesgos conocidos y desconocidos de su implementación.
Los dos tipos de CBDC
CBDC mayorista – Los principales casos de uso de las CBDC mayoristas, disponibles únicamente para los bancos comerciales y las cámaras de compensación que operan en el mercado interbancario mayorista, consisten en aumentar la eficiencia de los pagos interbancarios nacionales o transfronterizos. Actualmente, en algunos países estos procesos pueden ser ineficientes y suponer costos, demoras y riesgos de contraparte para los bancos.
Hasta ahora, la mayoría de los proyectos piloto iniciales de CBDC de bancos centrales se han centrado en las CBDC mayoristas para uso nacional. Al emplear este tipo de moneda digital, los bancos centrales esperan aumentar la eficiencia de los pagos interbancarios y de las operaciones y la liquidación de valores entre bancos. Bancos centrales de varios países están experimentando con esta modalidad de CBDC, entre ellos los de Sudáfrica, Canadá, Japón, Tailandia, Arabia Saudita, Singapur y Camboya.
CBDC minorista – Los principales casos de uso de las CBDC minoristas, ampliamente disponibles para el público, se relacionan con la posibilidad de aumentar la inclusión financiera o de servir como alternativa estratégica al efectivo físico en economías donde su uso disminuye.
Las CBDC actúan como sustituto o complemento del efectivo y como alternativa a los depósitos bancarios tradicionales. En algunos países, esta forma de moneda digital podría incentivar la participación en el sector bancario de quienes tienen un acceso limitado a los servicios bancarios, mejorar los pagos entre pares y los pagos internacionales, y potencialmente mejorar las funciones de conocimiento del cliente y prevención del blanqueo de capitales (KYC/AML) o frenar las actividades ilícitas. En las regiones donde disminuye el uso de efectivo, podría servir de contrapeso importante a las aplicaciones de pago minorista desarrolladas por el sector privado.
Los bancos centrales de varios países están experimentando con esta forma de CBDC, entre ellos los del Caribe Oriental, las Bahamas y Camboya. Cabe destacar que las CBDC también pueden emitirse de forma centralizada, sin tecnología blockchain. Suecia ha estado evaluando ambas modalidades de CBDC.




