A medida que la economía mundial pasa de un sistema multilateral a uno unilateral y la IA transforma la forma en que trabajamos, los sistemas financieros mundiales también están experimentando cambios profundos.
Mientras que la más reciente Perspectivas de los economistas jefe del Foro prevé el estallido de burbujas de activos, preguntamos a cuatro expertos en finanzas cómo será el futuro del dinero.
Desde las billeteras digitales hasta el sistema financiero de internet, explican cómo se está reconfigurando el dinero y qué significa para el crecimiento y la seguridad.
«La infraestructura económica mundial se está fragmentando, pero el mundo se está adaptando a ello».
Entre los líderes y expertos reunidos en Davos 2026, este sentimiento expresado por Bill Winters, de Standard Chartered, estaba muy extendido: los negocios definitivamente no son como de costumbre, pero se están adaptando de todos modos.
Con el panorama geopolítico en constante cambio y la economía mundial «experimentando una transformación profunda», ¿en qué consiste exactamente esa adaptación? ¿Y qué implica para el futuro del dinero?
El Foro Económico Mundial recabó la opinión de cuatro expertos para responder a estas preguntas: Jeremy Allaire, consejero delegado de Circle; Denelle Dixon, consejera delegada y directora ejecutiva de la Stellar Development Foundation; Ray Dalio, director de inversiones de Bridgewater Associates; y Bill Winters, consejero delegado de Standard Chartered.
Desde dólares tokenizados y ayuda a refugiados hasta reservas de oro y billeteras digitales, explican cómo se está reconfigurando el dinero y qué implica para la confianza, el crecimiento y la inclusión.
El sistema financiero de internet
Jeremy Allaire, cuya empresa Circle opera la mayor stablecoin regulada, USDC, prevé un mundo en el que el dinero se intercambie «con la misma facilidad con la que nos comunicamos».
Asegura que «todo el dinero será digital» en un futuro cercano y que los pagos resultarán tan sencillos como enviar un mensaje o iniciar una videollamada: instantáneos, globales, de bajo coste y en gran medida invisibles en el back-end.
Al igual que internet permitió el acceso a la información para todos, Allaire considera que las finanzas del futuro democratizarán el dinero: «lo que llamamos el sistema financiero de internet». Afirma que «cada persona, cada empresa, en cualquier lugar del mundo» podrá realizar transacciones y acceder al capital. Para demostrar el alcance potencial de la tecnología, Allaire citó los recientes esfuerzos de Circle para hacer llegar ayuda digital a los refugiados desplazados por la guerra en Ucrania.
«Creamos un sistema en el que podía haber desembolsos directos de ayuda a personas concretas registradas como refugiadas. Esas personas solo necesitaban un dispositivo móvil, al que podían acceder. Los fondos les llegaban, en efecto, como dólares digitales, de forma instantánea y resistente a la corrupción. No hay efectivo que se pase de mano en mano, nadie se queda con partes de él para ocultarlas. Y cuando reciben el dinero, pueden usarlo directamente para hacer pagos.»
El dinero digital como inclusión cotidiana
Denelle Dixon, de la organización sin fines de lucro Stellar Development Foundation, se expresa en una línea similar en cuanto a la facilidad y la igualdad de los activos digitales. «Mi objetivo es que, ojalá, cuando la gente use cualquier tipo de billetera digital, le resulte muy similar a lo que usa hoy.»
Considera la blockchain como la tecnología de back-end que la gente no necesitará ni querrá conocer; en cambio, «debería parecer que simplemente están usando dinero móvil o su cuenta bancaria, y que pueden negociar fácilmente los activos por el valor que busquen, ya sean otros tipos de activos digitales o al comprar cosas».
Dixon señala que, a diferencia de la banca tradicional, «no hay intermediarios» con los activos digitales («usted es el propietario»), lo que concede a las personas una libertad financiera mucho mayor.
Puso como ejemplo a los países en desarrollo que «empezaron a usar el dinero móvil años antes» de que Occidente se sumara. «Ahora vemos que, por ejemplo, como creador, puede exportar su talento a nivel global y cobrar en una stablecoin en su país de origen, ya sea en una parte del continente africano o en América Latina y Sudamérica, y transferirlo fácilmente a su moneda local. Así que creo que existe una oportunidad enorme y estamos viendo un crecimiento extraordinario allí.»
Dixon también quiso desmentir la idea muy extendida de que las criptomonedas equivalen a delincuencia. «Creo que el mayor mito del dinero digital es que solo se usa para el fraude o para mover dinero que en realidad no se puede rastrear.»
Si bien en 2025 se registraron más de 3.400 millones de dólares en robos de criptoactivos en todo el mundo, Dixon señala que el dinero digital puede rastrearse «de forma tan sencilla y fácil», lo que, al menos en teoría, dificulta la actividad delictiva.
Redefinir qué aspecto tiene el dinero seguro
«Estamos viendo que la geopolítica y el sistema de gobernanza mundial pasan de un sistema multilateral a uno unilateral … lo que genera una mayor sensación de riesgo.»
Ray Dalio, inversor macro global y autor, prevé un camino lleno de obstáculos para los sistemas monetarios. El sistema fiduciario actual, en el que los bancos centrales controlan tanto la oferta como el valor del dinero, está amenazado a medida que crecen las cargas de deuda y las tensiones geopolíticas. Dalio cita las recientes tensiones comerciales entre Europa y Estados Unidos por los intentos de este último de anexionarse Groenlandia como ejemplo de cómo «el mero temor a que esas cosas sucedan influye en lo que se vende y en lo que se compra».
Este panorama volátil ha aumentado la demanda de oro, que se considera una inversión segura porque es «más difícil de confiscar», afirma Dalio, cuando los países buscan aplicar sanciones. Según él, las monedas digitales como el bitcoin también son más difíciles de «arrebatar» para los gobiernos.
Pero el futuro del dinero, según Dalio, depende en última instancia de lo que pueda considerarse confiable como «reserva de riqueza», sea el oro, los billetes, las stablecoins u otras monedas digitales. «Las personas pueden sentir que no pueden confiar en sus gobiernos, o los gobiernos pueden sentir que las personas intentan escapar con su dinero, por ejemplo.» Por ello, afirma, aún no está decidido si la banca del futuro se volverá totalmente digital.
Lo que sí tiene claro, sin embargo, es la naturaleza cíclica de las finanzas y del dinero: «Las mismas cosas suceden una y otra vez», afirma Dalio, quien predijo la crisis financiera de 2008. Ni siquiera la burbuja de la IA le preocupa: «Creo que es importante entender que casi todos los grandes cambios tecnológicos generan burbujas de forma natural, porque nadie sabe exactamente cuánto invertir en algo que es fantástico.»
Dalio señala que, en este momento, el ciclo de la IA «todavía no es mucha burbuja». Explica que, aunque la tecnología en sí es transformadora, el peligro surge cuando los inversores empiezan a «inventar riqueza» al valorar empresas en función de su potencial y no de su flujo de caja. «Así que estas cosas van a suceder», concluye, «y será importante saber cómo se van a gestionar bien, porque las consecuencias son profundas».
Reconfigurar la infraestructura del sistema financiero
Para Bill Winters, de Standard Chartered, 2026 girará en torno a la consolidación de tres tendencias que surgieron durante 2025.
En primer lugar, prevé «el asentamiento de lo que significa estar en un mundo multipolar, económica y financieramente»; el segundo «cambio importante» es la digitalización del dinero, y el tercero es la adopción generalizada de la IA.
Winters describe el cambio masivo hacia el dinero tokenizado como una «reconfiguración de la infraestructura del sistema financiero», en la que las «liquidaciones de un día para otro» a través de bancos se sustituyen por la transferencia instantánea de stablecoins, monedas digitales de bancos centrales u otras formas de dinero digital.
«Una vez que el dinero está en forma tokenizada, puede transferirse mediante la tecnología blockchain de la parte A a la parte B, o de la moneda A a la moneda B, al instante, 24-7, con un registro indeleble de esa transacción que es perfectamente rastreable y observable», afirma. «Así pues, la digitalización del dinero aporta enormes eficiencias. También supone grandes mejoras en seguridad, siempre que lo hagamos todo bien.»
Esto dependerá de un marco regulatorio global, que todavía no existe, según Winters. Es un tema que aborda la plataforma del Foro El futuro de la blockchain y los activos digitales, que examina cómo el panorama geopolítico influye en los avances normativos en este ámbito.
También requerirá «la construcción de la propia red», afirma. Swift, la principal plataforma de pagos del mercado actual, está «construyendo su propia red de pagos basada en blockchain», por ejemplo. Las blockchains existentes no son lo bastante grandes para soportar el volumen que tendrá que circular, explica Winters.
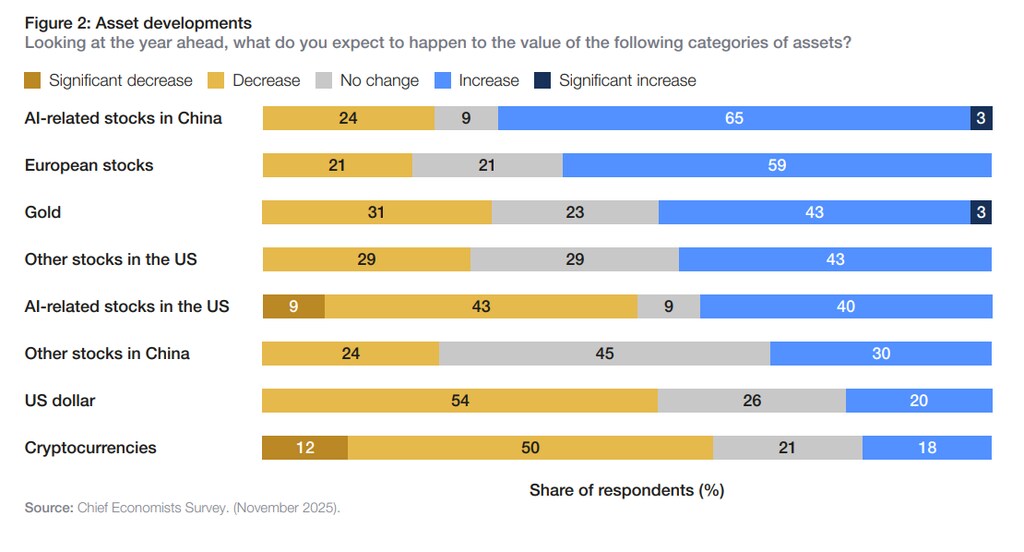
Al preguntarle si las criptomonedas estaban en apuros, dado que el 62 % de los economistas jefe encuestados para la última Perspectivas de los economistas jefe prevén una caída de su valor en el año siguiente; Winters no se inmuta. «Lo que sí creo que está claro es que ahora se atribuye valor a tener una moneda no fiduciaria», afirma.
En conjunto, estas cuatro perspectivas sugieren que, sea cual sea el futuro del dinero, los sistemas, las protecciones y los principios que lo sostienen deberán reforzarse. Como deja claro la Perspectivas de los economistas jefe, «las decisiones que tomen los gobiernos, las empresas y los trabajadores en el año que viene serán cruciales… para garantizar que el mayor número posible de personas pueda acceder a los beneficios de la nueva economía».
Las citas han sido ligeramente editadas para mayor claridad.




