Las posturas de ambas partes en las negociaciones griegas se han endurecido, y los acreedores y el deudor todavía parecen estar muy alejados. En este blog, describo los tres elementos cruciales para alcanzar un acuerdo. Se refieren al superávit primario, a cómo abordar la deuda y, sobre todo, a la confianza y la credibilidad en una unión monetaria.
En primer lugar, sobre el debate acerca del objetivo fiscal, los acreedores solicitan un superávit presupuestario primario (ingresos menos gastos sin contar los pagos de intereses) del 1 % del PIB este año, del 2 % el próximo año y del 3 % en 2017, que aumentaría al 3,5 % en 2018. Syriza, en cambio, pide un ajuste más moderado: de hasta el 0,75 % este año, el 1,75 % en 2016 y el 2,5 % en 2017. Al acumular estas trayectorias fiscales durante 2015-18, la diferencia entre ambas asciende a un 1,0 % adicional del PIB solicitado por los acreedores. Según cualquier parámetro, esta diferencia es sustancial por su impacto en el PIB, pero bastante irrelevante en comparación con la carga total de la deuda. De hecho, la bibliografía especializada deja bastante claro que, en un entorno recesivo, un ajuste fiscal del 1 % del PIB anual provocará pérdidas del PIB incluso superiores al 1 %. Tras una caída del PIB de más del 25 %, Grecia tiene motivos para pedir superávits primarios más bajos.
El segundo asunto se refiere al nivel de deuda pública. Comentaristas y académicos internacionales (véase aquí y aquí) han pedido un alivio de la deuda para Grecia. Hay que tener en cuenta varios aspectos relacionados entre sí.
¿Exigen los altos niveles de deuda superávits primarios elevados que, a su vez, perjudican el crecimiento y son políticamente inviables? Syriza y los acreedores parecen estar de acuerdo en un superávit primario del 3,5 % a partir de 2018. Sin embargo, sabemos por Eichengreen y Panizza que esos superávits primarios tan elevados rara vez se mantienen durante un período prolongado y conllevan altos costos políticos y económicos. Podría decirse que esos superávits primarios tan elevados no son realmente necesarios. Consideremos, por ejemplo, un superávit primario significativamente menor, de solo el 2,5 %, y distintos supuestos en cuanto a inflación y crecimiento (escenario base: crecimiento nominal del 3,7 %; escenario pesimista: crecimiento nominal del 2 %; el tipo de interés medio se fija en el 3,7 % y se deriva de los tipos a plazo; para más detalles, véase Darvas y Hüttl). Incluso en el escenario pesimista, que solo supone un crecimiento nominal del 2 %, la proporción de deuda griega respecto del PIB seguiría disminuyendo, aunque a un ritmo más lento (véase la figura). Una reducción más lenta de la proporción entre deuda y PIB requiere acceso a los mercados para que Grecia pueda pagar puntualmente a sus acreedores oficiales, o que se aplacen los reembolsos de los préstamos de los acreedores oficiales, lo que equivaldría de facto a cierto alivio de la deuda. Dado que Grecia casi recuperó el acceso a los mercados el año pasado, podría decirse que podrá empezar a efectuar los reembolsos a la UE con acceso a los mercados a partir de 2020. Y, ciertamente, una proporción entre deuda y PIB del 115 % en 2030 podría ser compatible con el acceso a los mercados, al igual que una proporción del 105 %.
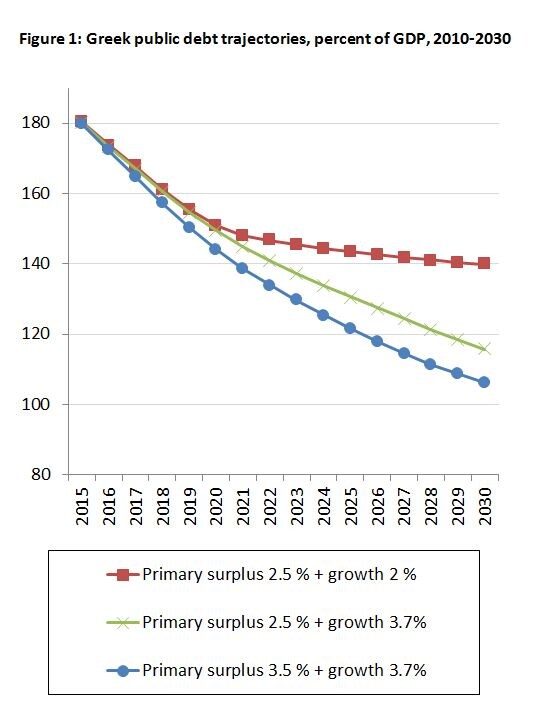
Fuente: cálculos de Bruegel; para más detalles, véase Darvas y Hüttl (2014).
A menudo, la atención se centra en las cifras generales de deuda respecto del PIB, en lugar de en la carga real de la deuda pública para la economía griega. Un indicador para medir esa carga sobre la economía son los pagos de intereses. En el período 2015-2020, Grecia no pagará más del 2,6 % del PIB anual en intereses. De hecho, los acreedores oficiales europeos han eximido a Grecia de pagar intereses hasta 2020 y el reembolso de la deuda se ha extendido a lo largo de más de 30 años. Como consecuencia, la carga de intereses de Grecia es aproximadamente del mismo nivel que la que paga Francia.
Otros, por su parte, sostendrían que la bibliografía empírica encabezada por Reinhart y Rogoff muestra que los niveles de deuda superiores al 90 % del PIB están correlacionados negativamente con el crecimiento. Sin embargo, esta evidencia fue cuestionada de forma destacada por Thomas Herndon, Michael Ash y Robert Pollin. En general, no está claro a partir de qué nivel la deuda tiene un fuerte impacto negativo en el crecimiento. Ciertamente, hay pocas pruebas de que una diferencia de 10 o 20 puntos porcentuales de deuda —como la que se lograría con superávits primarios más elevados— cambiaría sustancialmente el desempeño del crecimiento en adelante.
Un corolario del aplazamiento del reembolso de la deuda griega y de la baja carga de intereses es lo que los economistas llaman el bajo valor actual neto de la deuda griega. Hugo Dixon ha propuesto hacer esto más visible mediante algunas operaciones de ingeniería financiera. Vale la pena explorar más a fondo esas ideas, pero sin duda requieren que Grecia recupere el acceso a los mercados, un punto que abordaré más adelante.
El último asunto, y quizá el más polémico, se refiere al calendario de reembolso al FMI. El Eurogrupo ya hizo concesiones sustanciales en noviembre de 2012, al acordar extender los vencimientos de los préstamos del EFSF y los préstamos bilaterales en 15 años (y los reembolsos no empezarán hasta 2023). El FMI, en cambio, se ha negado hasta ahora a aliviar la carga de la deuda de Grecia. Un paso lógico sería pedir al FMI que cambie de estrategia. Todavía tiene 30.000 millones de euros en juego, que deberían reembolsarse íntegramente antes de 2021. Siguiendo el ejemplo de los préstamos del EFSF, podrían aplazarse tanto el período de gracia como los pagos de intereses al FMI. La Troika incorporó al FMI para garantizar un programa sólido y diseñado con criterios objetivos. Ahora debería compartir la responsabilidad por sus deficiencias. Volver a referirse al acuerdo de noviembre de 2012, como se ha hecho recientemente, resulta bastante poco convincente. Un programa compartido debería implicar una responsabilidad compartida.
Grecia tiene obligaciones de reembolso con el BCE por unos 27.000 millones de euros durante los próximos años. En particular, el pago de julio no puede financiarse mediante préstamos en los mercados. En cambio, un programa del Mecanismo Europeo de Estabilidad (MEDE) parece indispensable para sustituir al BCE como acreedor.
Si el crecimiento del PIB se mantiene por debajo de las expectativas, también podría debatirse la opción de canjear los préstamos actuales por préstamos indexados al PIB, para ofrecer un seguro frente a perturbaciones negativas inesperadas del PIB.
El tercer asunto, y el más importante, se refiere a la confianza y la credibilidad. Quizá la lección más importante de la reciente agitación sea que una economía no puede crecer si no hay confianza en ella. Desde que el Gobierno de Syriza llegó al poder y comenzó negociaciones confrontativas para un nuevo acuerdo sobre la deuda, la confianza ha disminuido drásticamente. En particular, los rendimientos soberanos han aumentado significativamente en los últimos meses. Al mismo tiempo, la Comisión Europea ha revisado a la baja sus previsiones de crecimiento del PIB real —a pesar de una reducción sustancial de la austeridad y de la orientación fiscal neutral aplicada por Syriza—. Aunque no constituye una prueba concluyente, esto sugiere que un país como Grecia necesita, ante todo, confianza. La confianza es fruto de la acción política y de la creación de vínculos de confianza con los socios europeos.

Fuentes: panel A: previsiones de la CE por país; panel B: Datastream Thomson-Reuters
Las reformas estructurales son un elemento importante para restablecer la confianza y mejorar las perspectivas de crecimiento (la OCDE ha identificado más de 320 normas y disposiciones que distorsionan la competencia en los mercados griegos de servicios y productos). Las investigaciones del FMI concluyen que las reformas estructurales pueden tener efectos positivos y estadísticamente significativos en la productividad total de los factores. La OCDE coincide: los países con buenas instituciones, poca corrupción, niveles adecuados de competencia y mejores sistemas educativos suelen tener un mejor desempeño que los países sin esas características (véase el informe de la OCDE sobre crecimiento inclusivo).
¿Qué tan realista es pedir esas medidas? El historial de imponer reformas desde el exterior en los programas del FMI es bastante desigual. Sin embargo, formar parte de una unión monetaria no es lo mismo que un programa ordinario del FMI en América Latina. Grecia —como todos los países de la unión— acordó compartir la soberanía en materia de políticas económicas cuando firmó el Tratado de Lisboa (artículo 121). Conceder desgravaciones fiscales a las 6000 personas más ricas, mientras se pedía un alivio de la deuda a los acreedores europeos, fue sin duda un acto hostil. Negarse a reformar las pensiones e introducir planes de jubilación anticipada cuando el sistema de pensiones es insostenible, al tiempo que se pide un alivio de la deuda, equivale a pedir a otros que paguen las pensiones griegas. Frenar la transformación institucional en curso (que mi colega Zsolt Darvas ha demostrado que es sustancial) —como parece estar haciendo el Gobierno de Syriza— no es aceptable en una unión monetaria basada en la soberanía compartida.
En resumen, a ambas partes todavía les queda camino por recorrer. Un acuerdo sensato consistiría en
reducir los objetivos de superávit primario, quizá a tan solo el 0,75 % este año y el 1,25 % el próximo, y fijar un superávit primario a medio plazo del 2,5 %
aplazar el calendario de reembolso de la deuda al FMI, pero sin conceder ningún alivio adicional de la deuda. El compromiso con el alivio de la deuda es [sic] si el crecimiento decepciona gravemente.
aplicar medidas concretas para seguir transformando institucionalmente Grecia de una manera adecuada para restablecer la confianza, la credibilidad y, sobre todo, el acceso a los mercados. Las perspectivas de crecimiento no son tan malas si vuelven las buenas políticas y la confianza.
A Grecia y a sus acreedores les interesa alcanzar un acuerdo integral. Para ello, Grecia debe aplicar reformas sólidas y volver a un enfoque político colaborativo, esencial en una unión monetaria basada en la soberanía compartida. Los acreedores deben exigir menos austeridad fiscal en los próximos años. La zona del euro puede evitar el impago y la salida, pero solo si se restablecen la colaboración y la confianza.
Este artículo se publicó originalmente en Bruegel, el centro de estudios con sede en Bruselas. Lee el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Guntram Wolff es director de Bruegel desde junio de 2013.
Imagen: Un niño sostiene una bandera griega mientras la gente permanece bajo la lluvia. REUTERS/Yannis Behrakis.




