Un nuevo informe del Foro Económico Mundial explora cómo la aceleración de la tecnología en los servicios financieros está impulsando nuevos riesgos.
Estos riesgos se están acumulando y comienzan a convertirse en riesgos sistémicos.
Estas son tres áreas de acción fundamentales para los enfoques de mitigación.
El avance de la tecnología en los servicios financieros ha sido, sin duda, positivo en términos netos durante las últimas décadas. Para las empresas, la tecnología y la innovación han contribuido a agilizar las operaciones y ofrecer a los clientes nuevos productos y servicios financieros digitales a bajo costo. Los consumidores, por su parte, se han beneficiado de un mejor acceso a los servicios financieros, mayor comodidad y más opciones. Al mismo tiempo, como ocurre con toda innovación, el mayor uso de la tecnología está dando lugar a nuevos riesgos que, si no se controlan, pueden volverse sistémicos y poner en entredicho la estabilidad del sistema financiero mundial.
¿Cuáles son estos riesgos y cómo podemos abordarlos? Este es el tema central de un nuevo informe publicado por el Foro Económico Mundial en colaboración con Deloitte. El informe, Bajo la superficie: riesgos sistémicos impulsados por la tecnología y la necesidad constante de innovar, recabó las opiniones de más de 150 expertos mediante entrevistas y siete talleres virtuales mundiales durante el último año. Entre los participantes se encontraban altos directivos de empresas de servicios financieros y tecnológicas, así como representantes del mundo académico y del sector público.
Como señala el informe, para comprender plenamente los riesgos sistémicos impulsados por la tecnología que están surgiendo, conviene empezar por considerar sus fuentes, es decir, las situaciones que generan pérdidas o incertidumbre en el ecosistema de los servicios financieros. Un ejemplo sencillo serían las herramientas y los métodos de ciberseguridad obsoletos. Aunque por sí solas no son sistémicas, las fuentes de riesgo pueden acumularse y combinarse para formar riesgos sistémicos.
Las fuentes de riesgo pueden clasificarse en cinco categorías principales. Tres de ellas —Económica y fiscal, Cibernética y de datos, y Social y climática— contribuyen directamente a la formación de riesgos sistémicos. Las otras dos —Estructural y de composición, y Uso de la tecnología— son fundamentales y transversales.
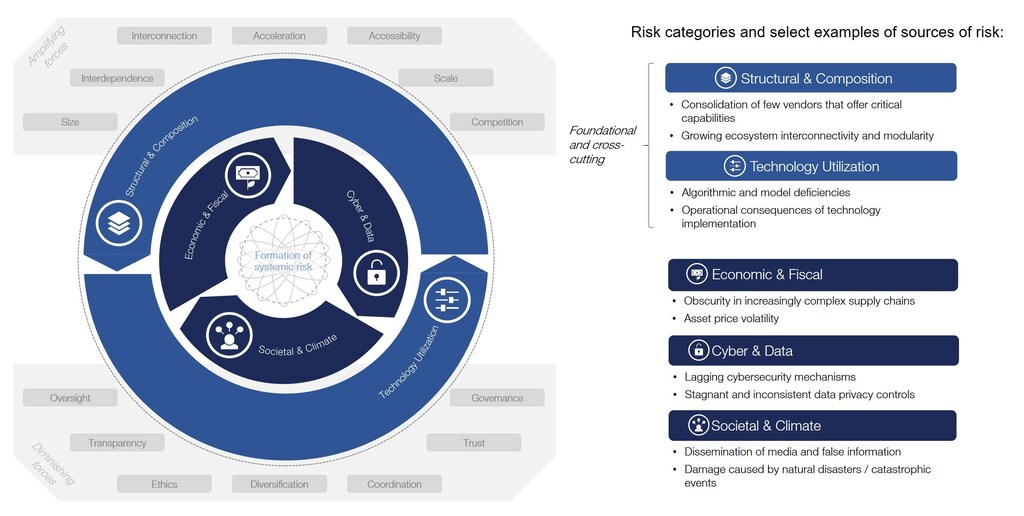
A medida que se acumulan las fuentes de riesgo dentro de las categorías y entre ellas, surgen rápidamente varios temas apremiantes de riesgo sistémico. Uno de ellos son las interdependencias digitales. A medida que el ecosistema de los servicios financieros se interconecta cada vez más en el ámbito digital, cualquier entidad que desempeñe un papel fundamental para posibilitar dichos servicios puede provocar interrupciones en el ecosistema y efectos en cascada. La gravedad del riesgo se entiende mejor si se considera también la concentración de proveedores que ofrecen capacidades esenciales (por ejemplo, proveedores de servicios en la nube) y las complejas cadenas de suministro que dificultan la visibilidad de los nodos de una red.
Otro tema de riesgo sistémico impulsado por la tecnología que está surgiendo son las nuevas fuentes de influencia. Las plataformas de redes sociales ofrecen nuevas oportunidades para impulsar actividades y comportamientos que ponen en riesgo la protección del consumidor y la estabilidad del mercado. Actores individuales y programas maliciosos (por ejemplo, bots y vídeos ultrafalsos) pueden influir en la opinión pública y, por tanto, en las conductas de inversión y otras decisiones financieras. El alcance y la escala de estas plataformas, junto con la rapidez con que se comparte la información y la escasez de mecanismos de protección, tienen implicaciones importantes.
Otros temas emergentes de riesgo sistémico incluyen las vulnerabilidades de los modelos de riesgo, las lagunas en la regulación basada en entidades, las prioridades nacionales en conflicto y los nuevos factores de exclusión financiera. Profundizar en estos riesgos puede dar la impresión de que el futuro de nuestro sistema financiero, cada vez más digital, es muy pesimista. Es razonable preocuparse; sin embargo, también hay buenas noticias: las medidas estratégicas e inmediatas pueden contribuir a prevenir, contener y resolver los riesgos. Estas son tres maneras de abordar la mitigación, idealmente de forma simultánea:
1. Medidas a nivel de entidad
Cada entidad debe actuar con criterio frente a los nuevos riesgos sistémicos que surgen, teniendo muy en cuenta su función dentro del ecosistema y su relación con cada riesgo. Aunque las entidades no pueden resolver los riesgos por sí solas, tomar medidas responsables para proteger a su organización también beneficiará al ecosistema en su conjunto.
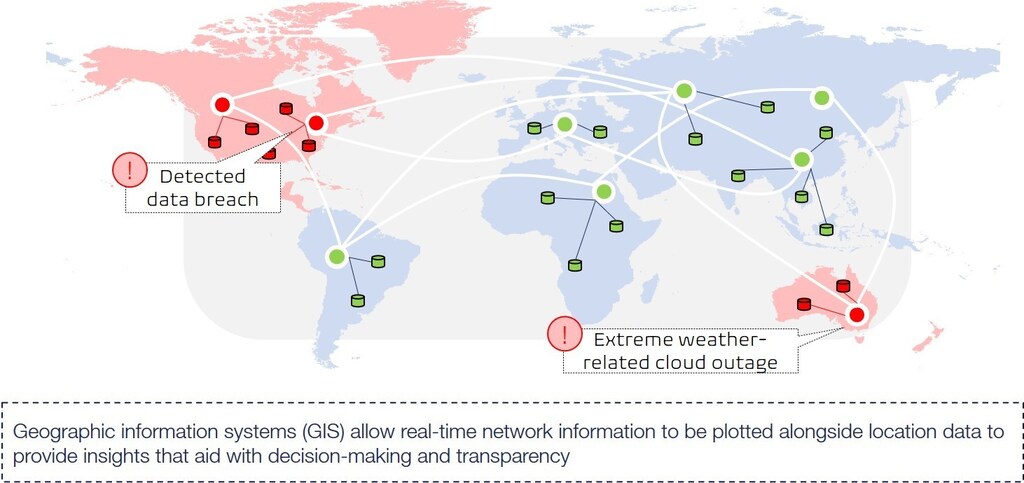
A partir de los enfoques tradicionales de mitigación de riesgos, las entidades pueden explorar herramientas y aplicaciones novedosas que mejoren las prácticas actuales. Surgen numerosas oportunidades para intensificar los esfuerzos; por ejemplo, implementar la cartografía geoespacial de redes para reforzar la mitigación de las interdependencias digitales. Esta aplicación emergente permite a las entidades detectar y gestionar mejor las vulnerabilidades a medida que aparecen. Las organizaciones pueden combinar datos geoespaciales con mapas de redes para supervisar sus huellas físicas y digitales. Esto ayuda a identificar rápidamente interrupciones de servicios o ciberataques que afectan las operaciones y permite intervenir en tiempo real.
2. Medidas multilaterales
Dado que los riesgos sistémicos afectan a todo el ecosistema, la cooperación entre múltiples partes interesadas es esencial para impulsar soluciones. Existe voluntad y capacidad para ampliar los esfuerzos de colaboración actuales. Estos pueden darse entre el sector público y el privado, entre entidades privadas o entre organismos públicos.
Muchas de estas oportunidades son fáciles de imaginar. Pensemos, por ejemplo, en la planificación multilateral de escenarios. Los actores de los sectores público y privado pueden diseñar colectivamente ejercicios mejorados de planificación de escenarios y desarrollar pruebas de resistencia exhaustivas con una perspectiva más amplia del ecosistema.
Además de ampliar los esfuerzos en torno a colaboraciones más fáciles de imaginar, también es importante explorar el potencial de aplicaciones de mitigación más ambiciosas e innovadoras. Imaginemos, por ejemplo, que los actores del ecosistema desarrollan un sistema multilateral de alertas para los mercados financieros: las grandes empresas tecnológicas y los organismos reguladores colaboran en un sistema avanzado de detección de información falsa con un flujo de datos en tiempo real compartido, que luego se utiliza para identificar «señales de alerta» y emitir advertencias más amplias sobre el mercado. Las técnicas de aprendizaje profundo podrían servir de base para ese sistema, ya que son sólidas y adecuadas para abordar patrones complejos de interacción entre las redes sociales y los mercados financieros.
3. Tecnología
Aunque el mayor uso de la tecnología en los servicios financieros está dando lugar a nuevos riesgos, la tecnología también es una herramienta idónea para mitigarlos. Ya lo hemos observado en los ejemplos anteriores, donde la tecnología forma parte de las oportunidades descritas a nivel de entidad y en el ámbito multilateral.
Hay muchas posibilidades para que la tecnología contribuya a la mitigación. Sin embargo, como también muestran los ejemplos anteriores, debemos tener en cuenta que la implementación de la tecnología siempre incluye un componente humano. La acción colectiva será clave para mitigar plenamente los riesgos que surgen hoy y aquellos que inevitablemente aparecerán cuando las innovaciones más recientes tengan consecuencias imprevistas.
El informe del Foro Económico Mundial profundiza en los enfoques individuales y colectivos necesarios para que los esfuerzos de mitigación converjan con éxito. Con planificación estratégica y cooperación, además de una buena dosis de optimismo, la tecnología puede seguir siendo una fuerza poderosa y beneficiosa en los servicios financieros.




