Michael Spence, premio Nobel de Economía, es catedrático de Economía en la Escuela de Negocios Stern de la Universidad de Nueva York y miembro sénior del Hoover Institution.
Diversos tipos de nuevas tecnologías, junto con la globalización, están afectando de manera notable a la gama de opciones de empleo de las personas tanto en los países avanzados como en los países en desarrollo, y en distintos niveles educativos. Las innovaciones tecnológicas no solo están reduciendo el número de empleos rutinarios, sino que también provocan cambios en las cadenas y redes de suministro globales que dan lugar a la relocalización de empleos rutinarios —y, cada vez más, de empleos no rutinarios en múltiples niveles de cualificación— en el sector transable de muchas economías.
¿Cómo, entonces, deben los responsables de políticas afrontar los nuevos y difíciles desafíos para el empleo (y, a su vez, para la distribución de la renta y la riqueza), especialmente en las economías desarrolladas? A partir de investigaciones recientes, hemos aprendido una serie de cosas interesantes sobre cómo la evolución de la estructura económica afecta al empleo.
El sector transable de las economías avanzadas no ha generado ningún aumento neto real del empleo durante al menos dos décadas, mientras que los empleos que ha creado se concentran en los tramos de ingresos y de nivel educativo altos, con una disminución del empleo en los tramos medios y bajos de ingresos y de educación. El crecimiento del empleo en servicios de alto nivel se ve igualado por la contracción de los componentes de alto volumen de empleo de las cadenas de suministro manufactureras.
Hasta la crisis de 2008, el crecimiento del empleo de ingresos medios y bajos se produjo íntegramente en el sector no transable de la economía, que representa aproximadamente dos tercios de la producción y del empleo de los países avanzados. Aquí, los ingresos y el valor añadido por empleado se mantuvieron en gran medida estancados. Los empleos podían eliminarse por la tecnología, pero no por la competencia global; y un crecimiento de la demanda interna insostenible e impulsado por la deuda ayudó a retrasar los déficits de empleo actuales.
Como resultado, las economías avanzadas han ido destruyendo empleos rutinarios a un ritmo acelerado, mientras añadían empleos no rutinarios (por ejemplo, aquellos que todavía no pueden ser sustituidos o reducidos por máquinas y ordenadores en red). Esto ha impulsado un fuerte aumento del rendimiento de la educación y de las cualificaciones de alto nivel, y la participación de los propietarios de capital y de los empleados de alto nivel en la renta total ha aumentado en los países avanzados durante más de dos décadas.
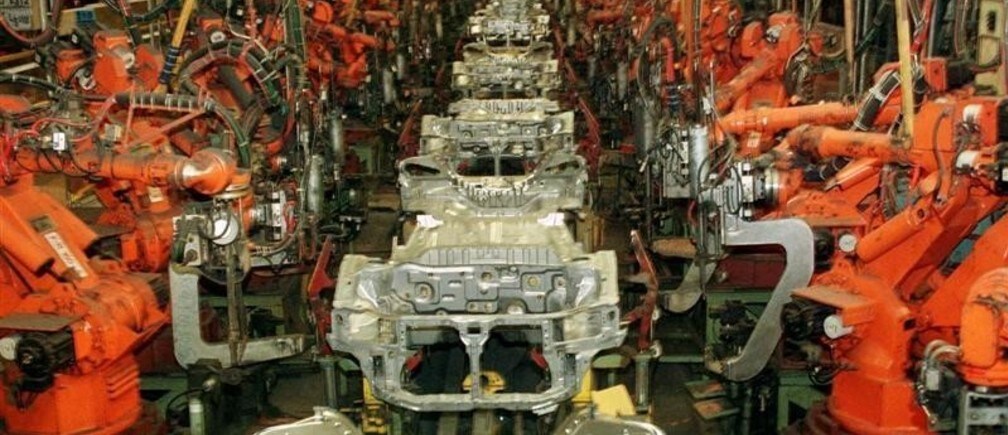
Así, el crecimiento y el empleo divergen en los países avanzados. La fuerza clave que impulsa esta tendencia —la tecnología— desempeña múltiples funciones. La sustitución de empleos manuales rutinarios por máquinas y robots es una tendencia poderosa, continua y quizá acelerada en la manufactura y la logística, mientras que las redes de ordenadores están sustituyendo empleos administrativos rutinarios en el procesamiento de información.
Parte de ello es automatización pura. Otra parte importante es la desintermediación, es decir, la eliminación de intermediarios en la banca, el comercio minorista en línea y una serie de servicios públicos, por citar solo algunos ámbitos afectados.
Pero el impacto de la tecnología no se detiene ahí. La misma clase de tecnologías de la información que automatizan, desintermedian y reducen los costes de la distancia también permiten construir cadenas y redes de suministro globales cada vez más complejas y geográficamente diversas.
Las cadenas de suministro globales —en constante cambio, debido al aumento de los ingresos de los países en desarrollo y a la variación de las ventajas comparativas— ubican las actividades productivas allí donde los recursos humanos y de otro tipo hacen que esas actividades sean competitivas. Los eslabones de estas cadenas incluyen no solo productos intermedios y ensamblaje, sino también una creciente gama de servicios —investigación y desarrollo, diseño, mantenimiento y soporte, atención al cliente, procesos empresariales, entre otros—, a medida que disminuyen los costes de transacción, coordinación y comunicación.
El resultado es lo que a veces se denomina la «atomización» de las cadenas de suministro globales: las subdivisiones cada vez más finas son factibles, más eficientes y pueden ubicarse prácticamente en cualquier lugar. La proximidad sigue importando en términos de costes de transporte y logística. Pero, dado que el mundo en desarrollo representa los mercados nuevos más grandes y la mayor parte del crecimiento de la demanda global, la lógica que impulsa la atomización debería volverse aún más convincente.
La descomposición continua y eficiente de las cadenas de suministro, redes y servicios globales tiene dos consecuencias relacionadas. En primer lugar, la parte transable de la economía global —donde la competencia por la actividad económica y los empleos es directa— representa una proporción cada vez mayor del conjunto; lo mismo ocurre con las economías individuales. En segundo lugar, las partes de las cadenas de suministro globales que no eran competitivas ya no están protegidas por estar junto a partes que sí lo eran. La adyacencia ya no es un requisito.
Estas dinámicas y los desafíos relacionados no se limitan a los países avanzados. En la próxima década, por ejemplo, China sustituirá gran parte de su empleo en ensamblaje intensivo en mano de obra por empleo de mayor valor añadido en la manufactura y los servicios, no solo en el sector transable, sino también —aún más notablemente— en la parte de rápido crecimiento no transable de su economía. La creciente amplitud y la disminución de los costes de la automatización y la fabricación aditiva pueden afectar a las funciones intensivas en mano de obra a escala mundial, incluidos los países en desarrollo en fases más tempranas.
Un factor clave para adaptarse a estas fuerzas es la inversión. Para las personas, las empresas, las instituciones educativas y los gobiernos de los países avanzados, la inversión amplia, elevada y eficiente en educación y competencias es fundamental. Cerrar las amplias brechas de información en el mercado de competencias también aumentaría la eficiencia de estas inversiones.
La mejora generalizada del capital humano mejorará la distribución de la renta, tanto directa como indirectamente (al reducir la oferta de trabajadores de menor cualificación en relación con la demanda). También mitigará (en parte) la concentración de la riqueza que resulta de una distribución de la renta muy sesgada.
En el sector transable, la competitividad depende no solo del capital humano, sino también de otra serie de factores: infraestructuras, sistemas fiscales, eficiencia regulatoria, incertidumbre derivada de las políticas y costes de energía y de atención sanitaria.
No hay garantía de que adoptar las medidas adecuadas en estos ámbitos supere por completo los desafíos de empleo que enfrentan las personas y los países, aunque ayudaría. De hecho, es posible que estemos entrando en un periodo en el que se necesiten adaptaciones importantes en los modelos de empleo, las semanas laborales, el trabajo por contrato, los salarios mínimos y la prestación de servicios públicos esenciales, para mantener la cohesión social y defender los valores fundamentales de equidad y movilidad intergeneracional.
Las opiniones expresadas aquí son las del autor, y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con http://www.project-syndicate.org.
Imagen: Robots y chasis de automóviles en una línea de montaje en Ulsan REUTERS/Paul Baker




