El panorama de la política fiscal mundial ha cambiado en los últimos años y hay razones para pensar que seguirá evolucionando durante algún tiempo. Hoy en día, las políticas fiscales internacionales se diseñan no solo para recaudar ingresos y redistribuir la riqueza, sino también para regular el comportamiento empresarial. Las multinacionales deberán equilibrar cada vez más el crecimiento empresarial con los posibles riesgos financieros y reputacionales.
Hay tres elementos especialmente destacables en el sector fiscal mundial que están configurando la forma en que las multinacionales desarrollan su actividad:
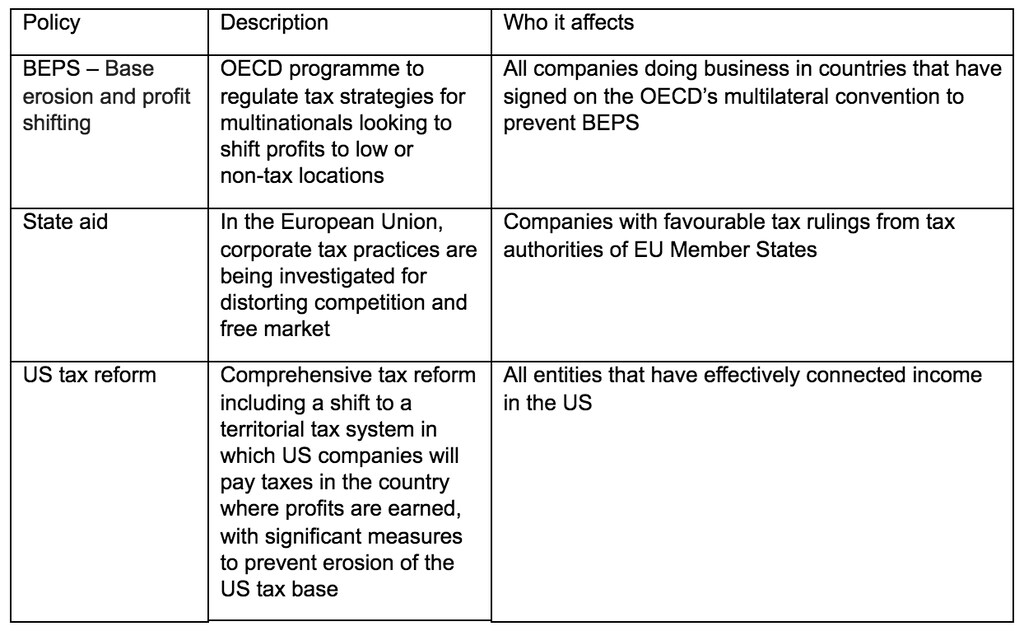
¿Cómo afectan estas políticas fiscales mundiales a la forma en que las empresas internacionales llevan a cabo su actividad?
El proyecto BEPS, dirigido por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), ha sido un impulsor principal del cambio. BEPS aborda la elusión fiscal derivada del uso de estrategias fiscales disponibles para las multinacionales con el fin de desplazar artificialmente parte de sus beneficios a jurisdicciones de baja o nula tributación, aprovechando las lagunas de la normativa fiscal.
Las normas mínimas de la OCDE para combatir las prácticas fiscales perjudiciales, el treaty shopping, la presentación de informes país por país y la resolución de controversias han dado lugar a cambios normativos en materia de precios de transferencia, economía digital, transparencia fiscal y otros ámbitos.
Por ejemplo, la presentación de informes país por país es un nuevo requisito de cumplimiento para las multinacionales que se ha implantado en 66 países. Dado que los informes país por país están sujetos a disposiciones de intercambio automático de información, las actividades globales de las multinacionales estarán ahora sujetas a un escrutinio mucho mayor en cuanto a la coherencia entre su carga fiscal y la generación de sus beneficios. El seguimiento de las distintas fechas de aplicación, plazos de documentación y requisitos de esta iniciativa supone, por sí solo, una carga de cumplimiento considerable para las multinacionales.
Los datos de los contribuyentes generados por una mayor presentación de informes y un mayor intercambio de información están llevando a las autoridades tributarias a realizar importantes inversiones en tecnología para analizar dichos datos. Los contribuyentes y los asesores fiscales deberán mantenerse al día y encontrar formas innovadoras de utilizar la tecnología para anticipar las conclusiones que extraen las autoridades tributarias y cumplir con requisitos globales más exigentes.
Otros acuerdos de la OCDE centrados en el abuso fiscal han influido en la estandarización de las disposiciones contra el abuso de convenios, el establecimiento permanente, las asimetrías híbridas, el arbitraje vinculante obligatorio y otras cuestiones relacionadas.
Las jurisdicciones fiscales también han aplicado un mayor escrutinio a la posible búsqueda de jurisdicciones con el fin de obtener un trato fiscal preferente. Ahora resulta más difícil para las multinacionales obtener esos beneficios, ya que los regímenes fiscales preferentes han sido identificados y muchas jurisdicciones han aprobado legislación relativa a las operaciones realizadas en esas regiones.
Un segundo desarrollo significativo en las políticas fiscales mundiales se refiere al concepto de "ayuda de Estado" en la Unión Europea. Con arreglo a las normas de la UE, es ilegal que los Estados miembros concedan una ventaja económica selectiva (incluido un trato fiscal favorable mediante una resolución fiscal) a determinadas empresas de forma que se produzca una competencia desleal y se afecten los intercambios comerciales entre Estados miembros.
Las investigaciones de la Comisión Europea sobre ayudas de Estado, iniciadas en 2013, han tenido como objetivo identificar lo que considera una competencia fiscal desleal derivada de las prácticas fiscales empresariales en la UE.
Para las multinacionales, esto significa que deben considerar si la seguridad fiscal puede lograrse mejor con o sin una resolución (dado que las resoluciones tenían precisamente como fin proporcionar dicha seguridad); y si es probable que una resolución aumente la probabilidad de litigios posteriores, bien (i) en el marco de una investigación de ayudas de Estado de la CE, o bien (ii) con cualquier otra jurisdicción que ahora tendrá conocimiento de la existencia y los detalles de dichas resoluciones (dado que ahora debemos asumir la divulgación completa de las resoluciones fiscales transfronterizas en toda Europa).
La práctica reciente muestra que, en algunas situaciones, puede resultar más seguro y aconsejable para las multinacionales operar con un sólido estudio de precios de transferencia o un dictamen fiscal, en lugar de solicitar una resolución que podría estar sujeta a un escrutinio más intenso.
En última instancia, las medidas de la UE afectarán sin duda a la capacidad de una jurisdicción para ofrecer, y en consecuencia a la capacidad de una multinacional para beneficiarse de, la competencia fiscal.
Los desafíos para las multinacionales no se limitan a las cuestiones de cumplimiento y transparencia.
Estados Unidos aprobó recientemente la reforma más significativa de su código tributario en más de 30 años. El eje central de la reforma fiscal de EE. UU. es un impuesto único sobre los beneficios acumulados en el extranjero por los contribuyentes estadounidenses (la denominada disposición de «repatriación presunta») y un cambio hacia un sistema fiscal territorial en el que las sociedades estadounidenses se benefician de una exención por participación en los dividendos recibidos por accionistas estadounidenses de sociedades extranjeras.
Además de reducir el tipo del impuesto de sociedades al 21 % y eliminar el impuesto sobre los beneficios extranjeros repatriados, la legislación concede a las multinacionales la deducción inmediata de las nuevas inversiones e impone un «tipo mínimo» sobre determinados pagos a filiales extranjeras.
Es importante destacar que el cambio hacia un sistema fiscal territorial pondrá fin al «efecto de bloqueo», por el que los beneficios de las empresas estadounidenses quedan atrapados en el extranjero, y dará a las empresas estadounidenses la oportunidad de repatriar sus beneficios a un tipo impositivo menor. Con la repatriación de los beneficios obtenidos en el extranjero a Estados Unidos, es posible que en el futuro aumente la actividad de fusiones y adquisiciones (y, en consecuencia, el precio de las adquisiciones).
Para muchas multinacionales, estas reformas convierten a Estados Unidos en un lugar más favorable para hacer negocios. Ya estamos viendo debates sobre reestructuraciones, sobre la revisión de las estrategias fiscales globales y sobre la repatriación de beneficios desde el extranjero, lo que puede alterar el panorama mundial de las adquisiciones. También se debate si todavía tiene sentido mantener las inversiones a través de los tradicionales vehículos de tenencia europeos.
En conclusión, se avecinan cambios. Durante mucho tiempo, las empresas multinacionales se han beneficiado de una serie de normas fiscales globales para reducir su carga tributaria. Pero ahora que más países adoptan normas fiscales uniformes, es momento de que reevalúen no solo su estrategia fiscal, sino también la forma en que llevan a cabo su actividad.
En el futuro, es probable que observemos una mayor transparencia entre las multinacionales y las autoridades tributarias, un escrutinio más intenso de las operaciones y estructuras internacionales, y divulgaciones más exhaustivas por parte de las multinacionales sobre cuánto y dónde pagan impuestos.
Las multinacionales también deberán demostrar una mayor coherencia entre su modelo operativo y su estructura fiscal, lo que puede afectar a dónde y cómo desarrollan su actividad.
Las empresas que operan a nivel global ya están recibiendo el impacto de estas normativas fiscales y seguirán haciéndolo. Deben estar bien preparadas para este entorno de creciente cumplimiento y transparencia, debido al aumento del intercambio de información entre las autoridades tributarias de todo el mundo.




