El reciente colapso de Silicon Valley Bank (SVB) se debió a la caída del valor de los activos a medida que subían los tipos de interés; esto se conoce como riesgo de tipo de interés.
Cuando la Reserva Federal de Estados Unidos subió su tipo de interés oficial en 2022 para combatir la inflación, los tipos a largo plazo también aumentaron y el valor de mercado de las inversiones de SVB cayó 15 000 millones de dólares, según afirma un experto en economía.
Los demás bancos, en general, no están tan expuestos como SVB, pero los tenedores de deuda a largo plazo en dólares estadounidenses acumulaban colectivamente pérdidas no realizadas por valor de 600 000 millones de dólares a finales de 2022.
Los bancos centrales podrían verse presionados a reducir la probabilidad del riesgo de tipo de interés, lo que podría llevarles a frenar las subidas de tipos; pero esto podría significar que a largo plazo se necesiten tipos aún más altos.
Los reguladores bancarios de Estados Unidos cerraron Silicon Valley Bank (SVB) el 10 de marzo de 2023, después de sufrir retiradas de depósitos por valor de 42 000 millones de dólares estadounidenses (35 000 millones de libras) en un periodo de 24 horas. Esta fue la mayor quiebra bancaria desde la crisis financiera mundial de 2008, y no se suponía que volviera a ocurrir.
Desde la crisis de 2008, las normas bancarias internacionales se han endurecido considerablemente y, entre otras medidas, los bancos cuentan ahora con más capital para absorber pérdidas y protegerse de la insolvencia. Sin embargo, aunque el capital de SVB estaba por encima del nivel mínimo exigido por los reguladores, esto no bastó para mantenerla con vida.
El desastre de SVB ha generado una nueva preocupación por la seguridad de los bancos en todo el mundo desarrollado, lo que aumenta la probabilidad de una retirada masiva de depósitos en cualquier banco que muestre signos de debilidad. Esta sensación de alarma se intensificó con el colapso de Credit Suisse y su posterior adquisición por UBS, tan solo diez días después de la quiebra de SVB. El índice Dow Jones de acciones bancarias estadounidenses cayó un 22 % en las dos semanas transcurridas desde el 6 de marzo.

Aunque los bancos centrales han estado proporcionando «prestamista de última instancia» mediante facilidades para ayudar a los bancos con sus flujos de caja, la principal preocupación es que los bancos vulnerables necesiten inyecciones de capital del gobierno para evitar la quiebra.
Esto es lo que ocurrió en 2008, pero la regulación bancaria posterior a la crisis debía evitar la necesidad de dicha ayuda. Por ello, los problemas de SVB nos recuerdan que las normas vigentes sobre capital se han diseñado para amortiguar las pérdidas de los bancos por préstamos impagados. Aunque esta fue la causa predominante de las quiebras bancarias tras la crisis financiera de 2008, el riesgo de impago no fue un problema importante para SVB. Sus problemas se debieron a la caída del valor de los activos a medida que subían los tipos de interés. Esto se conoce como riesgo de tipo de interés.
El riesgo de tipo de interés de SVB
Como banco especializado en la industria tecnológica, los depósitos de SVB crecieron de 62 000 millones a 189 000 millones de dólares estadounidenses durante 2020 y 2021, pero la demanda de préstamos de empresas tecnológicas creció a un ritmo más lento. Para obtener rentabilidad de estos fondos, SVB invirtió en bonos a largo plazo, principalmente valores respaldados por hipotecas (MBS) «agencia», que están efectivamente garantizados por el gobierno.
A finales de 2022, el 47 % de la cartera de activos de SVB, de 212 000 millones de dólares estadounidenses, estaba compuesto por este tipo de deuda a largo plazo. Pero el valor de toda la deuda de renta fija, como los MBS, cae a medida que suben los tipos de interés. Cuando la Reserva Federal de Estados Unidos subió su tipo de interés oficial durante 2022 para combatir la inflación, los tipos a largo plazo también aumentaron y el valor de mercado de las inversiones de SVB cayó 15 000 millones de dólares estadounidenses.
Sin embargo, esta caída no se registró como pérdida por parte de SVB, porque había clasificado casi toda esta deuda de MBS como «mantenida hasta el vencimiento» (HTM, por sus siglas en inglés). Según las normas contables, esto significa que se valoran según su precio de compra, y no según el precio que SVB habría recibido por venderlos en ese momento (el valor de mercado). Si estos activos se hubieran incluido en la categoría contable alternativa «disponible para la venta» (AFS, por sus siglas en inglés), se habrían registrado a su valor de mercado, y la pérdida resultante de 15 000 millones de dólares estadounidenses habría eliminado la mayor parte del capital de SVB. En lugar de estar bien capitalizado, el banco habría estado prácticamente en quiebra.
Mientras tanto, al terminar el auge tecnológico, la entrada de depósitos se convirtió en una salida durante 2022, a medida que las inversiones se agotaban y los depositantes necesitaban su efectivo. A comienzos de 2023, SVB se estaba quedando sin activos líquidos suficientes para pagar a los depositantes que realizaban retiradas. El banco intentó pedir prestado dinero adicional con este fin el 9 de marzo, pero no lo logró. Esto puso de manifiesto la debilidad del banco, y la salida de depósitos se convirtió en una avalancha. El hecho de que la mayoría de los depósitos de SVB superaran los 250 000 dólares estadounidenses, y por tanto no estuvieran asegurados por el gobierno de Estados Unidos, sin duda agravó esta avalancha.
SVB podría haber obtenido efectivo vendiendo parte de sus activos HTM con pérdidas, pero eso solo habría confirmado su mala situación. En cambio, la Reserva Federal intervino con una garantía para todas las cuentas de SVB.
¿Por qué no cambiar la normativa?
SVB no es el único en esta situación. Aunque los demás bancos, en general, no están tan expuestos como SVB, los tenedores de deuda a largo plazo en dólares estadounidenses acumulaban colectivamente algunas pérdidas no realizadas por valor de 600 000 millones de dólares estadounidenses a finales de 2022.
¿Por qué no se ha exigido a los bancos estadounidenses mantener capital suficiente para tener en cuenta el riesgo de tipo de interés? Para empezar, sería difícil diseñar normas rígidas adecuadas o modificar las convenciones contables. Otra razón probable es que esto encarecería la financiación para todos los emisores de deuda a largo plazo, y el mayor emisor de este tipo en todos los países es el gobierno.
Otra razón probable es la complacencia. El riesgo de tipo de interés nunca fue un problema tan grave durante el descenso general de los tipos que duró cuatro décadas, antes del rápido aumento que comenzó a mediados de 2020.
Descenso de los tipos de interés a largo plazo en Estados Unidos
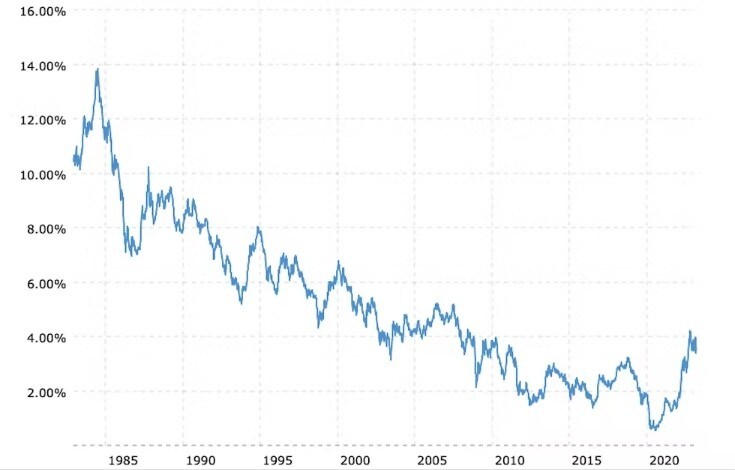
Ante la ausencia de una solución regulatoria para el riesgo de tipo de interés, existe la preocupación de que los bancos centrales se enfrenten a una mayor presión para reducir la probabilidad de que ese riesgo se materialice. Esto podría llevarles a suavizar las subidas de tipos necesarias para frenar la inflación.
Esto es peligroso. Si se percibe que los bancos centrales dudan en su determinación de combatir la inflación por temor a agravar la inestabilidad financiera, arriesgan su credibilidad. Esto podría significar que en el futuro se necesiten tipos de interés aún más altos para controlar la inflación.




