El asesoramiento financiero evoluciona al ritmo de la tecnología y los cambios demográficos, según un nuevo informe del Foro Económico Mundial y Accenture.
El asesoramiento personalizado para el bienestar y la educación financiera a lo largo de toda la vida se está convirtiendo en una prioridad para el sector.
Los influencers de las redes sociales están cubriendo las carencias que han dejado las empresas de servicios financieros tradicionales, lo que está propiciando una mayor inclusión de comunidades que tradicionalmente han recibido una atención insuficiente.
Se consideraba que el sector del asesoramiento financiero era conservador y estaba dominado por grandes organizaciones consolidadas, centradas sobre todo en los clientes con mayor patrimonio.
Hoy, el panorama ha cambiado por completo. Los rápidos avances tecnológicos, los cambios demográficos y la evolución de las expectativas de los consumidores han transformado profundamente el sector. Un nuevo informe del Foro Económico Mundial y Accenture, El futuro del asesoramiento financiero, analiza cómo está cambiando el asesoramiento financiero en un mercado mucho más fragmentado y complejo.
El informe destaca seis tendencias que caracterizan el mercado del asesoramiento financiero y explica cómo los responsables de formular políticas y los reguladores pueden garantizar el acceso a un asesoramiento financiero sólido y fiable, en un momento en que la educación financiera es más importante que nunca.
1. Los cambios demográficos impulsan la necesidad de innovar
Por lo general, el asesoramiento financiero acompaña a las personas a lo largo de toda su vida: desde invertir de cara al futuro y gestionar deudas hasta planificar la jubilación y las herencias.
A medida que cambia la demografía y aumenta la esperanza de vida, el asesoramiento financiero debe adaptarse y ayudar a las personas a desarrollar resiliencia financiera para toda la vida.
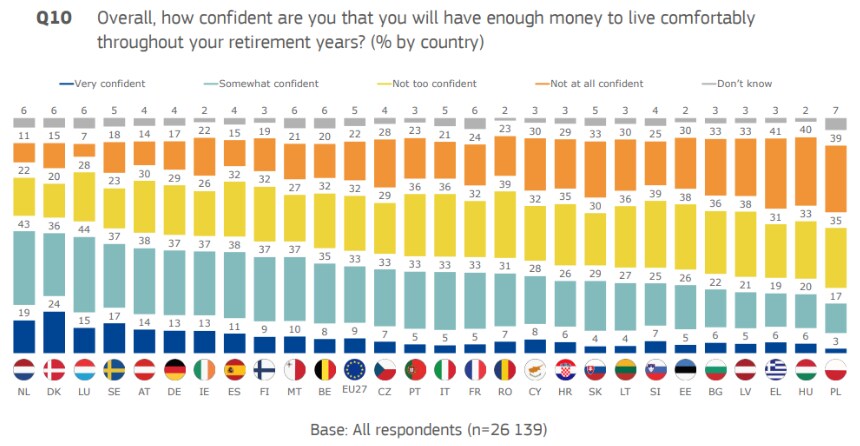
Una vida más larga, las cambiantes condiciones económicas y los cambios en los sistemas estatales de pensiones podrían dejar a las personas mayores con fondos de jubilación insuficientes. Investigaciones recientes muestran que solo alrededor de la mitad de los estadounidenses y los ciudadanos de la UE confían en haber ahorrado lo suficiente para vivir cómodamente durante la jubilación.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a armonizar los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Según el informe, los jóvenes se incorporan al mercado de servicios financieros antes que las generaciones anteriores, en gran medida debido a los préstamos estudiantiles.
La composición del grupo de inversores también está cambiando, sobre todo en Estados Unidos, donde las mujeres y las personas racializadas participan más que en generaciones anteriores.
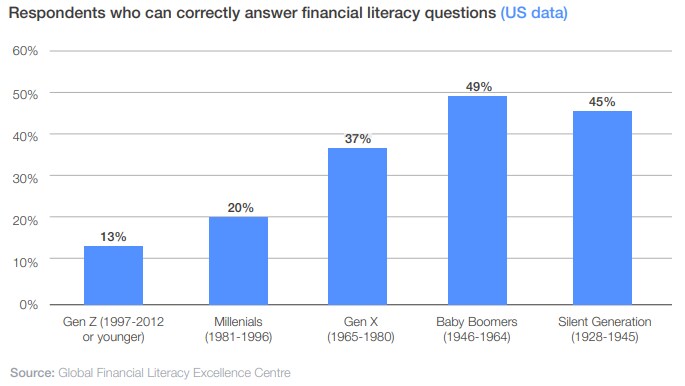
Al mismo tiempo, la confianza en los servicios financieros ha ido disminuyendo, y, según el Foro, la educación financiera es escasa, especialmente entre las generaciones más jóvenes (la generación Z, los millennials y la generación X).
Para recuperar la confianza, las instituciones financieras deben adaptarse a un mercado más diverso. Esto implica contratar equipos más diversos, capaces de conectar con estos nuevos públicos y desarrollar mejores maneras de llegar a ellos e informarlos.
2. El bienestar financiero integral cobra protagonismo
Se necesita algo más que soluciones puntuales —una póliza de seguro de automóvil o un plan de pensiones—: hacen falta asesoramiento y educación para alcanzar lo que el informe denomina «bienestar financiero integral». Esto significa que una persona se siente segura de poder cumplir sus obligaciones financieras presentes y futuras.
El Foro observa que las personas buscan servicios integrales que ofrezcan asesoramiento completo e imparcial para todas sus necesidades financieras, respaldado por planes a largo plazo en torno a los principales acontecimientos de la vida.
Este enfoque integral no solo contribuirá a aumentar los ahorros y las inversiones, sino que también tiene valor psicológico. El informe cita una investigación realizada en Estados Unidos según la cual puede hacer que las personas se sientan menos vulnerables y preocupadas por sus finanzas personales, con un impacto significativo en su bienestar general y su productividad laboral.
Los bancos deben aprovechar esta oportunidad e implementar tecnologías como aplicaciones móviles y sitios web para ofrecer asesoramiento y educación más adaptados a cada persona.
3. Las personas esperan servicios hiperpersonalizados y acceso digital las 24 horas
Este enfoque personalizado se está convirtiendo cada vez más en la expectativa por defecto. Según el Foro, más de tres cuartas partes de los estadounidenses consideran ahora que las interacciones personalizadas son la norma. Además de asesoramiento personalizado, también quieren acceso inmediato a sus cuentas y productos financieros.
Tecnologías como el «asesoramiento robótico» —una plataforma digital que ofrece servicios automatizados de planificación financiera e inversión basados en algoritmos— podrían cerrar esa brecha. También podrían ayudar con la gestión financiera cotidiana y derivar las decisiones más importantes de la vida a un experto humano.
4. Los precios transparentes y justos reducen las barreras
Las preferencias cambiantes de los consumidores y los esfuerzos de los responsables de formular políticas por establecer estructuras de precios más flexibles, transparentes y justas ya han impulsado la innovación en los modelos de negocio de las instituciones financieras.
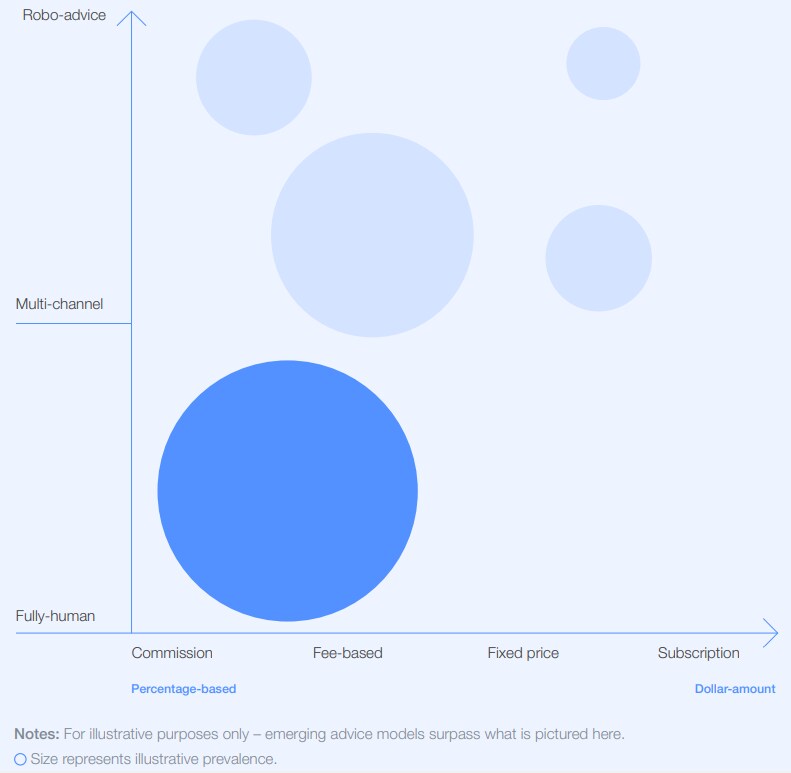
En Estados Unidos, cerca de 9 de cada 10 hogares prefieren el asesoramiento remunerado mediante honorarios y evitan la consultoría financiera basada en comisiones. En los últimos ocho años, la proporción de los ingresos de los asesores financieros procedente de honorarios ha pasado de poco más de la mitad al 75 %. En Europa, la proporción de ventas basadas en comisiones es mayor. El Foro cita investigaciones que indican que más de dos tercios de los adultos europeos no confían en el asesoramiento financiero que reciben.
Detrás de esas cifras generales, la transparencia cuenta especialmente con el favor de las dos generaciones más jóvenes, la generación Z y los millennials, que tienden más a cambiar de asesor para reducir los honorarios.
Por tanto, los bancos deben dar prioridad a ofrecer asesoramiento y educación financieros con mayor independencia y a menor coste. El sector financiero tiene la oportunidad de integrar en sus modelos de negocio el asesoramiento humano, multicanal y automatizado, junto con precios diferenciados para cada modalidad.
5. Innovación tecnológica e inteligencia artificial
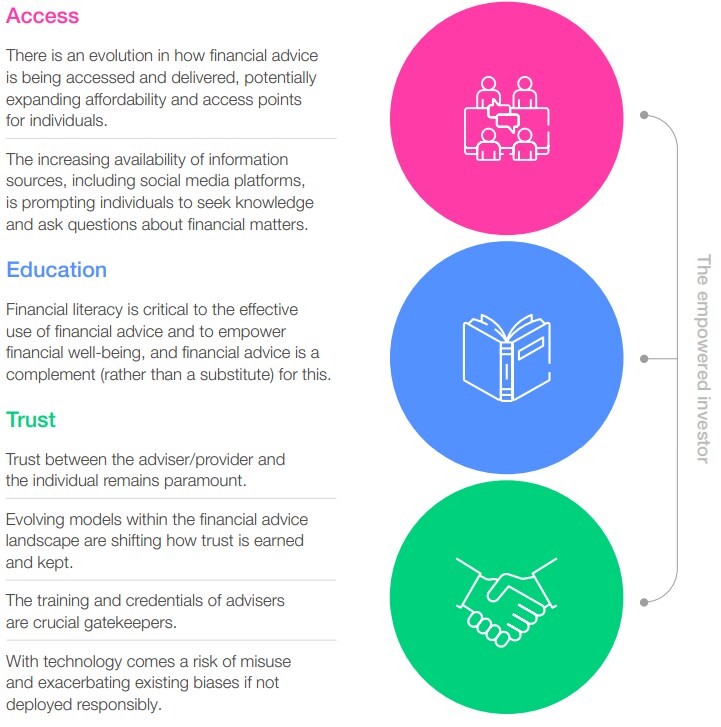
A medida que aumentan las expectativas de los clientes y surgen nuevos mercados, desplegar tecnología será fundamental para aumentar la productividad, reducir los costes y facilitar un mayor acceso a los mercados.
El carácter interactivo de las plataformas digitales y móviles también permite una mayor personalización y puede ayudar a hacer más comprensible la planificación financiera.
La inteligencia artificial generativa (IA) desempeñará un papel clave: ayudará a automatizar muchos procesos rutinarios y permitirá a los asesores dedicar más tiempo a la consultoría personalizada. Al mismo tiempo, la IA puede simplificar el trabajo de los asesores al proporcionar información valiosa en tiempo real y generar automáticamente asesoramiento adaptado a cada persona.
Una mayor digitalización y automatización también reduciría los costes y las barreras que afrontan los jóvenes o los hogares con bajos ingresos para acceder al asesoramiento financiero.
Sin embargo, solo podrá responder a estas expectativas si las empresas de servicios financieros se comprometen a modernizar su infraestructura tecnológica.
6. El nacimiento de la «economía de los finfluencers»
Apenas hay un sector industrial que haya escapado al impacto de las redes sociales, y los servicios financieros no son una excepción.
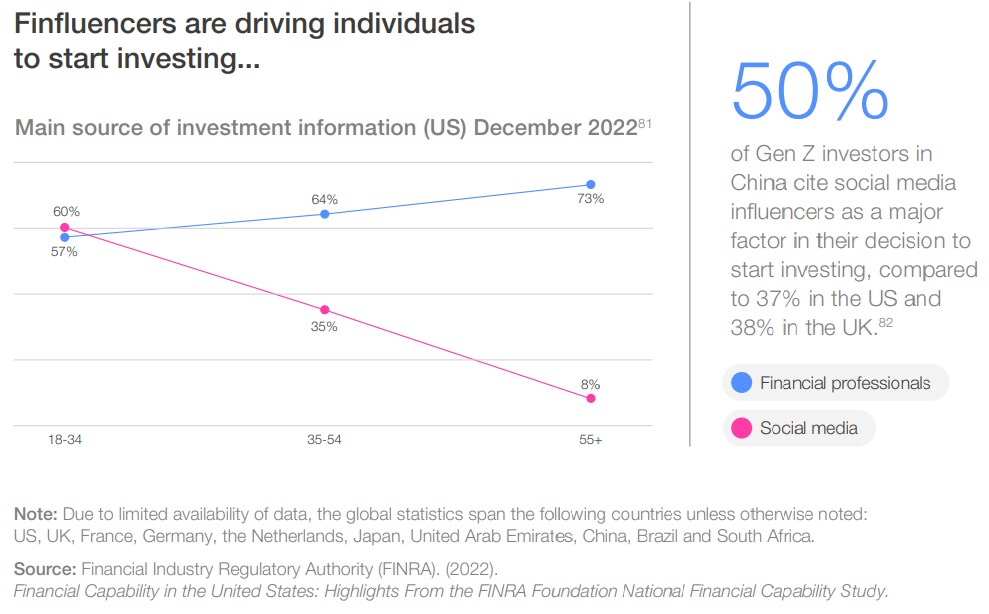
La economía de los influencers es ya un sector de 24.000 millones de dólares.Y, aunque las 10 principales instituciones financieras del mundo suman entre todas 10 millones de seguidores, los 10 principales «finfluencers» tienen 64 millones de seguidores, según informa el Foro.
Los influencers desempeñan ahora un papel esencial en la educación y el asesoramiento financieros, pues cubren carencias que el sector financiero establecido no ha podido resolver, especialmente entre la generación Z y los millennials. En comparación con los bancos, se considera que los influencers son más cercanos e inclusivos y menos «comerciales».
Dicho esto, no siempre son asesores financieros cualificados. Por ello, sus consejos pueden no tener en cuenta la gestión de riesgos y quizá deban ser más transparentes sobre sus afiliaciones y la forma en que monetizan sus actividades.
Aun así, los finfluencers se están adelantando a los proveedores tradicionales de servicios financieros al ofrecer educación financiera y mejorar el acceso de comunidades que tradicionalmente han recibido una atención insuficiente. El sector del asesoramiento financiero debe seguir actualizando sus modelos de negocio para cerrar esta brecha y recuperar la confianza, poniendo sus servicios al alcance de una comunidad de inversores mucho más amplia.




