En esta época del año, nuestros buzones y bandejas de entrada se llenan de campañas navideñas. Muchas de ellas muestran imágenes desgarradoras que provocan sentimientos de culpa de personas necesitadas, con la intención de tocar nuestro bolsillo. Este método de recaudación de fondos ha suscitado debates sobre la idea de «pornografía de la pobreza» y el riesgo de que la gente se canse de estas imágenes.
Hay un tipo de campaña diferente. Pide a la gente que preste pequeñas cantidades de dinero a emprendedores incipientes de todo el mundo, por lo general en países en desarrollo. Lo que se conoce como microcrédito o micropréstamo ha demostrado ser muy popular entre la gente común del Norte Global.
Popularidad duradera
Mi investigación ha demostrado que las prácticas de representación del microcrédito y las conexiones afectivas que establece entre prestamistas y prestatarios tienen mucho que ver con ello.
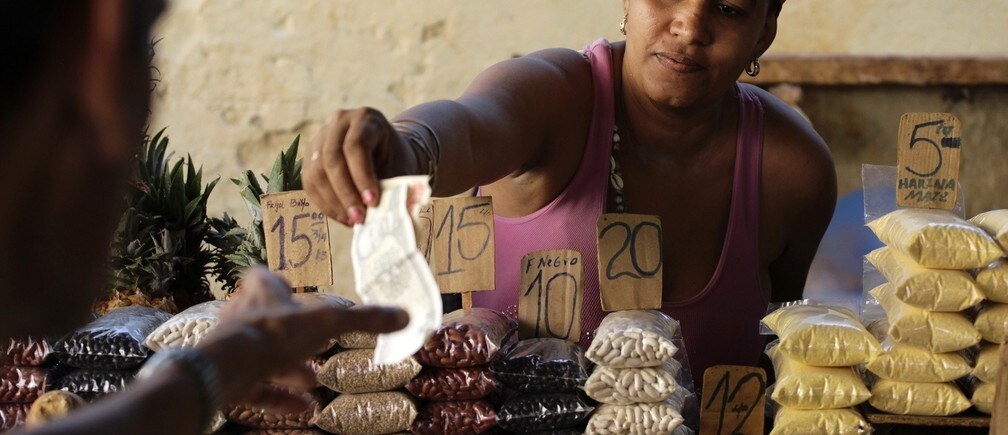
En primer lugar, las imágenes de los micropréstamos sustituyen los rostros tristes por mujeres sonrientes, a menudo vestidas con coloridos atuendos tradicionales en sus lugares de trabajo. Son fotos de mujeres fuertes, responsables y emprendedoras que trabajan duro para salir de la pobreza junto con sus familias. Son vendedoras de mercado, cultivadoras de verduras, costureras y artesanas. Los hombres suelen estar ausentes de estas representaciones, del mismo modo que suelen estar ausentes del microcrédito en general, aunque eso está cambiando poco a poco.
Estas fotos suelen ir acompañadas de relatos de éxito, que por lo general siguen un formato estándar: cuentan cómo una mujer recibió un préstamo, inició un negocio, lo hizo crecer con éxito y así salió de la pobreza. Estas representaciones apelan a valores con los que pueden identificarse quienes reciben la invitación a prestar: mejorar la vivienda, enviar a los hijos a la escuela, hacer crecer un negocio. La mayoría de las veces, estas historias son positivas y optimistas.
Doble inversión
En los últimos años, los micropréstamos han pasado a internet, lo que les ha permitido llegar a públicos más amplios y ganárselos. Por ejemplo, en Estados Unidos, una empresa social llamada Kiva ha prestado más de 645 millones de dólares estadounidenses a cerca de 1,5 millones de personas en 85 países de todo el mundo (incluido Estados Unidos) desde su fundación en 2005. El dinero se ha recaudado, a menudo en aportaciones de apenas 25 dólares estadounidenses, de más de un millón de prestamistas, principalmente residentes en Estados Unidos, Europa y Australia, pero también en países en desarrollo. Hay sitios web similares en Francia, China, India y otros lugares.
Los sitios web de micropréstamos refuerzan las conexiones entre prestamistas y prestatarios al enviar actualizaciones periódicas a los prestamistas y mantenerlos informados sobre la evolución de quienes reciben sus préstamos. Esto proporciona satisfacción a los inversores, tanto financiera como emocional, al ver que sus prestatarios tienen éxito. Es una doble inversión.
Las microfinanzas en línea tienen éxito al fomentar una sensación de conexión entre personas, aparentemente vinculando a un prestamista con un prestatario para reforzarla. Es algo parecido a las organizaciones benéficas que te piden apadrinar a un niño, pero estas conexiones ocultan a las organizaciones intermediarias, como Kiva y sus numerosas organizaciones asociadas de microfinanzas, que distribuyen los préstamos sobre el terreno.
A menudo, estas organizaciones agrupan el dinero de Kiva, de modo que el préstamo concedido a un «emprendedor de Kiva» en particular a través de su sitio web suele entregarse a otro prestatario de la organización asociada. Por tanto, la conexión entre personas suele ser una ilusión y no una realidad.
Sin embargo, la transparencia prometida atrae a donantes que desconfían de los gastos generales y las ineficiencias de las ONG y quieren saber exactamente adónde va su dinero y qué diferencia produce. A diferencia de las donaciones puntuales, los préstamos también son un intercambio bidireccional que mantiene el dinero en circulación, para que pueda prestarse una y otra vez.
Críticas crecientes
El microcrédito se basa en ideas popularizadas por Muhammad Yunus, fundador del Grameen Bank de Bangladesh, quien recibió el Premio Nobel de la Paz en 2006 por su contribución a hacer que los pobres, y en especial las mujeres pobres, pudieran ser incluidos en los sistemas financieros formales.
Para compensar el hecho de que las personas pobres a menudo carecen de bienes o propiedades suficientes para poder optar a préstamos de los bancos convencionales, Yunus las organizó en pequeños grupos de crédito en los que las mujeres garantizan mutuamente sus préstamos. Así, sustituyó las garantías físicas por garantías sociales. El propio Yunus ha contribuido mucho al éxito de los micropréstamos, gracias a su carisma y a su insistencia en la sencillez del microcrédito.
Lo que omiten los relatos positivos sobre el microcrédito es que este también opera con deuda y que, para ser más honestos, debería llamarse microdeuda. Esto conlleva riesgos. Mientras que en los círculos financieros (y en Kiva) el riesgo suele atribuirse a los prestamistas, muchos académicos críticos han demostrado que son las mujeres pobres prestatarias quienes están expuestas a múltiples riesgos al contraer préstamos, por pequeños que sean. Las altas tasas de interés, los contratos difíciles de entender, los préstamos abusivos y las prácticas abusivas de cobro de préstamos, a menudo en ausencia de leyes de protección al consumidor, han sido impulsados por la comercialización del microcrédito.
Tampoco se ha establecido plenamente el impacto real que puede tener el microcrédito en la reducción de la pobreza.
A pesar de estas críticas, el público en general sigue apoyando ampliamente los micropréstamos. A menudo se debe a que no las conoce. Así que, si recibes una tarjeta de regalo de Kiva o te piden que prestes con Lend with Care esta Navidad, vale la pena investigar antes de hacer clic en el botón «prestar».
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autora: Anke Schwittay es profesora titular de Antropología y Desarrollo Internacional en la Universidad de Sussex.
Imagen: Una vendedora devuelve el cambio a un cliente en su puesto de mercado, con etiquetas de precios marcadas en pesos cubanos, en La Habana, el 23 de octubre de 2013. REUTERS/Desmond Boylan.




