El papel de la negociación de valores por parte de los bancos ha adquirido una importancia considerable en el sistema financiero moderno (Langfield y Pagano, 2014). En la actualidad, los bancos comerciales mantienen una cantidad significativa de valores en sus carteras de activos (el 20 % en EE. UU. y el 19 % en Alemania). Recientemente, iniciativas como la regla Volcker en EE. UU., el informe Liikanen en la UE y el informe Vickers en el Reino Unido buscan separar las actividades bancarias «tradicionales» de concesión de préstamos de la negociación de valores. Como explica el gobernador de la Reserva Federal Jeremy Stein (2013), una de las razones de este tipo de reformas es que los bancos pueden invertir en valores durante una crisis, porque el aumento de la volatilidad y las posibles ventas forzosas implican un mayor rendimiento esperado de la negociación de valores, lo que podría llevar a los bancos a reasignar fondos de los préstamos a inversiones en valores en los mercados secundarios (Diamond y Rajan, 2011; Shleifer y Vishny, 2010).
Comprar valores cuando bajan y venderlos cuando suben
En un estudio reciente, analizamos (Abbassi et al., 2015) los registros de valores y de crédito de Alemania, donde podemos observar las tenencias individuales de valores de cada banco cada trimestre y también los préstamos individuales a empresas. Mostramos que, durante la crisis, los bancos con mayor experiencia en negociación aumentan sus inversiones en valores en comparación con otros bancos, especialmente en valores cuyo precio ha caído.1 La Figura 1 ofrece un ejemplo de este patrón, utilizando las inversiones de bancos alemanes en un pagaré de mediano plazo de JP Morgan a tasa flotante y con vencimiento a siete años. La subfigura (a) muestra la evolución del precio del pagaré y la (b) refleja las tenencias totales de ese valor. Tras la quiebra de Lehman Brothers en septiembre de 2008, cuando baja el precio del bono, los bancos de Alemania con mayor experiencia en negociación comienzan a aumentar sus tenencias del pagaré de JP Morgan. Cuando los precios se recuperan y suben a 100 en los trimestres siguientes, las tenencias correspondientes disminuyen. Cabe señalar que esto no ocurre con los demás bancos.
Figura 1a. Precio de mercado de un pagaré a tasa flotante de JP Morgan a siete años

Figura 1b. Tenencias de valores
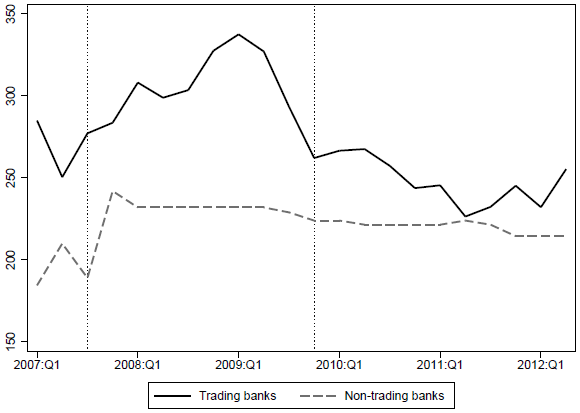
Notas: La subfigura (a) muestra la evolución mensual del precio del pagaré de mediano plazo a siete años de JP Morgan Chase & Co., emitido entre 2007 y 2012. La subfigura (b) representa las tenencias de este valor denominadas en euros (en millones de euros) por parte de bancos con (mayor) experiencia en negociación (línea negra continua) y sin experiencia en negociación (línea gris discontinua). La primera línea vertical señala el inicio de la crisis financiera en 2007:Q3 y la segunda indica 2009:Q4, el final de la crisis en Alemania.
Este es solo un ejemplo, pero la evidencia sistemática ofrece un panorama similar al analizar todas las inversiones de los bancos. En tiempos de crisis, los bancos con experiencia en negociación aumentan considerablemente más sus inversiones totales en valores que los demás bancos (Figura 2). Además, los efectos son más pronunciados en las inversiones en valores cuyos precios habían caído más anteriormente y se concentran principalmente en valores con calificaciones más bajas y de largo plazo. Por último, observamos que los bancos con experiencia en negociación y niveles de capital más altos (no más bajos) participan más en estas actividades de negociación.
Figura 2. Tenencias de valores
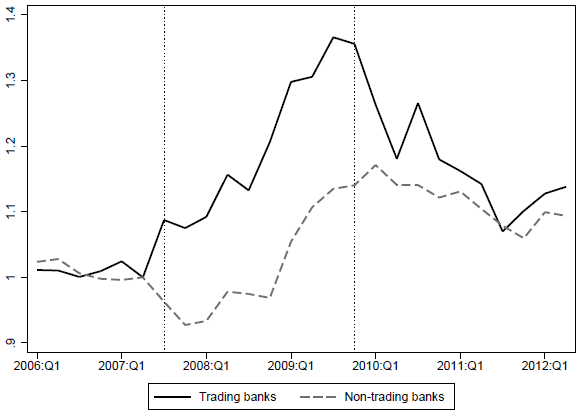
Notas: Esta figura muestra la evolución de las tenencias totales de valores como fracción de los activos totales (normalizadas a 2007:Q2). La línea negra continua corresponde a los «bancos negociadores» y la línea gris discontinua representa a los «bancos no negociadores». Clasificamos un banco como «banco negociador» (con mayor experiencia en negociación) cuando es miembro de la mayor plataforma de renta fija de Alemania (Eurex Exchange). La primera línea vertical señala el inicio de la crisis financiera en 2007:Q3 y la segunda indica 2009:Q4, el final de la crisis en Alemania.
Que tus actos respalden tus palabras
Estas actividades de negociación en los mercados secundarios entrañan riesgos ex ante (se trata de valores cuyo precio ya había caído, especialmente los de baja calificación y de largo plazo), lo que explica en gran medida por qué los bancos con mucho capital pueden permitirse asumir estas estrategias de riesgo ex ante. Además, los rendimientos obtenidos (ex post) en plena crisis son, en promedio, del 12 % para los bancos con experiencia en negociación que compran valores cuyos precios bajaron en el período anterior, mientras que la tasa de interés típica de los préstamos al sector real ronda el 5 %. Por tanto, dado que los bancos con experiencia en negociación realizan estas inversiones, también estudiamos los posibles efectos en la oferta de crédito. Observamos que, durante la crisis, los bancos negociadores reducen sus préstamos a las sociedades no financieras en comparación con otros bancos. Al comparar el comportamiento crediticio de distintos bancos respecto de una misma empresa durante el mismo trimestre, encontramos una mayor caída de la oferta de crédito por parte de los bancos negociadores, especialmente de los mejor capitalizados. Las empresas no pueden compensar por completo esta disminución de la oferta de crédito mediante préstamos de otros bancos. Estos resultados sugieren que las actividades de negociación de los bancos desplazan los préstamos (Stein, 2013).
¿Por qué una regulación más estricta?
Aunque restringir la negociación de valores por parte de los bancos podría evitar una reducción de la oferta de crédito, es importante recordar que, al mismo tiempo, estos bancos compran valores cuyo precio había caído más. Además, este comportamiento es más frecuente entre los bancos con niveles de capital más altos (no más bajos). Por tanto, en la medida en que estos bancos sean actores importantes en estos mercados, los resultados sugieren que las restricciones a la negociación de valores por parte de los bancos podrían afectar a la liquidez de esos mercados.
Estos resultados son importantes, ya que las autoridades reguladoras de todo el mundo están elaborando normas sobre las actividades de negociación de valores que pueden realizar los bancos. Al aplicar normas que regulen la negociación de valores por parte de los bancos, las autoridades deberían sopesar cuidadosamente los costos y los beneficios. Las crisis financieras volverán a producirse, por lo que debemos reflexionar detenidamente sobre lo que podría ocurrir en el futuro si se restringe a los bancos la negociación de valores financieros.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Puriya Abbassi es especialista en estabilidad financiera del Deutsche Bundesbank. Rajkamal Iyer es profesor adjunto de Finanzas en MIT Sloan. José-Luis Peydró es profesor ICREA de Economía en UPF, Barcelona GSE; profesor investigador y asociado de investigación en CREI; e investigador asociado de CEPR. Francesc R. Tous es candidato a doctorado en la Universitat Pompeu Fabra.
Imagen: En el distrito financiero de Canary Wharf se ven un letrero de Bank Street y edificios de oficinas de gran altura. REUTERS/Luke MacGregor.




