En 1993, los economistas Alberto Alesina y Larry Summers publicaron un artículo fundacional en el que sostenían que la independencia de los bancos centrales mantiene la inflación bajo control, sin consecuencias adversas para el desempeño económico. Desde entonces, los países de todo el mundo han hecho independientes a sus bancos centrales. Ninguno ha dado marcha atrás, y cualquier indicio de que los gobiernos puedan recuperar el control político sobre los tipos de interés, como ocurrió recientemente en India, provoca alarma en los mercados financieros e indignación entre los economistas.
En realidad, sin embargo, existen muchos grados de independencia, y no todos los bancos centrales nominalmente independientes funcionan de la misma manera. Algunas autoridades monetarias, como el Banco Central Europeo, fijan su propio objetivo. Otras, como el Banco de Inglaterra (BoE), gozan de independencia instrumental plena –control sobre los tipos de interés a corto plazo–, pero deben cumplir un objetivo de inflación fijado por el gobierno.
También existen diferencias en la forma en que los bancos centrales se organizan para alcanzar sus objetivos. En Nueva Zelanda, el gobernador del banco es el único que toma las decisiones. En la Reserva Federal de Estados Unidos, las decisiones las toma el Comité Federal de Mercado Abierto (FOMC), cuyos miembros –siete gobernadores y cinco presidentes de los bancos regionales de la Reserva Federal– gozan de distintos grados de independencia.
El BCE no publica las actas de votación y busca el consenso en las reuniones de su Consejo General. En cambio, el Comité de Política Monetaria (MPC) del BoE tiene nueve miembros, cuatro de los cuales son nombrados desde fuera del banco, y todas las votaciones se registran individualmente; nadie puede esconderse tras una postura institucional. La Fed no lleva un registro de votaciones, pero se anotan los «disentimientos» respecto de sus decisiones principales (estos eran casi inauditos cuando Alan Greenspan era presidente, pero desde entonces se han vuelto más frecuentes).
También hay diferencias en la relación entre los responsables de la política y su personal, lo que también influye en la independencia de un banco central. En la Fed, el personal presenta sus propias previsiones económicas al FOMC, sin aportaciones de los responsables que fijan el tipo de interés. En el BoE, el MPC es responsable de las previsiones oficiales, que publica en sus Informes sobre la Inflación. Eso resulta útil para influir en las expectativas, porque una variedad de opiniones distintas dentro del banco central podría confundir al sector privado; pero conlleva el riesgo de un pensamiento de grupo institucional.
El pensamiento de grupo puede ser especialmente peligroso si el banco central también es el supervisor bancario, como demostró la crisis financiera mundial de 2008. En 2006, todos los bancos centrales que publicaron un informe sobre estabilidad financiera (es decir, la mayoría de ellos) concluyeron que el sistema bancario de su país se encontraba en buena forma: bien capitalizado y dotado de una gobernanza sólida y una gestión de riesgos robusta.
Parece poco probable que ningún analista de bancos centrales se mostrara en lo más mínimo preocupado por el enorme crecimiento del crédito y del apalancamiento de la época. Los economistas del Banco de Pagos Internacionales –una organización de bancos centrales– exponían los riesgos con gran crudeza. Y, sin embargo, ni una sola voz disidente se oyó entre el pequeño ejército mundial de economistas de bancos centrales. Los bancos centrales podían ser independientes frente a los gobiernos de sus países, pero internamente resultaba muy difícil apartarse de la línea oficial.
Por supuesto, hay que encontrar un equilibrio entre una disciplina institucional estricta y dejar que florezcan cien flores intelectuales. Un banco central no es un departamento universitario de economía, donde la diversidad es casi invariablemente una fuente de fortaleza. Los observadores externos están obligados a tratar de leer mensajes de política entre líneas en cualquier publicación, lo que quizá no siempre ayude al banco a alcanzar sus objetivos.
Dicho esto, es evidente que hay margen para permitir un pensamiento más heterodoxo. Por ello es alentador que el BoE esté experimentando con una plataforma que permite escuchar una mayor variedad de opiniones: un blog llamado Bank Underground (una referencia a la estación de metro situada bajo la sede del Banco) que publica artículos de personal de categoría junior que cuestionan –o respaldan– la política vigente.
En cuestión de semanas, Bank Underground ya se ha consolidado como una fuente fértil de ideas provocadoras. Una entrada de mediados de agosto (cuando los altos mandos del Banco estaban sin duda de vacaciones, dejando libre la pista a los ratones) señalaba algunas de las debilidades de los modelos internos de capital de los bancos, que están en el centro del régimen de requerimientos de capital de Basel 3. El autor, un empleado del BoE llamado Tobias Neumann, sostenía que incorporar más datos a los modelos podría llevar a que captaran ruido y lo confundieran con una señal importante. En consecuencia, concluyó, los modelos muy complejos pueden producir con regularidad información engañosa.
Otra entrada, publicada en julio, cuestionaba explícitamente la visión «oficial» del BoE según la cual, a medida que la economía se recupera, cabe esperar que las empresas no financieras comiencen a reducir sus saldos de caja para financiar inversiones. Los autores, Katie Farrant y Magda Rutkowska, sugieren que el comportamiento empresarial puede haber cambiado a raíz de la crisis financiera, ya que las dificultades para acceder a la financiación bancaria las llevaron a aumentar sus colchones de liquidez de forma permanente. Si esto es cierto, tiene importantes implicaciones para el sistema financiero, y especialmente para los bancos.
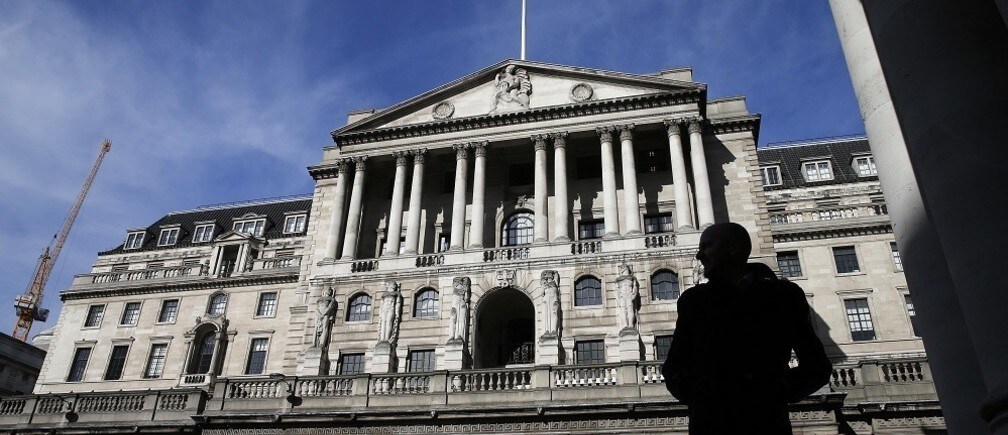
En su corta vida, Bank Underground ya ha demostrado su valor. El gobernador del BoE, Mark Carney, merece gran reconocimiento por permitirnos asomarnos a una pequeña grieta en la fachada de la Vieja Dama de Threadneedle Street (suponiendo, por supuesto, que el blog no sea una iniciativa totalmente no autorizada).
Quizá algún día veamos surgir un blog rival, Fed Subway, aunque no soy optimista respecto de las perspectivas de un blog ECB U-Bahn en un futuro próximo. Mientras tanto, pienso pasar más tiempo bajo tierra. Allí, la luz parece ser mejor.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Howard Davies, catedrático en en París, fue el primer presidente de la Autoridad de Servicios Financieros del Reino Unido (1997-2003). Fue director de la London School of Economics (2003-11) y ocupó el cargo de subgobernador del Banco de Inglaterra y director general de la Confederación de la Industria Británica.
Imagen: Un peatón camina bajo un arco frente al Banco de Inglaterra en Londres el 5 de marzo de 2015. REUTERS/Suzanne Plunkett




