Este artículo se publica en colaboración con Project Syndicate.
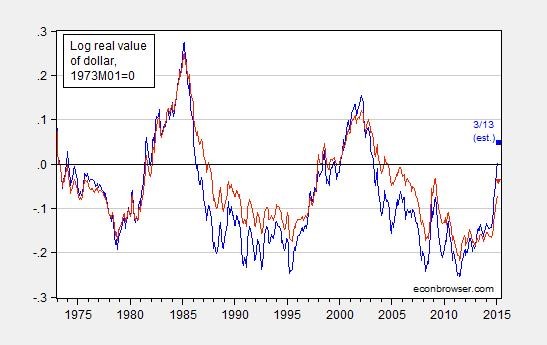
En su declaración de política monetaria de septiembre, la Reserva Federal de Estados Unidos tuvo muy en cuenta, de manera significativa, el impacto de los acontecimientos económicos mundiales en Estados Unidos y, por tanto, en la política monetaria estadounidense. De hecho, la Fed decidió retrasar la subida de los tipos de interés en parte porque los responsables de la política estadounidense prevén que la apreciación del dólar, al abaratar los precios de importación, socave su capacidad para alcanzar el objetivo de inflación del 2 %.
En realidad, aunque los movimientos de las divisas pueden tener un impacto significativo en la inflación de otros países, las variaciones del dólar rara vez han tenido un efecto significativo o duradero en los precios de Estados Unidos. La diferencia, por supuesto, radica en el papel dominante del dólar estadounidense en la facturación del comercio internacional: los precios se fijan en dólares.
Del mismo modo que el dólar suele ser la unidad de cuenta en los contratos de deuda, incluso cuando ni el prestatario ni el prestamista son entidades estadounidenses, la cuota del dólar en la facturación del comercio internacional equivale a unas 4,5 veces la cuota de Estados Unidos en las importaciones mundiales y a tres veces su cuota en las exportaciones mundiales. Los precios de alrededor del 93 % de las importaciones estadounidenses se fijan en dólares.
En este contexto, la transmisión de los movimientos del dólar a los precios de importación estadounidenses no energéticos es una de las más bajas del mundo, tanto a corto plazo (a un trimestre vista) como a largo plazo (a dos años vista), por tres razones clave. En primer lugar, los contratos comerciales internacionales se renegocian con poca frecuencia, lo que significa que los precios en dólares son «rígidos» durante un período prolongado, alrededor de diez meses, a pesar de las fluctuaciones del tipo de cambio.
En segundo lugar, dado que la mayoría de los exportadores también importan insumos intermedios denominados en dólares, las fluctuaciones del tipo de cambio tienen un impacto limitado en sus costes y, por tanto, en su incentivo para modificar los precios en dólares. Y, en tercer lugar, los exportadores que desean preservar su cuota en los mercados mundiales, donde los precios se denominan en gran medida en dólares, optan por mantener estables sus precios en dólares para no verse afectados por movimientos idiosincrásicos del tipo de cambio.
El escaso efecto que tienen las perturbaciones de los precios de importación sobre la inflación estadounidense es muy transitorio, y la mayor parte de él se disipa tras solo dos trimestres. Una fuerte apreciación del 10 % del dólar estadounidense, por ejemplo, reduciría la inflación de las importaciones no energéticas en un 4,4 % acumulado durante los próximos 2-3 trimestres, pero tendría solo un impacto insignificante en la inflación a partir de ese momento.
Si se tiene en cuenta el gasto en bienes de consumo importados, esa apreciación del 10 % reduciría la inflación, medida por el índice de precios al consumo (IPC), en solo 0,5 puntos porcentuales en los dos primeros trimestres. Y es probable que esa cifra sea un límite superior, ya que supone que los minoristas estadounidenses trasladarán a los consumidores la totalidad de cualquier aumento de los precios de importación.
En la práctica, es más probable que aumenten los márgenes minoristas y reduzcan la transmisión de los costes. La estimación de la transmisión de precios de los bienes manufacturados importados, que representaría mejor lo que entra en la cesta de consumo, es incluso inferior a la del conjunto de las importaciones no energéticas.
Aunque estos factores aíslan a Estados Unidos de las presiones inflacionistas derivadas de las fluctuaciones del tipo de cambio, aumentan la vulnerabilidad de otros países, especialmente de las economías emergentes. Dado que los precios en dólares de la mayoría de las importaciones de estos países son poco sensibles a los movimientos del tipo de cambio, la transmisión de esos movimientos a los precios de importación denominados en sus monedas nacionales se acerca al 100 %.
El impacto de los movimientos del tipo de cambio sobre la inflación en la mayoría de los países es, por tanto, entre 3 y 4 veces mayor que en Estados Unidos. Una depreciación del 10 % de la lira turca, por ejemplo, elevaría la inflación acumulada del IPC en 1,65-2,03 puntos porcentuales a lo largo de dos años, manteniéndose constantes los demás factores.
A pesar de este desequilibrio, es poco probable que el dominio del dólar estadounidense como moneda de facturación cambie en un futuro próximo, sobre todo porque lograr un cambio requeriría la coordinación de un gran número de exportadores e importadores en todo el mundo. El euro podría parecer un firme candidato, dado el volumen de comercio entre los países de la eurozona; pero, fuera de Europa, la moneda no se utiliza ni de lejos tanto como el dólar.
Al decidir cuándo normalizar los tipos de interés, la Fed ha dado un peso considerable a la debilidad de la inflación y a sus causas globales. Pero, aunque es cierto que algunos acontecimientos mundiales, en especial la caída de los precios de las materias primas y, quizá, también la desaceleración del crecimiento de las economías emergentes y el aumento de la volatilidad financiera, pueden hacer bajar la inflación, la apreciación del dólar no lo hará, al menos no de manera significativa. Por tanto, un dólar más fuerte no es una razón legítima para retrasar la normalización de los tipos de interés estadounidenses.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autora: Gita Gopinath es catedrática de Economía en la Universidad de Harvard.
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos, tras barreras de seguridad, en Washington. REUTERS/Gary Cameron.




