La inflación está aumentando: las razones son complejas y hay poco consenso sobre su evolución a corto y largo plazo.
Seis economistas jefe ofrecen su visión sobre lo que le espera a la inflación: ¿será transitoria? ¿Persistirá? ¿Cómo deberían responder los gobiernos, los bancos centrales y los responsables de formular políticas?
El Panorama de los economistas jefe de noviembre de 2021 del Foro Económico Mundial se publica hoy y ofrece información sobre cómo evolucionan las dinámicas de la inflación en las distintas economías.
Han surgido aumentos de precios en muchos ámbitos de la economía, y la multiplicidad de causas ha dado lugar a opiniones divergentes sobre la evolución más probable de la inflación.
El Panorama de los economistas jefe de noviembre de 2021 encuestó a expertos sobre sus perspectivas a corto y largo plazo, y encontró opiniones divergentes.
Las respuestas varían en cuanto a si el mayor riesgo para las economías avanzadas es un exceso de demanda, que provoque un recalentamiento, o un rápido aumento de los costes por el lado de la oferta, que conduzca a la estanflación: precios al alza y, al mismo tiempo, menor crecimiento. Otro motivo de desacuerdo es si estamos viendo un aumento general del nivel de precios o si las presiones sobre los precios se limitan a mercados de productos específicos.
Se sostiene que la inflación se autoalimenta. Si creemos que el dinero perderá valor como consecuencia del aumento de los precios, tendemos a comportarnos de formas que hacen que así sea.
The Economist se refiere a una «economía de escasez» como resultado de la descarbonización, que ha dejado a algunos países expuestos al pánico por el suministro de energía, mientras que el proteccionismo ha generado políticas comerciales que ya no se rigen por la eficiencia económica. Y el Financial Times señala que «los cuellos de botella en el suministro, el aumento vertiginoso de los precios de la energía y la inflación al alza» amenazan la recuperación mundial.
Aunque también hay cierto optimismo en que la tecnología y la innovación puedan acabar contrarrestando las presiones inflacionarias.
Está claro que, mientras el mundo se encuentra en un punto de inflexión para la economía pospandémica, la forma en que los gobiernos y los bancos centrales gestionen la inflación será decisiva. Según los economistas que participaron en una encuesta mundial de Reuters, la retirada demasiado rápida de las medidas de estímulo de emergencia por parte de los bancos centrales y nuevas perturbaciones de las cadenas de suministro figuran «entre los principales riesgos para la economía mundial el próximo año, mientras persiste la pandemia de COVID-19».
Pedimos a seis miembros de la Comunidad de Economistas Jefe del Foro que compartieran sus perspectivas sobre el impacto de estos acontecimientos y analizaran cómo deberían afrontar los desafíos las empresas, los gobiernos y los bancos centrales.
«Es posible que los responsables de formular políticas deban contemplar ambas posibilidades: una inflación transitoria y otra más persistente»
Christian Keller, director de Investigación Económica, Barclays, Reino Unido
La evolución actual de la inflación obedece a muchos factores que se solapan. Por ahora, predominan las causas relacionadas con la pandemia, pero deberían ser en gran medida transitorias. Algunos cuellos de botella en el suministro han sido más graves y duraderos de lo esperado, pero, en última instancia, la mayoría de las perturbaciones de las cadenas de suministro debería resolverse con el tiempo.
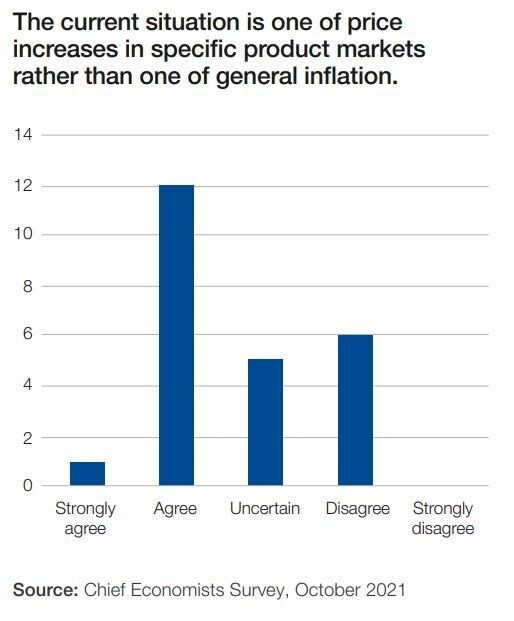
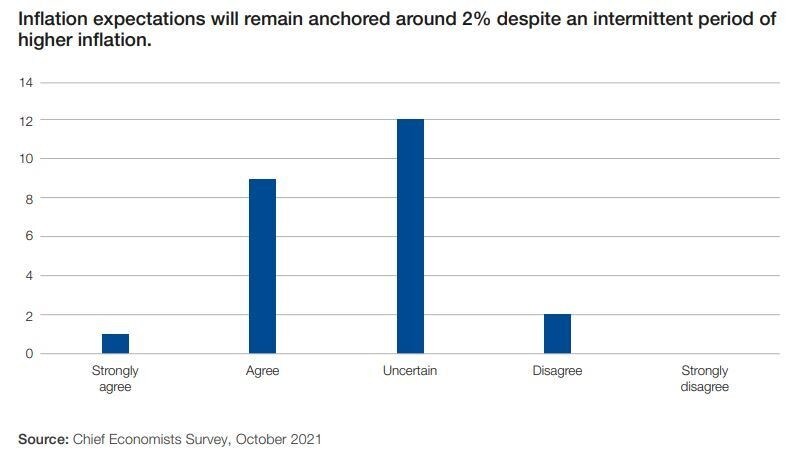
El principal riesgo de que la inflación sea más persistente procede de un posible desanclaje de las expectativas de inflación a largo plazo o de un cambio más estructural en la respuesta de los mercados laborales. Aunque hasta ahora las expectativas de inflación se han mantenido dentro de sus rangos históricos, la evolución del mercado laboral, sobre todo en Estados Unidos, ha sorprendido por los fuertes aumentos salariales en un contexto de escasez de mano de obra (es decir, de baja participación laboral). Se necesitará más tiempo para determinar si estas siguen siendo desviaciones temporales debidas a la COVID-19 o si reflejan cambios duraderos de comportamiento que impliquen una modificación de la pendiente de la curva de Phillips.
¿Cómo deberían reaccionar los responsables de formular políticas ante estas incertidumbres? El escritor estadounidense F. Scott Fitzgerald dijo una vez:«La prueba de una inteligencia de primer orden es la capacidad de tener en mente dos ideas opuestas al mismo tiempo y conservar, pese a ello, la capacidad de funcionar».Por tanto, es posible que los responsables de formular políticas deban contemplar ambas posibilidades —una inflación transitoria y otra más persistente— al tomar decisiones en los próximos meses. Esto apunta a actuar con cautela por ahora, para evitar lo que, a posteriori, podría resultar ser un error de política, pero con decisión cuando la verdadera naturaleza del episodio inflacionario actual se aclare con el tiempo.
«El trilema energético: asequibilidad, descarbonización y seguridad del suministro»
Eirik Waerness, vicepresidente sénior y economista jefe, Equinor, Noruega
Las presiones inflacionarias han aumentado este año, impulsadas por el crecimiento de la economía, los cuellos de botella en las cadenas de suministro y el encarecimiento de la energía debido al estrechamiento del equilibrio en un mercado caracterizado por una baja elasticidad de los precios tanto en la oferta como en la demanda.
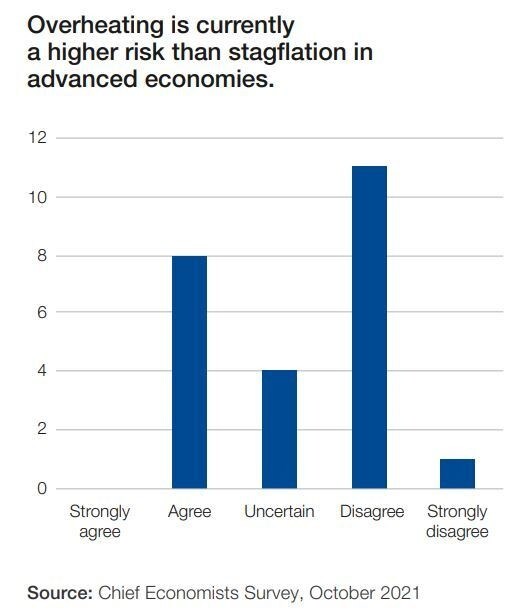
Existe la posibilidad de que las presiones sobre los precios sean mayores y más duraderas. Es justo decir que la situación actual de los mercados de electricidad y gas de Europa y Asia ilustra claramente el trilema energético de asequibilidad, descarbonización y seguridad del suministro. Una inflación más alta puede afectar a la transición energética de varias maneras: el aumento de los costes de las materias primas y la mano de obra, así como de los tipos de interés, podría ralentizar el proceso, mientras que el encarecimiento de los combustibles fósiles y del carbono aumenta la competitividad de las energías renovables y otras soluciones con bajas emisiones de carbono.
Las empresas y los gobiernos siempre deberían planificar teniendo en cuenta distintos escenarios futuros y afrontar las incertidumbres con estrategias sólidas basadas en el análisis de escenarios. Ante los cuellos de botella en el suministro, los gobiernos deberían esforzarse por restablecer mecanismos de intercambio comercial eficientes. Frente a unos precios de la energía altos y volátiles, el éxito de la transición energética depende de que los gobiernos garanticen condiciones de operación previsibles y estables para los productores y consumidores de energía, lo que permitirá un suministro energético asequible, fiable y sostenible durante los próximos años.
«Una disyuntiva entre el coste de… la descarbonización… y… el reequilibrio de la economía»
Shusong Ba, economista jefe para China, Hong Kong Exchanges and Clearing (HKEX), Región Administrativa Especial de Hong Kong, China
China se ha fijado objetivos ambiciosos: alcanzar el pico de emisiones de carbono para 2030 y la neutralidad de carbono para 2060. No es una tarea fácil, ya que durante las últimas décadas el crecimiento económico de China se ha basado en gran medida en la industria manufacturera de alto consumo energético y muy contaminante.
Las medidas actuales para reducir las emisiones de carbono mediante controles de producción y tarifas eléctricas tienen un impacto moderado en el crecimiento del PIB: lo reducen entre un 0,1 y un 0,2 % en 2021 y pueden haber agravado un desequilibrio entre la oferta y la demanda que ya se había intensificado por el repunte de la demanda en los mercados desarrollados y la recuperación tardía de las cadenas de suministro interrumpidas. Esto ha impulsado al alza los precios de las principales materias primas y el índice de precios al productor (IPP) en China durante el último año. Sin embargo, a medio plazo existe una disyuntiva entre el coste de avanzar hacia los objetivos de descarbonización y el beneficio a largo plazo de reequilibrar la economía.
En julio de 2021, China puso oficialmente en marcha su sistema nacional de comercio de derechos de emisión para negociar créditos de carbono, mientras que el desarrollo de los derivados pertinentes aún está en fase de planificación. El desarrollo de prácticas de gobernanza ESG, proyectos de compensación de carbono de alta calidad y derivados para los derechos de emisión de carbono puede crear diversas oportunidades para que el mercado acumule activos verdes sostenibles a largo plazo.
«Nuevas fuentes de presión al alza sobre el nivel de precios»
Giulio Martini, socio; director de Asignación Estratégica de Activos, Lord, Abbett & Co., Estados Unidos
Durante los próximos 12-18 meses, la inflación más alta —por encima del objetivo estándar del 2 % de los bancos centrales— estará impulsada por múltiples fuerzas: el encarecimiento de las materias primas, la reasignación sectorial de la demanda, la aceleración de los aumentos de los alquileres y un desajuste cada vez mayor en el mercado laboral que está elevando los costes salariales.
A medida que las economías reabran, es probable que aumente la presión sobre las industrias de servicios que han experimentado una demanda débil —la atención médica no esencial y las comidas fuera de casa—, lo que añadirá nuevas fuentes de presión al alza sobre el nivel de precios. Esta presión será suficiente para obligar a los bancos centrales a subir los tipos de interés oficiales antes de lo que descuentan actualmente los mercados financieros.
Aunque la inflación podría ser más alta de lo esperado en 2022 y 2023, siguen vigentes las fuerzas estructurales que la han mantenido baja y estable en todo el mundo desde mediados de la década de 1990 —la elevada carga de la deuda y una distribución de los ingresos y la riqueza cada vez más desigual—, y la crisis de COVID-19 podría incluso haberlas agravado. Como resultado, es probable que el repunte de la inflación durante los próximos dos años dé paso a otro período de inflación baja y estable, pese a la transición energética.
«El impacto del shock dependerá de la respuesta de los bancos centrales»
Rafaela Guedes Monteiro, economista jefe y gerente de Estrategia, Petróleo Brasileiro - PETROBRAS, Brasil
El aumento de los costes de la energía puede interpretarse como una manifestación de la misma dinámica que impulsa los retrasos en las cadenas de suministro de todo el mundo y explica la evolución reciente de la inflación. La COVID-19 y las necesarias restricciones a la movilidad para frenar su propagación durante el primer semestre de 2020 provocaron una perturbación sin precedentes en la demanda de petróleo. En respuesta, las empresas recortaron drásticamente sus inversiones y los miembros de la OPEP+ alcanzaron el mayor acuerdo de reducción de la oferta de petróleo de la historia. Una perturbación tan grave de los equilibrios del mercado petrolero generó una gran incertidumbre sobre sus perspectivas, agravada por fenómenos extraordinarios como huracanes, tornados y sequías, que provocaron déficits no solo en la producción de petróleo y gas, sino también en otras fuentes de energía, como la hidroeléctrica. La situación se complicó aún más cuando experimentamos un repunte de la demanda inesperadamente fuerte que chocó de frente con una oferta estancada.
Es probable que las consecuencias inflacionarias de la energía cara aumenten aún más en los próximos meses, ya que se prevé que los precios de los combustibles se mantengan altos hasta principios de 2022. Sin embargo, se espera que la contribución de la energía a la inflación disminuya una vez que los precios se estabilicen durante 2022. En esencia, el impacto del shock dependerá de la respuesta de los bancos centrales. Esperamos que algunos actúen porque les preocupa que el shock energético agrave el riesgo de que las expectativas de inflación se desanclen de sus objetivos. A largo plazo, los gobiernos tienen un papel importante en el estímulo de una mayor inversión en capacidad de generación de energía renovable, para que las restricciones energéticas sean menos vinculantes.
«Aunque cada vez se habla más de estanflación, parece un diagnóstico equivocado»
Guy Miller, director gerente y estratega jefe de mercados, Zurich Insurance Company, Suiza
Es probable que la inflación se mantenga elevada hasta mediados del próximo año, antes de que surtan efecto los efectos de base y la nueva capacidad de suministro. También se espera que la demanda se equilibre más, ya que el consumo se desplaza hacia los servicios a medida que se flexibilizan aún más las restricciones a la movilidad, lo que alivia la presión sobre los bienes manufacturados. La participación de los trabajadores en la fuerza laboral también debería aumentar cuando terminen muchos programas sociales y disminuyan los ahorros. Aunque cada vez se habla más de estanflación, parece un diagnóstico equivocado. El crecimiento mundial está muy por encima de la tendencia y se espera que siga siendo sólido durante varios años, en parte gracias a un gasto fiscal de mayor duración en infraestructura.
El riesgo es que la inflación se autoalimente. Cuanto más tiempo se mantenga elevada, mayor será el riesgo de que las empresas se vean impulsadas a subir aún más los precios y los trabajadores pidan salarios más altos. El afán de lucro mantendrá a las empresas centradas en controlar los costes y mejorar la productividad, mientras que la inversión de capital para sustituir mano de obra y la aceleración de la digitalización acabarán frenando el crecimiento salarial. El cambio hacia la descarbonización podría generar focos de presión sobre los precios más adelante, pero también exigirá una mayor eficiencia. Está claro que los bancos centrales no han perdido su credibilidad en la lucha contra la inflación, algo fundamental para las perspectivas tanto a corto como a largo plazo.




