La planificación de la jubilación suele centrarse en calcular cuánto se puede permitir retirar de los ahorros cada año una vez que se deja de trabajar.
Pero, con condiciones cada vez más cambiantes (rendimientos fluctuantes, inflación variable y mayor longevidad), una tasa de retiro segura es más difícil de calcular.
Especialmente a medida que se alargan los horizontes de jubilación, el reto no es solo tomar buenas decisiones al principio, sino revisarlas a medida que cambian las condiciones.
En gran parte del mundo, la planificación de la jubilación suele converger en una pregunta similar: una vez que dejo de trabajar, ¿cuánto puedo retirar de mis ahorros cada año sin quedarme sin dinero?
Con el tiempo, esta pregunta se ha respondido con frecuencia mediante una única cifra denominada tasa de retiro segura. Ya se expresen como un porcentaje fijo de los ahorros iniciales o como un importe anual de retiro ajustado por inflación, estas reglas se han convertido en referentes tanto para los asesores como para los jubilados.
El atractivo es comprensible. Una única tasa reduce un reto complejo, que abarca varias décadas, a algo factible. Ofrece estructura frente a la incertidumbre y permite enmarcar con claridad las decisiones sobre los ingresos de la jubilación. Para muchos jubilados, en particular para quienes tienen una comprensión técnica limitada o poco interés en tomar decisiones financieras continuas, estas reglas aportan tranquilidad y una sensación de orden.
Al mismo tiempo, conviene reconocer que cualquier tasa de retiro, a menudo expresada como un único porcentaje, se basa en expectativas sobre cómo evolucionarán los rendimientos, la inflación y la longevidad. Esto lleva de forma natural a una reflexión más amplia: ¿qué tan bien se sostienen estas reglas cuando cambian las condiciones?
Para explorarlo, resulta útil comprender primero qué supuestos asumen implícitamente estas reglas.
¿Qué significa realmente «seguro»?
Una tasa de retiro suele presentarse como un porcentaje que normalmente se calcula en un conjunto determinado de condiciones económicas y demográficas. Cuando se trata únicamente como una cifra, esas condiciones subyacentes pueden hacerse menos visibles.
Todo cálculo de retiro fijo también se apoya en expectativas sobre los rendimientos, la inflación, la longevidad y el momento de los movimientos del mercado. Cuando las condiciones reales se parecen a esas expectativas, un enfoque de retiro fijo puede ofrecer estabilidad y reducir la necesidad de tomar decisiones financieras frecuentes. Sin embargo, cuando las condiciones difieren, incluso de forma moderada, los resultados pueden empezar a evolucionar de manera distinta.
La jubilación se desarrolla a lo largo de varias décadas. Durante ese tiempo, los rendimientos fluctúan, la inflación cambia y las personas pueden vivir más de lo previsto. Una tasa de retiro definida al inicio no siempre se mantendrá alineada con la forma en que evolucionan estas condiciones y, por ello, puede beneficiarse de una revisión periódica.
En ese sentido, la «seguridad» depende no solo de cómo se han comportado las condiciones en el pasado, sino también de cómo se desarrollan con el tiempo.
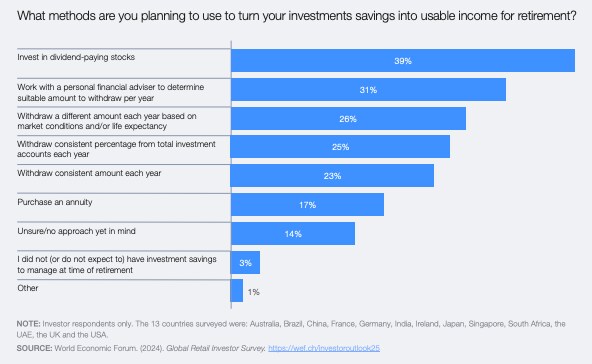
¿Cómo está cambiando la planificación de la jubilación?
Con esta nueva perspectiva, empiezan a surgir varios temas sobre la planificación de la jubilación.
En primer lugar, la sostenibilidad puede ser sensible a los rendimientos reales realizados, es decir, a lo que los jubilados ganan efectivamente después de la inflación. Incluso cambios modestos pueden influir en los resultados a largo plazo.
En segundo lugar, el momento de los rendimientos de las inversiones importa. Los resultados adversos al principio pueden afectar no solo al valor de las carteras, sino también a la flexibilidad disponible más adelante en la jubilación.
En tercer lugar, la propia longevidad puede actuar como un amplificador. A medida que se alargan los horizontes de jubilación, la exposición a la variabilidad económica se acumula. Una estrategia que parece estable con un horizonte determinado puede comportarse de manera distinta a medida que ese horizonte se prolonga.
Estas observaciones sugieren que la sostenibilidad de una tasa de retiro fija puede depender de cómo evolucionen las condiciones y de los supuestos incorporados en la regla de retiro.
Esto no reduce el valor práctico de estos enfoques. Más bien, destaca la importancia de revisar periódicamente si una estrategia de retiro sigue siendo sostenible a medida que las condiciones evolucionan con el tiempo. Elegir una tasa que funcione bien al inicio es solo una parte de la tarea de planificar la jubilación. Asegurarse de que siga siendo adecuada a medida que cambian las circunstancias es otra.
Por tanto, la pregunta pasa de «¿cuál es la tasa de retiro correcta?» a «¿qué tan duradero es el marco de retiro cuando las condiciones evolucionan con el tiempo?». Centrarse en la durabilidad mantiene la disciplina y, al mismo tiempo, reconoce que las reglas fijas incorporan expectativas sobre el futuro. También reconoce que la sostenibilidad a largo plazo depende de cómo interactúan esas expectativas con realidades cambiantes.
En conjunto, estas observaciones sugieren que la cuestión de si existe una tasa de retiro segura quizá deba plantearse de forma diferente al planificar la jubilación.
¿Por qué importa ahora la tasa de retiro segura?
En las últimas décadas, la forma en que las personas acumulan sus ahorros para la jubilación ha evolucionado, con inversiones repartidas entre distintos activos, enfoques más estructurados para gestionar las carteras y estrategias que reducen gradualmente el riesgo a medida que se acerca la jubilación.
Pero la forma en que se extraen ingresos de esos ahorros ha evolucionado de manera más gradual. Al mismo tiempo, la longevidad está aumentando, las condiciones económicas siguen siendo inciertas y la responsabilidad sobre los ingresos de la jubilación se comparte cada vez más con otros. A medida que se alargan los horizontes de jubilación, incluso sensibilidades modestas a acontecimientos externos pueden acumularse. La durabilidad de los marcos de retiro se convierte en una consideración cada vez más importante.
Todo ello indica que la pregunta planteada al inicio de este artículo («¿existe realmente una tasa de retiro segura?») quizá no tenga una respuesta sencilla de sí o no. La «seguridad» no es una cifra fija, sino una característica de cómo se comporta un marco de retiro a lo largo del tiempo.
A medida que se alargan los horizontes de jubilación, el reto no es solo tomar buenas decisiones de planificación al principio, sino revisarlas a medida que cambian las condiciones. El foco de la planificación de la jubilación, por tanto, debe pasar de identificar una regla fija a comprender cómo se comportan las estrategias de retiro a lo largo del tiempo. Las estrategias de retiro deben volverse más adaptables, en lugar de mantenerse totalmente fijas.




