La principal teoría normativa en economía —la teoría de la utilidad esperada— postula que los individuos deben evaluar las opciones a las que se enfrentan basándose únicamente en las cualidades de dichas opciones. La decisión de vender una acción, por ejemplo, debería basarse únicamente en el precio actual de la acción y en las expectativas sobre el futuro, no en sus precios históricos.
Para muchos, sin embargo, vender una acción por 1.800 € que hace solo unas semanas cotizaba a 2.000 € resulta una pérdida, y se muestran reacios a materializar esta pérdida vendiendo la acción. Las personas tienden a no evaluar su situación actual basándose únicamente en sus propias cualidades.
Teoría de las perspectivas
Existe abundante evidencia de que nuestra disposición a asumir riesgos se ve influida por las ganancias y pérdidas previas (Grinblatt and Keloharju 2000, Weber and Camerer 1998, Gneezy and Potters 1997, Haigh and List 2005). El principal modelo teórico que explica este comportamiento es la teoría de las perspectivas de Kahneman y Tversky (1979). En el centro de la teoría de las perspectivas se encuentran los supuestos de que:
Evaluamos los resultados en relación con un punto de referencia (expectativas previas, nuestro statu quo, etc.), y consideramos que todo lo que está por encima es una ganancia y todo lo que está por debajo es una pérdida;
Nos disgustan más las pérdidas de lo que valoramos las ganancias de igual magnitud; y
Nos disgustan tanto las pérdidas que nos hacen estar dispuestos a asumir un riesgo mayor para evitarlas.
Lo que determina el punto de referencia, que es un factor tan importante del comportamiento, es una cuestión para la que Kahneman y Tversky (y la investigación relacionada de los 35 años transcurridos desde la publicación de su artículo seminal) ofrecen solo respuestas parciales.
En un estudio reciente, exploramos, tanto teórica como experimentalmente, cómo se comportan las personas cuando su nivel de referencia es igual a la mejor oferta que recibieron en el pasado (Viefers and Strack 2014); es decir, un modelo en el que la satisfacción que obtiene uno al vender por 1.800 € se reduce por el arrepentimiento asociado a no haber vendido a un precio más alto. Si bien la teoría del arrepentimiento no es nueva en economía (Loomes and Sugden 1982, Wald 1945, Savage 1951), se ha aplicado predominantemente a decisiones estáticas de tipo «ahora o nunca». Cabe señalar que esta teoría no solo especifica cuál es el precio de referencia, sino que también indica que no se trata de un nivel fijo. Es una teoría dependiente de la trayectoria o del contexto, en la que los puntos de referencia pueden cambiar con cada historial de ofertas pasadas. Según cómo se desarrolle el mundo, el arrepentimiento conduce a preferencias distintas.
Hacia una teoría del arrepentimiento dinámico
Primero incorporamos una aversión al arrepentimiento en un modelo simple en el que quien toma la decisión observa una serie de ofertas aleatorias. Siempre puede rechazar o aceptar la oferta actual, pero no puede reconsiderar las ofertas pasadas. Una vez aceptada una oferta, no se permite ningún cambio. Este escenario recoge el equilibrio fundamental de las decisiones secuenciales: la disyuntiva entre las ganancias inmediatas y la pérdida de la capacidad de actuar en el futuro.
El arrepentimiento y su anticipación afectan a este equilibrio por tres razones.
Una oferta más alta en el pasado reduce la recompensa de actuar hoy.
El riesgo de que lleguen ofertas aún más bajas también afecta a la recompensa esperada de esperar; y
Seguir apostando por ofertas futuras también implica la posibilidad de compensar el arrepentimiento actual, lo que hace que apostar resulte más atractivo.
En nuestro artículo demostramos que, para alguien que siente arrepentimiento, la estrategia óptima es la que se muestra en la Figura 1. El gráfico muestra todas las combinaciones posibles de precios (eje vertical) y precios máximos pasados (eje horizontal). Todos los puntos situados por debajo de la línea de 45° son puntos en los que el precio actual está por debajo de su máximo histórico. Para todos los puntos de la línea de 45°, el precio actual es igual al precio pasado. También hemos sombreado las regiones en las que es óptimo rechazar una oferta (gris claro) y aquellas en las que es óptimo aceptarla (gris oscuro). Para todas las ofertas superiores a B, el precio es lo bastante alto como para justificar la aceptación independientemente del máximo pasado. Sin embargo, obsérvese la sección de la región de aceptación que se extiende a lo largo de la línea de 45°. Para cualquier precio entre A y B, aceptar nunca es óptimo por debajo del máximo pasado.
Figura 1. Combinaciones de precios y precios máximos pasados

Por tanto, una predicción teórica del modelo del arrepentimiento es que, para ofertas entre A y B, quienes toman decisiones seguirán apostando hasta recibir un pago igual a la mejor oferta. También demostramos que esta predicción diferencia el modelo del arrepentimiento de la utilidad esperada y de la teoría de las perspectivas, que ambas predicen que quienes toman decisiones tienen un precio de reserva que solo depende del precio actual.
El arrepentimiento y el afán de «jugársela para recuperarse» en el laboratorio
Armados con esta idea, reproducimos nuestro marco teórico en un experimento. Los participantes tomaron parte en un experimento informatizado en el que jugaban repetidamente a un juego de venta de activos. Observaban la evolución del precio de una acción a lo largo del tiempo, como en una cinta de cotizaciones, y podían decidir vender al precio actual o esperar a obtener uno mejor.
El comportamiento de los participantes a lo largo de varias rondas de la misma tarea fue bastante errático. Contrariamente a las predicciones de la utilidad esperada y de la teoría de las perspectivas, el precio al que vendían claramente no era estable entre rondas. En cambio, los participantes solían mostrarse reacios a detenerse en cualquier punto considerablemente por debajo del máximo histórico de la serie de precios. Como el máximo histórico que veían los sujetos era distinto en cada ronda, esto ayuda a explicar la forma en que cambiaban de opinión entre rondas. El análisis de los datos confirma que el precio al que se vendía la acción está sistemáticamente relacionado con el máximo pasado. Nuestras estimaciones sugieren que esto hace que los sujetos estén dispuestos a apostar, en promedio, por precios de hasta un 24 % más altos de lo inicialmente previsto.
Conclusiones
Todavía estamos muy lejos de comprender plenamente cómo se comportan las personas en contextos dinámicos. Pero nuestros datos experimentales y los de estudios anteriores (Lohrenz 2007) sugieren que el arrepentimiento forma parte del proceso de decisión y no debe pasarse por alto. Desde una perspectiva teórica, nuestro trabajo muestra que la aversión al arrepentimiento y el pensamiento contrafactual generan predicciones sutiles sobre el comportamiento en entornos en los que los acontecimientos pasados sirven de referencia. Estos efectos se ilustran con mayor claridad en el contexto de la inversión.
Nuestros hallazgos teóricos muestran que, si se anticipa el arrepentimiento, los inversores pueden mantenerse alejados de inversiones arriesgadas, como las acciones, y no entrar en el mercado desde el principio. Así, la aversión anticipada al arrepentimiento actúa como un sustituto de una mayor aversión al riesgo.
En cambio, una vez que las personas han invertido, se vuelven muy apegadas a su inversión. Además, cuanto mejor había sido el rendimiento pasado, mayor es su compromiso, porque las pérdidas pesan más. Esto lleva al inversor a «jugársela para recuperarse». En nuestros datos experimentales, observamos con mucha frecuencia exactamente este patrón.
Esta dicotomía entre el apetito de riesgo ex ante y ex post puede ser perjudicial para los inversores. Lleva a inversores y empresas a intensificar su compromiso debido a los costes hundidos en sus inversiones. Por ejemplo, muchos inversores se perdieron la subida del mercado bursátil de 2009 mientras aguantaban firmes durante el desplome de 2007/2008, reacios a vender pronto. De forma similar, las personas que dejan sus empleos e invierten sus ahorros en su propio negocio a menudo no pueden, con una mirada fría y lúcida, cortar sus pérdidas y admitir que su negocio ha fracasado.
Por tanto, una mejor comprensión de lo que motiva a las personas a ahorrar e invertir podría permitirnos ayudarlas a evitar tales errores, p. ej., mediante la educación de las personas para que establezcan presupuestos claros a priori o para que se impongan un límite de pérdidas inamovible. Medidas tan sencillas pueden ayudar a mitigar los efectos del apego emocional perjudicial y apoyar a las personas a tomar mejores decisiones.
Publicado en colaboración con VoxEU
Autores: Philipp Strack es profesor adjunto en el Departamento de Economía de la Universidad de California en Berkeley. Paul Viefers es estudiante de doctorado en la Universidad Humboldt de Berlín.
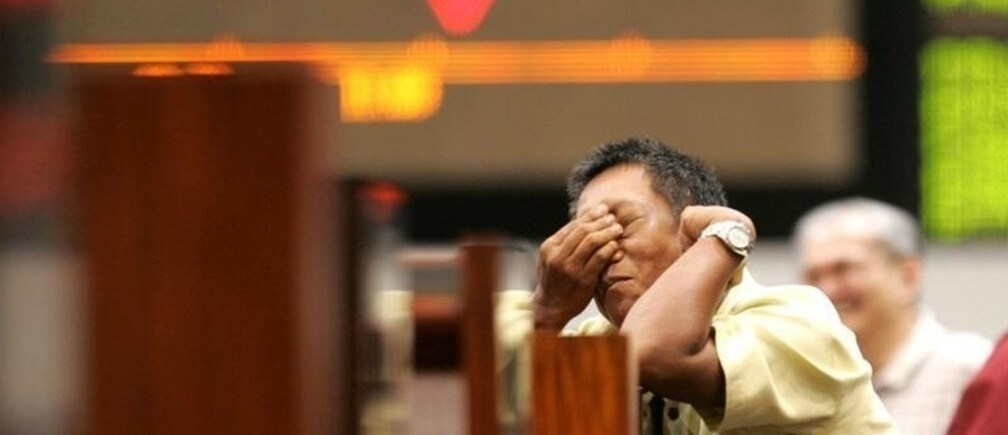
Imagen: Un operador filipino se frota los ojos mientras una tendencia bajista se muestra en la pantalla de la Philippine Stocks and Exchange en Manila. REUTERS/Erik de Castro