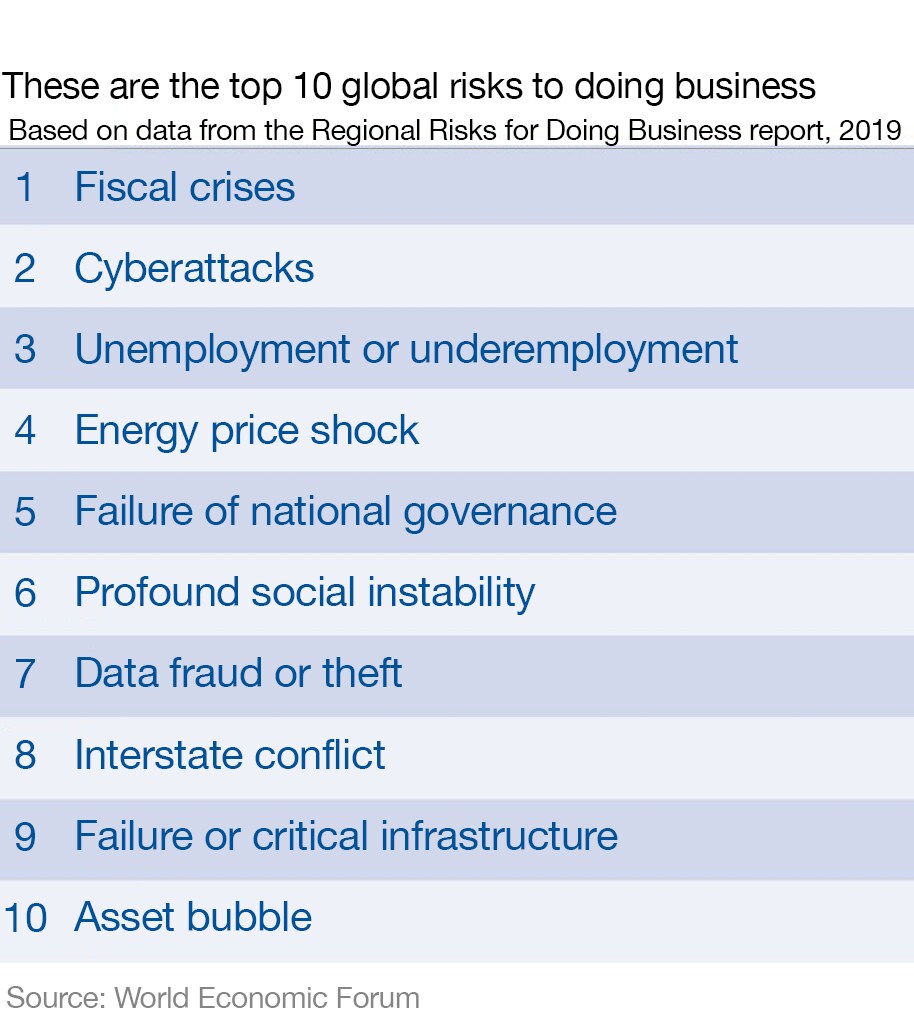
Los riesgos económicos siguen siendo elevados, y el riesgo de una crisis fiscal ocupa el primer lugar entre los directivos, según revela el último Informe sobre Riesgos Regionales para Hacer Negocios del Foro Económico Mundial, realizado en colaboración con Zurich Insurance Group.
Sin duda, el nivel de endeudamiento mundial debería preocuparnos a todos, ya que la deuda de las empresas, los hogares y los gobiernos se encuentra en niveles extremos a pesar del crecimiento económico de los últimos años.
Pero los elevados niveles de deuda pública plantean la cuestión de si el apoyo fiscal (el gasto público) se desplegará como en el pasado para evitar o, al menos, mitigar la próxima recesión.
En un momento en que el endeudamiento público es tan elevado y la confianza en los gobiernos es tan baja (basta observar el continuo auge del populismo), los inversores compiten por prestar dinero a los gobiernos. Aún más sorprendente es que están dispuestos a pagar tipos de interés negativos por este privilegio. Alrededor del 30 % de todas las inversiones de renta fija, o unos 16 billones de dólares en bonos y crédito gubernamentales, presentan actualmente rendimientos negativos, incluidas algunas empresas de los índices de alto rendimiento, lo que constituye un nombre engañoso como pocos.
Una de las razones es que, con el crecimiento mundial debilitándose de nuevo, los tipos de interés fijados por los bancos centrales han bajado aún más. Este año, más de la mitad de los bancos centrales del mundo han recortado los tipos. Sin embargo, las recesiones de balance son fenómenos extraños y, como hemos visto en los últimos 10 años, la política monetaria es cada vez menos eficaz para estimular el crecimiento.
En un mundo tan incierto, con una guerra comercial entre los dos gigantes económicos que afecta a todos, la ingeniería financiera es el juego del momento. En lugar de hacer crecer la tarta económica y mejorar el crecimiento tendencial mediante la inversión y una mayor productividad, se anima a las empresas a utilizar deuda barata para recomprar y amortizar su costoso capital social, lo que conduce a una reflación de los precios de los activos en lugar de estimular el crecimiento económico.
De hecho, mientras que la inversión empresarial ha aumentado alrededor de un 50 % en Estados Unidos en la última década, las recompras de acciones y los aumentos de dividendos se han incrementado un 300 %. Por supuesto, esto tiene sentido económico a corto plazo. Una ganancia financiera inmediata hoy vale más que la esperanza de lograr una en el futuro mediante la inversión. Algo tiene que cambiar.
Para reducir el riesgo de crisis fiscal, debemos pensar de otra manera en el gasto público. El gasto destinado a la inversión no debe considerarse igual que el gasto en consumo. Pero los gobiernos necesitan aprovechar los préstamos baratos para «invertir» y no deberían verse impedidos de hacerlo por la aplicación de normas rígidas.
Sí, los niveles de deuda son una preocupación muy real, pero también lo es el deslizamiento hacia la recesión. Los gobiernos deben trabajar junto con los bancos centrales para crear un entorno de crecimiento más sólido y sostenible, algo que no se ha logrado en la última década. En lugar de incentivar la reflación de los precios de los activos únicamente mediante la política monetaria, los incentivos y las iniciativas fiscales deben fomentar la ingeniería real ingeniería real de la economía mundial en lugar de la ingeniería financiera de los últimos tiempos.
Las economías desarrolladas deben avanzar y convertirse en economías «en desarrollo» para aumentar su potencial de crecimiento, y las empresas desarrolladas deben convertirse en empresas «en desarrollo» para mejorar la productividad y la rentabilidad a largo plazo. Esto requerirá incentivos fiscales que impulsen el cambio, así como inversión pública que genere un efecto multiplicador en el crecimiento para integrar, en lugar de desplazar, al sector privado.
Si esto no ocurre pronto, podríamos enfrentarnos a una crisis fiscal que, potencialmente, acelere y profundice la próxima recesión mundial.




