La diversidad en las decisiones de inversión es valorada por los inversores del mercado privado, aunque el sector puede hacerlo mejor en materia de diversidad, equidad e inclusión (DEI).
Para ampliar el grupo de talento, las firmas deben cultivar talentos diversos, ser más receptivas a la contratación lateral diversa y recurrir a alianzas para reforzar los enfoques de DEI.
Los inversores privados están en una posición única para lograr un cambio mucho más amplio a través de sus participaciones en empresas de cartera, lo que les permite asegurarse de que estas empresas cuenten con sólidos programas de DEI y equipos directivos receptivos.
Existen pruebas abrumadoras de que los inversores del mercado privado pueden hacer más por la diversidad, la equidad y la inclusión. Un informe reciente de McKinsey & Company mostró que en 2020 el 20 % de los altos directivos de las firmas de capital privado estadounidenses eran mujeres (frente al 30 % en el sector empresarial de Estados Unidos). Aún más llamativo es que los ejecutivos negros representaban menos del 2 % de los equipos de inversión, y otras minorías étnicas solo el 12 %, frente a una proporción del 23 % de minorías étnicas con titulaciones pertinentes en la fuerza laboral total.
Esta falta de diversidad resulta llamativa, dado que las firmas de inversión comprenden el valor del pensamiento diverso (y a menudo contrario a la corriente) a la hora de tomar decisiones de inversión. ¿Qué está ocurriendo y cómo puede cambiar el sector?
El marco ideado por el autor Matthew Syed resulta útil. Un recuadro representa un problema que hay que resolver (por ejemplo, una decisión de inversión o la transformación de una empresa de cartera), y un círculo representa la contribución potencial de un miembro del equipo, centrada en la experiencia específica de esa persona y con un tamaño proporcional a la profundidad de dicha experiencia.
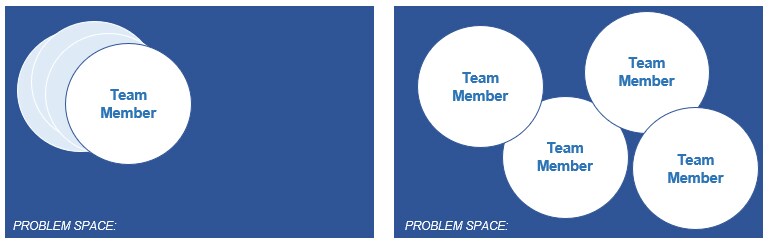
Esta representación gráfica muestra por qué los equipos diversos logran una mejor cobertura del problema (y son más propensos a favorecer una mejor toma de decisiones) que los equipos homogéneos, lo que produce mejores resultados y no solo un efecto de «buen sentimiento».
Cómo impulsar la DEI en las firmas de inversión del mercado privado
¿Cómo puede adaptarse el sector para que las firmas de inversión se parezcan con más frecuencia a la imagen de la derecha y menos a la de la izquierda? Veo tres grandes vías.
La solución más evidente es ampliar su captación de talento, mirando más allá de las fuentes tradicionales del sector financiero. En Brightstar Capital Partners colaboramos con SEO Career para ofrecer prácticas a estudiantes universitarios de comunidades subrepresentadas. El sector debe cultivar el talento diverso de la misma forma en que cultiva las oportunidades de negocio, asegurándose de nutrir una cantera sólida. Sin embargo, el talento junior tardará muchos años en ascender y llegar a los puestos directivos.
Por tanto, las firmas deben ser más receptivas a la contratación lateral diversa en los niveles directivos, incluidos operadores con experiencia procedentes de fuera del sector. Esto requerirá abandonar la visión tradicional según la cual cada firma debe gestionar su propio programa de formación y que la única forma de llegar a socio o director gerente es completando dicho programa.
Así como los buenos atletas no logran avances decisivos sin un equipo de entrenadores, nombrar simplemente a un campeón interno de la DEI limitará el cambio que las firmas pueden impulsar. En 2019, mi firma estableció una alianza estratégica con Billie Jean King Enterprises (BJKE) precisamente por ese motivo. Gracias a esta alianza, nos desafiamos constantemente, tanto a título individual como firma, para mejorar nuestra comprensión de la DEI y adaptar nuestra cultura para que sea más diversa, equitativa e inclusiva. El ingrediente clave de esta alianza es que no consideramos a BJKE como «ajenos» o «consultores», sino como «socios»: les damos acceso a todos nuestros empleados y mantenemos interacciones frecuentes y sin filtros. Sin su perspectiva, sus conocimientos y su acceso sin restricciones, no podrían ser eficaces ayudándonos a cambiar.
Soy muy optimista sobre cómo estos y otros pasos pueden mejorar la DEI en los mercados privados,
y veo mucho impulso alentador entre mis colegas. Pero también quiero señalar dos
límites importantes en el camino hacia la DEI. En primer lugar, la mayoría de las firmas del mercado privado son pequeñas (el 98 % de las firmas de capital privado en todo el mundo tiene menos de 30 profesionales de inversión,
según datos de PitchBook). Esto significa que las estadísticas a nivel de firma se basan en una muestra muy pequeña (en el caso de mi firma, un solo nombramiento sénior alteraría las estadísticas en 7 puntos porcentuales). Por tanto, los porcentajes impuestos y las cuotas no serán útiles a nivel de firma.
En segundo lugar, los inversores del mercado privado tienen un mandato claro de sus socios limitados: generar rendimientos sostenibles con los fondos que se les confían. Esto define el «espacio del problema» en el marco anterior, y cualquier esfuerzo de diversidad debe alinearse con este mandato. Consideramos la DEI esencial para mejorar nuestra capacidad de realizar mejores inversiones y obtener mejores rendimientos.
Los inversores privados están en una posición única para impulsar un cambio más amplio
La forma en que las firmas del mercado privado ven la DEI es importante mucho más allá de sus propias oficinas: aproximadamente 4700 firmas de capital privado estadounidenses poseen casi 20 000 empresas con unos 9 millones de empleados. Además, gracias a su horizonte temporal a largo plazo, los inversores del mercado privado pueden promover cambios estructurales durante el periodo de propiedad.
Están bien posicionados para hacerlo de dos formas principales.
Los inversores privados pueden reconstruir los equipos directivos de sus empresas de cartera, tanto en la alta dirección (C-suite) como en el consejo de administración, teniendo presente la DEI. La misma lógica se aplica a las firmas del mercado privado: no recurrir a los liderazgos más diversos y cualificados equivale a jugarse la toma de decisiones subóptimas. Esto es especialmente cierto (aunque no exclusivamente) en las empresas que operan en sectores orientados al consumidor, que requieren un conocimiento profundo de sus clientes y, por tanto, de todos los grupos sociales relevantes.
Los inversores privados pueden asegurarse de que las empresas de cartera cuenten con sólidos programas de DEI. No puede tratarse de un mero trámite y, en muchos casos, requerirá alianzas con organizaciones expertas como la que he descrito. Hacerlo bien implica crear una cultura que atraiga al talento más valioso y diverso, algo esencial en la economía actual.
Los cambios de liderazgo justo después de adquirir una empresa pueden ser delicados y requerir discreción: calcular mal el momento puede poner en peligro la creación de valor e incluso el futuro de la empresa. Por ello, los enfoques de medición de la diversidad que conceden un plazo de dos años para el cambio desde la fecha de adquisición reflejan mejor las situaciones reales que aquellos que exigen un cambio inmediato, por bien intencionados que sean
Me resulta meridianamente claro que tomar buenas decisiones de inversión en el mundo actual significa construir los mejores equipos, y que para constituir esos equipos se requieren diversidad, equidad e inclusión. Los inversores del mercado privado pueden y serán catalizadores: lo harán realidad en sus propias organizaciones, pero también actuarán como multiplicadores de este enfoque en la economía en general, donde aproximadamente el 5 % del PIB está vinculado a sus inversiones. Los sencillos pasos aquí descritos, muchos de los cuales coinciden con los de mis colegas, contribuyen al impulso tan necesario para construir una economía más inclusiva y más productiva.




