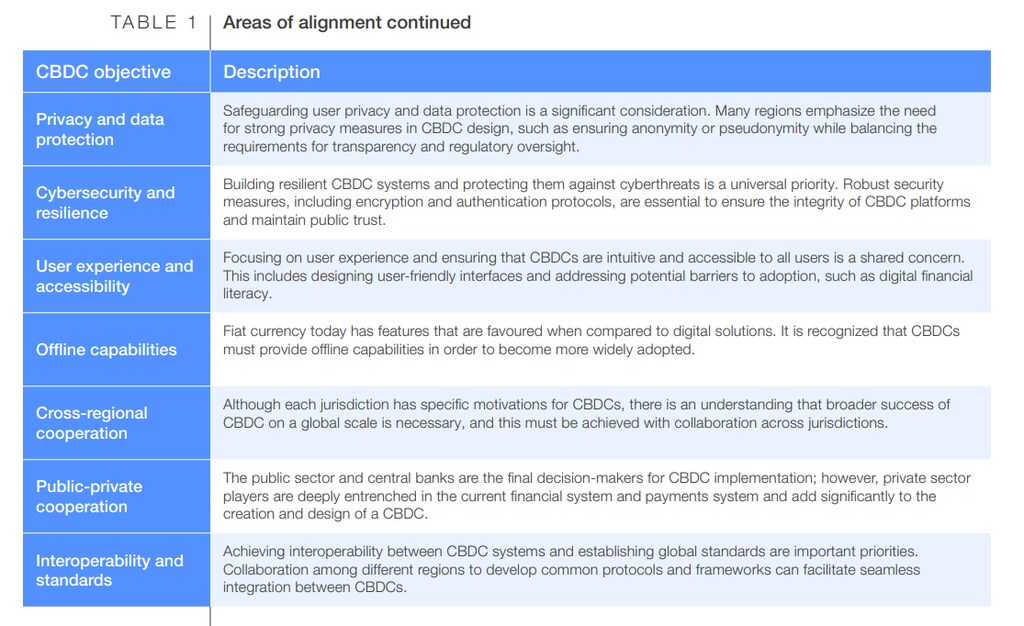
Garantizar la privacidad de los datos y la protección del consumidor es prioritario en los debates sobre las monedas digitales de los bancos centrales (CBDC).
Los sistemas de codificación complejos, que incluyen la criptografía y los marcos jurídicos, serán clave para integrar la privacidad y mantener seguros los datos de los clientes.
Estos avances y otros elementos de las CBDC se analizan en profundidad en el documento técnico del Consorcio de Gobernanza de la Moneda Digital del Foro Económico Mundial, parte de la serie.
Hace diez años, muchos de nosotros no éramos conscientes de los posibles riesgos para la privacidad de compartir en exceso información personal en línea. En algunos casos, esto provocó que les robaran su dinero o incluso su identidad.
La información en las redes sociales “sobre tu vida o tu pasado podría utilizarse para adivinar tu contraseña o tus preguntas de seguridad”, advierte Microsoft.
Una década de rápida digitalización después, las personas son mucho más conscientes de los problemas de privacidad, en parte gracias a las protecciones legales que se han establecido para ayudarlas. El Reglamento General de Protección de Datos de la UE entró en vigor en 2016 para hacer que “Europa esté preparada para la era digital”, y numerosos estados de EE. UU. están aprobando leyes integrales de protección de datos personales de los consumidores.
La rápida curva de aprendizaje en materia de privacidad que comenzó con internet está contribuyendo a que el debate sobre este tema sea mucho más ágil y claro cuando entran en juego nuevas tecnologías. Los debates sobre las salvaguardas en torno a la IA están muy extendidos y, en el emergente mundo de las monedas digitales de los bancos centrales (CBDC), garantizar la privacidad de los datos y la protección del consumidor es de máxima importancia para todas las partes implicadas.
Uso de la criptografía para integrar la privacidad de las CBDC
Ningún banco quiere utilizar un sistema que plantee problemas de privacidad, confidencialidad u otros problemas de seguridad. Esto ocurre tanto si utilizan efectivo, cheques o transacciones con tarjetas de crédito como si utilizan CBDC: dinero digital emitido por un banco central.
Por eso se llevan a cabo análisis muy detallados de la criptografía —un método de codificación de datos que permite que solo la persona o institución destinataria pueda verlos— mucho antes de que cualquier banco central considere adoptar o incluso probar una CBDC.
Diversos tipos complejos de criptografía se explican en el serie de documentos técnicos del Consorcio de Gobernanza de la Moneda Digital del Foro Económico Mundial. Entre ellos se incluyen las pruebas de conocimiento cero, que garantizan que solo se comparta el nivel de datos necesario sobre una cuenta o transacción, y no todos los datos.
“Las pruebas de conocimiento cero pueden utilizarse para demostrar que una transacción es legítima, ocultando los datos, o para revelar información sobre el saldo de una cuenta de CBDC sin revelar el propio saldo”, indica el documento técnico. “Por ejemplo, el banco central podría calcular un pago de intereses o de prestaciones para un pago de estímulo correspondiente a una determinada cuenta, sin conocer el importe del saldo de la cuenta.”
Ejemplos de protecciones de la privacidad de las CBDC en la práctica
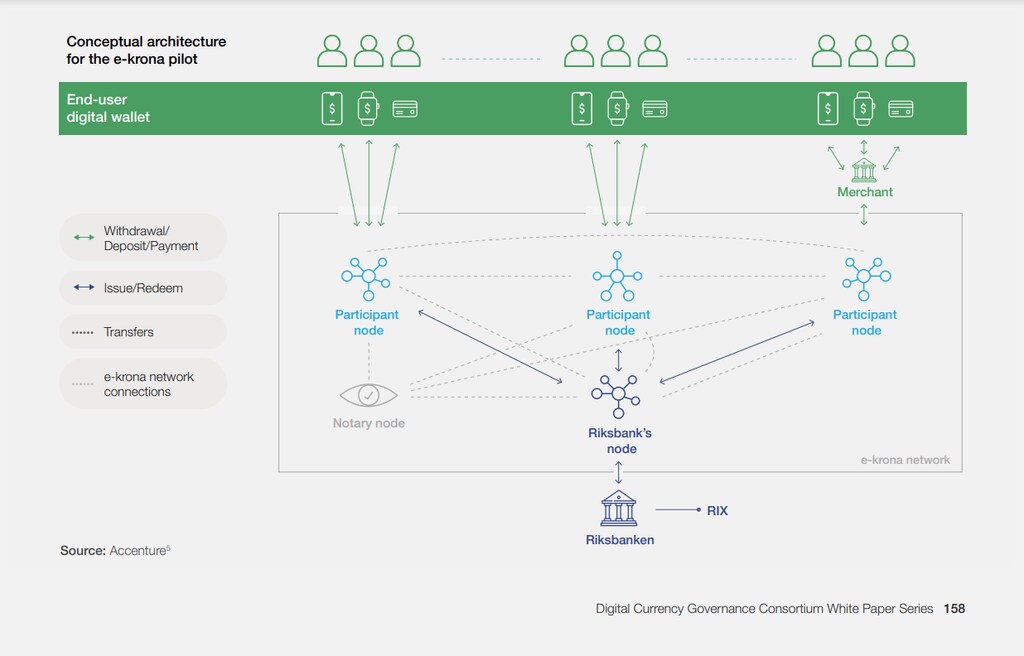
El banco central de Suecia, el Riksbank, ha implantado una arquitectura de privacidad para su piloto de la CBDC e-krona. Esta arquitectura implica el uso de un registro distribuido de código abierto que garantiza que la información solo se comparta con las autoridades del banco central, las autoridades reguladoras financieras y los intermediarios financieros, solo en función de la necesidad de conocerla.
“Esto permite un nivel de privacidad similar al modelo de dos niveles que utilizan hoy en día los bancos centrales”, afirma la serie de documentos técnicos del Consorcio de Gobernanza de la Moneda Digital del Foro Económico Mundial.
También se están desarrollando métodos sistemáticos y matemáticos más recientes para alcanzar los máximos niveles de privacidad, confidencialidad y anonimato en los sistemas financieros.
En el piloto del e-CNY de China, los datos de las transacciones se cifran y almacenan de forma segura para proteger la información de los usuarios, pero de manera que el banco central siga pudiendo rastrear las transacciones para prevenir actividades ilícitas como el blanqueo de capitales y la financiación del terrorismo, según los Principios de Interoperabilidad Global de las Monedas Digitales de Bancos Centrales del Foro Económico Mundial destacan
Ciberseguridad y CBDC
La ciberseguridad es otro aspecto clave en relación con las CBDC y será fundamental para integrar la privacidad y la protección de datos.
Los bancos han actualizado constantemente sus sistemas de ciberseguridad en la era digital a medida que las amenazas en línea han evolucionado y se han vuelto más sofisticadas. Cualquier paso hacia la implantación de las CBDC requeriría la puesta en marcha simultánea de nuevas medidas de ciberseguridad.
¿Cómo aborda el Foro Económico Mundial los crecientes desafíos de ciberseguridad?
El Centro para la Ciberseguridad ofrece una plataforma de confianza donde los líderes se reúnen para comprender los riesgos cibernéticos emergentes y sus implicaciones sistémicas. Se centra en generar comprensión y confianza en un mundo digital cada vez más interconectado.
Al facilitar la colaboración intersectorial y el intercambio de conocimientos, el Centro ayuda a los socios a fortalecer su ciberresiliencia y a afrontar desafíos que requieren respuestas colectivas.
Además de basarse en las mejores prácticas en materia de ciberseguridad, como las establecidas por el Instituto Nacional de Estándares y Tecnología de EE. UU. o el marco de modelado de amenazas STRIDE, los bancos tendrán que explorar nuevos programas informáticos y tecnologías, como las carteras multifirma, para ayudar a proteger y recuperar credenciales comprometidas, tal como se expone en el documento técnico del Foro sobre Consideraciones Tecnológicas de las CBDC.
Consideraciones sobre la protección del consumidor en relación con las CBDC
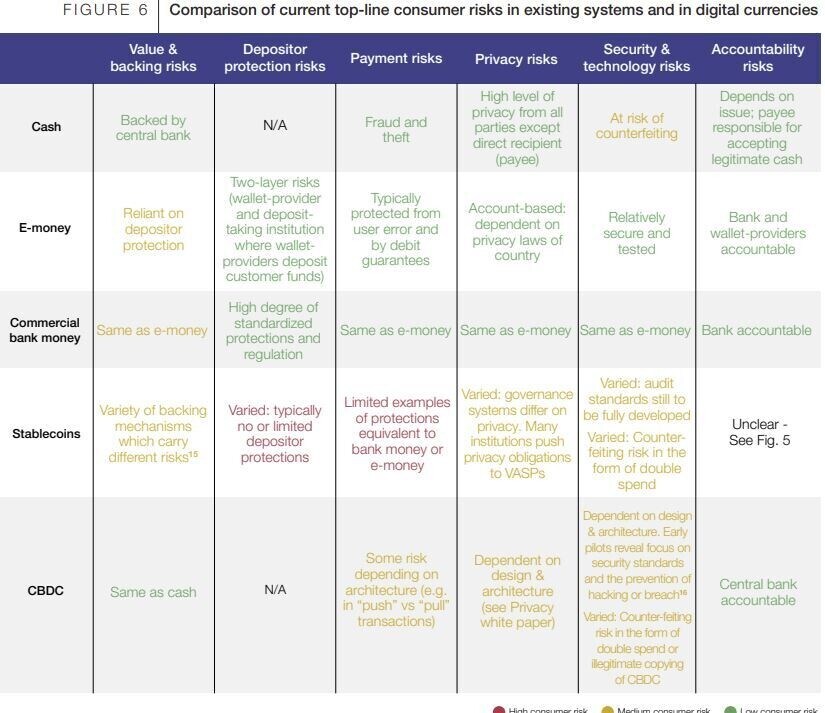
La protección del consumidor es una consideración clave en el diseño de las CBDC. Por ello, la cartografía de riesgos en este ámbito es objeto de un capítulo completo de la serie de documentos técnicos del Consorcio de Gobernanza de la Moneda Digital del Foro.
Las innovaciones en los métodos de pago siempre han generado nuevas oportunidades para los consumidores, pero también surgen nuevos desafíos y riesgos. La confianza de los consumidores es fundamental para garantizar la adopción exitosa de cualquier moneda digital, por lo que es primordial considerar cuidadosamente las protecciones adecuadas para los consumidores a fin de lograr un uso generalizado de las CBDC.
Educar a los consumidores también será clave para permitirles tomar decisiones informadas que se ajusten a sus necesidades con la solución de pago digital adecuada, sin exponerlos a riesgos indebidos.
Ayudar al público a comprender las CBDC
Cualquier cambio tecnológico en cualquier sector genera inevitablemente nuevas preocupaciones. Los bancos centrales son plenamente conscientes de las consideraciones sobre privacidad y seguridad que plantearán las CBDC y, además de trabajar para garantizar que se aborden los aspectos prácticos de la protección, tienen otra importante tarea: educar al público sobre las ventajas de las CBDC y sobre la forma en que se gestionan.
Deben explicar cómo se anonimizan y agregan los datos de las transacciones para proteger la identidad y las actividades de las personas. Bancos como el Banco Central Europeo ya están estudiando cómo incorporar el anonimato en las CBDC, mientras que otros, como el Banco de Inglaterra, han creado páginas informativas que explican las CBDC en formato de preguntas y respuestas.
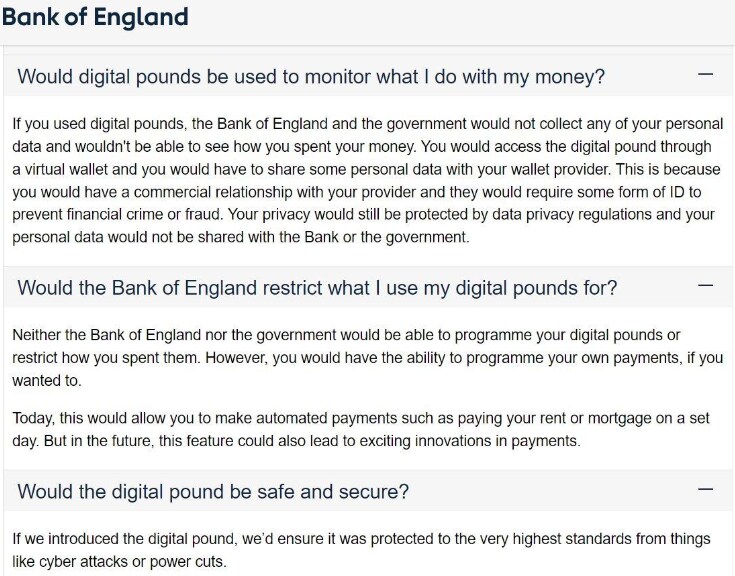
También serán necesarios marcos jurídicos que limiten estrictamente la capacidad de cualquier gobierno para acceder a los datos de las transacciones y utilizarlos sin una justificación o supervisión adecuadas.
Estos pasos ayudarán a garantizar no solo que la privacidad esté integrada en las CBDC, sino también la confianza.




